Введение
Финансовые технологии становятся одним из ключевых элементов цифровой трансформации экономики Ирана. Развитие национальной платёжной инфраструктуры, широкое распространение банковских карт, высокая интенсивность безналичных операций и рост мобильного потребления формируют устойчивую основу для расширения финтех-рынка.
К категории FinTech относятся цифровые решения для платежей и денежных переводов, торгового и интернет-эквайринга, электронных кошельков и суперприложений, P2P-переводов, микрофинансирования и моделей BNPL, цифрового банкинга, страховых и инвестиционных маркетплейсов, RegTech, KYC, процессинга, карточных сетей и систем противодействия мошенничеству.
В отличие от рынков, где финтех развивается преимущественно как дополнение к традиционному банковскому обслуживанию, в Иране цифровые финансовые инструменты уже являются частью повседневной экономической активности. Национальная инфраструктура обеспечивает проведение миллиардов операций ежемесячно, а приложения платёжных компаний, банков, телекоммуникационных операторов и крупнейших интернет-платформ становятся основными каналами взаимодействия пользователей с финансовыми сервисами.
Рынок при этом нельзя рассматривать исключительно как совокупность платёжных компаний. Его развитие происходит на пересечении нескольких направлений:
• банковских и карточных сервисов;
• электронной коммерции;
• телекоммуникаций;
• цифровой идентификации;
• потребительского кредитования;
• страхования;
• корпоративной финансовой автоматизации;
• кибербезопасности;
• аналитики данных;
• мобильных приложений и суперприложений.
Особенностью иранского рынка является сочетание зрелой внутренней платёжной инфраструктуры и значительного потенциала для развития новых продуктовых категорий. Базовые безналичные операции уже получили массовое распространение, однако сегменты BNPL, embedded finance, цифрового страхования, B2B-платежей, альтернативного скоринга и финансовых маркетплейсов сохраняют пространство для дальнейшего роста.
Таким образом, перспективность рынка определяется не только увеличением количества цифровых транзакций, но и возможностью монетизации сформированной клиентской базы через дополнительные финансовые продукты. Чем чаще пользователи совершают платежи через цифровые каналы, тем выше потенциал внедрения кредитных лимитов, страхования покупок, подписочных моделей, программ лояльности, инвестиционных инструментов и сервисов управления личными финансами.
1. Понятие и структура финтех-рынка
FinTech представляет собой комплекс технологических решений, направленных на автоматизацию, ускорение и повышение доступности финансовых услуг. В практическом смысле финтех охватывает как пользовательские приложения, так и инфраструктурные платформы, которые обеспечивают проведение платежей, обработку данных, идентификацию клиентов и управление рисками.
К основным сегментам рынка относятся:
1.1. Платежи и денежные переводы
Данный сегмент включает оплату товаров и услуг, переводы между физическими лицами, мобильные платежи, QR-платежи, оплату счетов, пополнение мобильной связи и другие повседневные финансовые операции.
Платежи являются наиболее зрелым и массовым направлением иранского FinTech. Именно они формируют основной объём транзакций и выступают фундаментом для развития более сложных сервисов.
1.2. Торговый и интернет-эквайринг
Торговый эквайринг обеспечивает приём платежей через физические POS-терминалы, а интернет-эквайринг — проведение платежей на сайтах, в мобильных приложениях и на электронных торговых площадках.
Рост электронной коммерции постепенно увеличивает значение интернет-эквайринга, платёжных шлюзов и сервисов автоматической маршрутизации транзакций. Для продавцов важными критериями становятся скорость подключения, стабильность процессинга, удобство интеграции, уровень комиссии, качество аналитики и эффективность антифрод-систем.
1.3. Электронные кошельки и суперприложения
Электронные кошельки объединяют оплату услуг, переводы, программы лояльности, управление банковскими картами и другие пользовательские функции. В рамках суперприложений финансовые услуги интегрируются с электронной коммерцией, доставкой, транспортом, телекоммуникационными и бытовыми сервисами.
На иранском рынке экосистемный подход развивается на базе платёжных компаний, банков, операторов связи и интернет-платформ. К числу заметных решений относятся AP/Asan Pardakht, SEP, PEP и другие локальные продукты.
1.4. P2P-переводы
P2P-сервисы позволяют физическим лицам переводить средства между собой без посещения банковского отделения. Высокая частота таких операций создаёт возможности для развития дополнительных функций: совместных счетов, семейных кошельков, регулярных переводов, групповых сборов и инструментов управления личным бюджетом.
1.5. Микрофинансирование и BNPL
Модель BNPL позволяет покупателю получить товар или услугу сразу, а оплату произвести частями. Для иранского рынка данный сегмент особенно перспективен в электронной коммерции, розничной торговле, образовании, здравоохранении и сфере бытовых услуг.
При адаптации подобных продуктов необходимо учитывать особенности локальной финансовой практики. В частности, продуктовые модели могут строиться на фиксированной торговой наценке, сервисной комиссии, рассрочке или иных механизмах, совместимых с принципами исламского финансирования.
1.6. Цифровой банкинг
Цифровой банкинг включает дистанционное открытие и обслуживание счетов, выпуск карт, проведение переводов, управление сбережениями и кредитными продуктами через мобильные и веб-интерфейсы.
Развитие цифрового банкинга способствует переходу от отдельных банковских приложений к платформенной модели, в которой финансовые продукты становятся частью более широкой цифровой экосистемы.
1.7. Страховые и инвестиционные маркетплейсы
Страховые маркетплейсы позволяют сравнивать и приобретать различные виды страховых продуктов через единый интерфейс. Инвестиционные платформы предоставляют доступ к сберегательным и инвестиционным инструментам.
Перспективным направлением является встроенное страхование — включение страхового продукта непосредственно в процесс покупки товара, оформления билета, получения медицинской услуги или заключения договора доставки.
1.8. RegTech, KYC и цифровая идентификация
RegTech объединяет технологии, используемые для автоматизации проверки клиентов, управления нормативными требованиями, анализа транзакций и подготовки отчётности.
KYC- и KYB-решения применяются для идентификации физических и юридических лиц, проверки документов, сопоставления данных с национальными реестрами и оценки рисков.
Рост цифрового банкинга, BNPL и B2B-платежей повышает спрос на:
• электронную идентификацию;
• биометрические технологии;
• автоматизированную проверку документов;
• поведенческую аналитику;
• мониторинг подозрительных операций;
• управление цифровым согласием;
• защиту персональных и финансовых данных.
1.9. Инфраструктурные технологии
К инфраструктурному сегменту относятся процессинг, карточные сети, системы токенизации, системы управления ключами, антифрод-платформы, платёжные шлюзы, API, инструменты мониторинга и решения для обеспечения отказоустойчивости.
Инфраструктурные продукты менее заметны для конечного пользователя, однако именно они определяют скорость, надёжность и безопасность всей финансовой экосистемы.
Финансовые технологии становятся одним из ключевых элементов цифровой трансформации экономики Ирана. Развитие национальной платёжной инфраструктуры, широкое распространение банковских карт, высокая интенсивность безналичных операций и рост мобильного потребления формируют устойчивую основу для расширения финтех-рынка.
К категории FinTech относятся цифровые решения для платежей и денежных переводов, торгового и интернет-эквайринга, электронных кошельков и суперприложений, P2P-переводов, микрофинансирования и моделей BNPL, цифрового банкинга, страховых и инвестиционных маркетплейсов, RegTech, KYC, процессинга, карточных сетей и систем противодействия мошенничеству.
В отличие от рынков, где финтех развивается преимущественно как дополнение к традиционному банковскому обслуживанию, в Иране цифровые финансовые инструменты уже являются частью повседневной экономической активности. Национальная инфраструктура обеспечивает проведение миллиардов операций ежемесячно, а приложения платёжных компаний, банков, телекоммуникационных операторов и крупнейших интернет-платформ становятся основными каналами взаимодействия пользователей с финансовыми сервисами.
Рынок при этом нельзя рассматривать исключительно как совокупность платёжных компаний. Его развитие происходит на пересечении нескольких направлений:
• банковских и карточных сервисов;
• электронной коммерции;
• телекоммуникаций;
• цифровой идентификации;
• потребительского кредитования;
• страхования;
• корпоративной финансовой автоматизации;
• кибербезопасности;
• аналитики данных;
• мобильных приложений и суперприложений.
Особенностью иранского рынка является сочетание зрелой внутренней платёжной инфраструктуры и значительного потенциала для развития новых продуктовых категорий. Базовые безналичные операции уже получили массовое распространение, однако сегменты BNPL, embedded finance, цифрового страхования, B2B-платежей, альтернативного скоринга и финансовых маркетплейсов сохраняют пространство для дальнейшего роста.
Таким образом, перспективность рынка определяется не только увеличением количества цифровых транзакций, но и возможностью монетизации сформированной клиентской базы через дополнительные финансовые продукты. Чем чаще пользователи совершают платежи через цифровые каналы, тем выше потенциал внедрения кредитных лимитов, страхования покупок, подписочных моделей, программ лояльности, инвестиционных инструментов и сервисов управления личными финансами.
1. Понятие и структура финтех-рынка
FinTech представляет собой комплекс технологических решений, направленных на автоматизацию, ускорение и повышение доступности финансовых услуг. В практическом смысле финтех охватывает как пользовательские приложения, так и инфраструктурные платформы, которые обеспечивают проведение платежей, обработку данных, идентификацию клиентов и управление рисками.
К основным сегментам рынка относятся:
1.1. Платежи и денежные переводы
Данный сегмент включает оплату товаров и услуг, переводы между физическими лицами, мобильные платежи, QR-платежи, оплату счетов, пополнение мобильной связи и другие повседневные финансовые операции.
Платежи являются наиболее зрелым и массовым направлением иранского FinTech. Именно они формируют основной объём транзакций и выступают фундаментом для развития более сложных сервисов.
1.2. Торговый и интернет-эквайринг
Торговый эквайринг обеспечивает приём платежей через физические POS-терминалы, а интернет-эквайринг — проведение платежей на сайтах, в мобильных приложениях и на электронных торговых площадках.
Рост электронной коммерции постепенно увеличивает значение интернет-эквайринга, платёжных шлюзов и сервисов автоматической маршрутизации транзакций. Для продавцов важными критериями становятся скорость подключения, стабильность процессинга, удобство интеграции, уровень комиссии, качество аналитики и эффективность антифрод-систем.
1.3. Электронные кошельки и суперприложения
Электронные кошельки объединяют оплату услуг, переводы, программы лояльности, управление банковскими картами и другие пользовательские функции. В рамках суперприложений финансовые услуги интегрируются с электронной коммерцией, доставкой, транспортом, телекоммуникационными и бытовыми сервисами.
На иранском рынке экосистемный подход развивается на базе платёжных компаний, банков, операторов связи и интернет-платформ. К числу заметных решений относятся AP/Asan Pardakht, SEP, PEP и другие локальные продукты.
1.4. P2P-переводы
P2P-сервисы позволяют физическим лицам переводить средства между собой без посещения банковского отделения. Высокая частота таких операций создаёт возможности для развития дополнительных функций: совместных счетов, семейных кошельков, регулярных переводов, групповых сборов и инструментов управления личным бюджетом.
1.5. Микрофинансирование и BNPL
Модель BNPL позволяет покупателю получить товар или услугу сразу, а оплату произвести частями. Для иранского рынка данный сегмент особенно перспективен в электронной коммерции, розничной торговле, образовании, здравоохранении и сфере бытовых услуг.
При адаптации подобных продуктов необходимо учитывать особенности локальной финансовой практики. В частности, продуктовые модели могут строиться на фиксированной торговой наценке, сервисной комиссии, рассрочке или иных механизмах, совместимых с принципами исламского финансирования.
1.6. Цифровой банкинг
Цифровой банкинг включает дистанционное открытие и обслуживание счетов, выпуск карт, проведение переводов, управление сбережениями и кредитными продуктами через мобильные и веб-интерфейсы.
Развитие цифрового банкинга способствует переходу от отдельных банковских приложений к платформенной модели, в которой финансовые продукты становятся частью более широкой цифровой экосистемы.
1.7. Страховые и инвестиционные маркетплейсы
Страховые маркетплейсы позволяют сравнивать и приобретать различные виды страховых продуктов через единый интерфейс. Инвестиционные платформы предоставляют доступ к сберегательным и инвестиционным инструментам.
Перспективным направлением является встроенное страхование — включение страхового продукта непосредственно в процесс покупки товара, оформления билета, получения медицинской услуги или заключения договора доставки.
1.8. RegTech, KYC и цифровая идентификация
RegTech объединяет технологии, используемые для автоматизации проверки клиентов, управления нормативными требованиями, анализа транзакций и подготовки отчётности.
KYC- и KYB-решения применяются для идентификации физических и юридических лиц, проверки документов, сопоставления данных с национальными реестрами и оценки рисков.
Рост цифрового банкинга, BNPL и B2B-платежей повышает спрос на:
• электронную идентификацию;
• биометрические технологии;
• автоматизированную проверку документов;
• поведенческую аналитику;
• мониторинг подозрительных операций;
• управление цифровым согласием;
• защиту персональных и финансовых данных.
1.9. Инфраструктурные технологии
К инфраструктурному сегменту относятся процессинг, карточные сети, системы токенизации, системы управления ключами, антифрод-платформы, платёжные шлюзы, API, инструменты мониторинга и решения для обеспечения отказоустойчивости.
Инфраструктурные продукты менее заметны для конечного пользователя, однако именно они определяют скорость, надёжность и безопасность всей финансовой экосистемы.
2. Цифровизация повседневных финансовых операций
Повседневные платежи и государственные сервисы в Иране в значительной степени оцифрованы. Национальная карточная сеть Shetab обеспечивает интероперабельность всех банков, благодаря чему пользователи могут совершать операции независимо от того, каким банком была выпущена карта и инфраструктурой какого оператора обслуживается транзакция.
Интероперабельность снижает фрагментацию рынка и формирует единое платёжное пространство. Для пользователей это означает универсальность банковских карт и широкую доступность безналичной оплаты, а для бизнеса — возможность работать с большим количеством клиентов без необходимости создавать отдельную интеграцию с каждым банком.
Транзакции через лицензированные PSP-компании измеряются миллиардами ежемесячно. Такой показатель подтверждает, что безналичные сценарии стали массовыми как в традиционной рознице, так и в онлайн-сегменте.
Доля цифровых операций в повседневных финансах поддерживается несколькими факторами:
• широким распространением банковских карт;
• высокой доступностью POS-терминалов;
• развитием мобильных приложений;
• ростом электронной коммерции;
• популярностью оплаты услуг через цифровые каналы;
• развитием электронных кошельков;
• интеграцией платежей в приложения банков, телекоммуникационных операторов и интернет-платформ.
Локальные оценки указывают, что более 85% финансовых транзакций являются цифровыми. Методики расчёта данного показателя могут различаться, поэтому при его интерпретации следует учитывать возможную переоценку. Тем не менее сама тенденция не вызывает сомнений: цифровые платежи занимают доминирующее положение в повседневной финансовой активности.
Высокая доля цифровых операций создаёт накопительный эффект. Чем больше транзакций проходит через электронные каналы, тем больше данных доступно для скоринга, персонализации предложений, выявления мошенничества и оценки клиентского поведения.
На основе транзакционной информации могут развиваться:
• индивидуальные кредитные лимиты;
• персонализированные программы лояльности;
• автоматические накопительные продукты;
• микрострахование;
• финансовые рекомендации;
• сервисы управления бюджетом;
• динамическое ценообразование;
• предложения рассрочки в момент покупки.
Таким образом, цифровизация платежей формирует не только инфраструктурную, но и информационную основу рынка.
3. Национальная платёжная инфраструктура
Основой иранской платёжной системы является сеть Shetab. Её ключевая функция заключается в обеспечении взаимодействия между банками и платёжными операторами.
Единая карточная инфраструктура способствует масштабированию финансовых сервисов сразу по нескольким направлениям.
Во-первых, она снижает технические барьеры для проведения межбанковских операций. Пользователь может совершать платежи и переводы вне зависимости от обслуживающего банка.
Во-вторых, единая сеть создаёт стандартизированную среду для подключения новых приложений и сервисов.
В-третьих, она формирует большой массив транзакционных данных, который может использоваться для развития скоринга, аналитики, антифрода и персонализированных финансовых продуктов.
В-четвёртых, национальная платёжная инфраструктура обеспечивает высокую устойчивость внутреннего оборота, поскольку основные операции проводятся внутри локальной технологической среды.
Следующим направлением развития становится международная платёжная интероперабельность. Второй этап взаимной интеграции Shetab–МИР предусматривает возможность оплаты с использованием Mir Pay на POS-терминалах в Иране. Последующее развитие взаимной совместимости способно расширить возможности трансграничных платежей, связанных с туризмом, торговлей, образованием, медицинскими услугами и логистикой.
С коммерческой точки зрения формирование платёжных коридоров создаёт спрос на:
• конвертацию и расчёты в национальных валютах;
• трансграничный клиринг;
• туристические кошельки;
• специализированные платёжные приложения;
• возвраты и выплаты;
• B2B-расчёты;
• расчёты между маркетплейсами и поставщиками;
• платёжные гарантии;
• инструменты управления валютной ликвидностью.
Вместе с тем реализация таких решений требует глубокой интеграции с банковской и платёжной инфраструктурой, унификации технических стандартов, согласования правил обработки операций и создания систем управления рисками.
4. Роль лицензированных PSP-компаний
PSP-компании являются одним из центральных элементов иранской финансовой экосистемы. Они обеспечивают приём, маршрутизацию и обработку платежей, взаимодействуют с банками, обслуживают POS-терминалы и интернет-магазины, а также развивают пользовательские приложения.
К числу ведущих локальных игроков относятся Beh Pardakht, Saman Electronic Payment, Parsian E-Commerce и Asan Pardakht.
4.1. Beh Pardakht
Beh Pardakht, связанная с Bank Mellat, является одним из крупнейших участников рынка и лидером по объёму и стоимости обрабатываемых транзакций.
Высокая доля рынка обеспечивает компании значительный масштаб данных и широкую торговую инфраструктуру. Это создаёт основу для развития аналитических, кредитных, страховых и сервисных продуктов, встроенных в платёжные операции.
4.2. Saman Electronic Payment
Saman Electronic Payment, или SEP, входит в число крупнейших операторов рынка и занимает одну из ведущих позиций по количеству и стоимости платежей.
Компания участвует как в традиционном эквайринге, так и в развитии цифровых сервисов для бизнеса и физических лиц.
4.3. Parsian E-Commerce
Parsian E-Commerce, или PEP, также входит в тройку ведущих платёжных компаний по рыночной доле.
Развитая сеть обслуживания и накопленный опыт работы с торговыми предприятиями позволяют компании участвовать в создании решений для электронной коммерции, платежей, лояльности и корпоративных клиентов.
4.4. Asan Pardakht
Asan Pardakht, или AP, является одним из крупнейших провайдеров электронных платежей и цифровых кошельков.
Приложение AP объединяет повседневные платёжные операции, оплату услуг, пополнение мобильной связи и другие пользовательские сценарии. Подобная модель демонстрирует переход рынка от отдельной платёжной функции к созданию многофункциональной цифровой экосистемы.
В совокупности крупнейшие PSP-компании обладают несколькими важными преимуществами:
• лицензированной инфраструктурой;
• крупной клиентской базой;
• доступом к торговой сети;
• узнаваемыми брендами;
• значительными объёмами транзакционных данных;
• возможностью масштабировать новые сервисы через существующие приложения.
Поэтому партнёрство с PSP-компаниями является одним из наиболее практичных способов вывода новых финтех-продуктов на рынок.
5. Объём и динамика рынка
По данным IMARC, объём иранского финтех-рынка в 2024-2025 годах составил $716,7 млн.
С учётом ожидаемого темпа роста сектор в 2026 году может оцениваться приблизительно в $0,83 млрд. Данная величина является экстраполяцией на основе заявленного среднегодового темпа роста и должна рассматриваться как ориентировочная оценка, а не как окончательный показатель фактической выручки.
Даже при сохранении текущей структуры рынка рост до $0,83 млрд означает постепенное расширение спроса на финансовые технологии. При этом динамика отдельных сегментов может существенно различаться.
Базовый платёжный процессинг уже обладает значительным масштабом, поэтому его рост может происходить умеренными темпами. Более высокую динамику способны показывать:
• BNPL;
• электронная коммерция;
• встроенные финансовые продукты;
• цифровое страхование;
• B2B-платежи;
• RegTech;
• антифрод;
• облачные и локальные инфраструктурные платформы;
• альтернативный скоринг;
• цифровая идентификация.
Для корректной оценки рынка важно разделять несколько типов показателей.
Первый показатель — совокупная выручка финтех-компаний.
Второй — общий объём средств, проходящих через платёжные системы.
Третий — стоимость активов под управлением.
Четвёртый — объём выданных кредитов или рассрочек.
Пятый — число пользователей и транзакций.
Эти показатели отражают разные характеристики рынка и не должны напрямую сопоставляться без методологической корректировки. Например, многомиллиардный оборот транзакций не означает, что выручка платёжных компаний составляет сопоставимую сумму. Доход формируется за счёт комиссий, подписок, технологических услуг и других источников, составляющих лишь часть от общего денежного потока.
6. Прогноз до 2030 года
IMARC оценивает ожидаемый среднегодовой темп роста иранского финтех-рынка в 15,8% в период 2025–2033 годов.
При сохранении данной траектории объём сектора к 2030 году может достичь приблизительно $1,6–1,8 млрд. Это примерно в два раза превышает ориентировочную оценку.
Такой прогноз предполагает устойчивое развитие рынка без резкого изменения его структуры. Фактическая динамика будет зависеть от нескольких факторов:
• темпов роста электронной коммерции;
• распространения мобильных платежей;
• развития цифровых банковских продуктов;
• доступности потребительского финансирования;
• способности компаний создавать востребованные экосистемные сервисы;
• качества цифровой идентификации;
• развития систем противодействия мошенничеству;
• расширения B2B-финтеха;
• роста финансовой грамотности пользователей;
• развития трансграничной платёжной совместимости.
Одним из наиболее сильных драйверов может стать переход от монопродуктовых приложений к экосистемам. Платёжное приложение, которое используется только для оплаты счетов, имеет ограниченное количество источников выручки. Однако при добавлении маркетплейса, рассрочки, страхования, подписок, накопительных продуктов и программ лояльности ценность одного клиента существенно возрастает.
Вторым драйвером станет развитие embedded finance. Финансовая услуга всё чаще предлагается не в банковском приложении, а непосредственно в момент совершения покупки. Пользователь может выбрать рассрочку при оформлении заказа, приобрести страхование вместе с билетом или получить кредитный лимит внутри приложения маркетплейса.
Третьим драйвером является автоматизация финансовых процессов малого и среднего бизнеса. Компании нуждаются в инструментах массовых выплат, эскроу, управления денежными потоками, факторинга, биллинга, сверки платежей и финансовой отчётности.
Четвёртым драйвером выступает развитие технологий безопасности. Рост цифровых операций неизбежно увеличивает значимость антифрод-систем, биометрии, токенизации, мониторинга транзакций и защиты пользовательских данных.
Повседневные платежи и государственные сервисы в Иране в значительной степени оцифрованы. Национальная карточная сеть Shetab обеспечивает интероперабельность всех банков, благодаря чему пользователи могут совершать операции независимо от того, каким банком была выпущена карта и инфраструктурой какого оператора обслуживается транзакция.
Интероперабельность снижает фрагментацию рынка и формирует единое платёжное пространство. Для пользователей это означает универсальность банковских карт и широкую доступность безналичной оплаты, а для бизнеса — возможность работать с большим количеством клиентов без необходимости создавать отдельную интеграцию с каждым банком.
Транзакции через лицензированные PSP-компании измеряются миллиардами ежемесячно. Такой показатель подтверждает, что безналичные сценарии стали массовыми как в традиционной рознице, так и в онлайн-сегменте.
Доля цифровых операций в повседневных финансах поддерживается несколькими факторами:
• широким распространением банковских карт;
• высокой доступностью POS-терминалов;
• развитием мобильных приложений;
• ростом электронной коммерции;
• популярностью оплаты услуг через цифровые каналы;
• развитием электронных кошельков;
• интеграцией платежей в приложения банков, телекоммуникационных операторов и интернет-платформ.
Локальные оценки указывают, что более 85% финансовых транзакций являются цифровыми. Методики расчёта данного показателя могут различаться, поэтому при его интерпретации следует учитывать возможную переоценку. Тем не менее сама тенденция не вызывает сомнений: цифровые платежи занимают доминирующее положение в повседневной финансовой активности.
Высокая доля цифровых операций создаёт накопительный эффект. Чем больше транзакций проходит через электронные каналы, тем больше данных доступно для скоринга, персонализации предложений, выявления мошенничества и оценки клиентского поведения.
На основе транзакционной информации могут развиваться:
• индивидуальные кредитные лимиты;
• персонализированные программы лояльности;
• автоматические накопительные продукты;
• микрострахование;
• финансовые рекомендации;
• сервисы управления бюджетом;
• динамическое ценообразование;
• предложения рассрочки в момент покупки.
Таким образом, цифровизация платежей формирует не только инфраструктурную, но и информационную основу рынка.
3. Национальная платёжная инфраструктура
Основой иранской платёжной системы является сеть Shetab. Её ключевая функция заключается в обеспечении взаимодействия между банками и платёжными операторами.
Единая карточная инфраструктура способствует масштабированию финансовых сервисов сразу по нескольким направлениям.
Во-первых, она снижает технические барьеры для проведения межбанковских операций. Пользователь может совершать платежи и переводы вне зависимости от обслуживающего банка.
Во-вторых, единая сеть создаёт стандартизированную среду для подключения новых приложений и сервисов.
В-третьих, она формирует большой массив транзакционных данных, который может использоваться для развития скоринга, аналитики, антифрода и персонализированных финансовых продуктов.
В-четвёртых, национальная платёжная инфраструктура обеспечивает высокую устойчивость внутреннего оборота, поскольку основные операции проводятся внутри локальной технологической среды.
Следующим направлением развития становится международная платёжная интероперабельность. Второй этап взаимной интеграции Shetab–МИР предусматривает возможность оплаты с использованием Mir Pay на POS-терминалах в Иране. Последующее развитие взаимной совместимости способно расширить возможности трансграничных платежей, связанных с туризмом, торговлей, образованием, медицинскими услугами и логистикой.
С коммерческой точки зрения формирование платёжных коридоров создаёт спрос на:
• конвертацию и расчёты в национальных валютах;
• трансграничный клиринг;
• туристические кошельки;
• специализированные платёжные приложения;
• возвраты и выплаты;
• B2B-расчёты;
• расчёты между маркетплейсами и поставщиками;
• платёжные гарантии;
• инструменты управления валютной ликвидностью.
Вместе с тем реализация таких решений требует глубокой интеграции с банковской и платёжной инфраструктурой, унификации технических стандартов, согласования правил обработки операций и создания систем управления рисками.
4. Роль лицензированных PSP-компаний
PSP-компании являются одним из центральных элементов иранской финансовой экосистемы. Они обеспечивают приём, маршрутизацию и обработку платежей, взаимодействуют с банками, обслуживают POS-терминалы и интернет-магазины, а также развивают пользовательские приложения.
К числу ведущих локальных игроков относятся Beh Pardakht, Saman Electronic Payment, Parsian E-Commerce и Asan Pardakht.
4.1. Beh Pardakht
Beh Pardakht, связанная с Bank Mellat, является одним из крупнейших участников рынка и лидером по объёму и стоимости обрабатываемых транзакций.
Высокая доля рынка обеспечивает компании значительный масштаб данных и широкую торговую инфраструктуру. Это создаёт основу для развития аналитических, кредитных, страховых и сервисных продуктов, встроенных в платёжные операции.
4.2. Saman Electronic Payment
Saman Electronic Payment, или SEP, входит в число крупнейших операторов рынка и занимает одну из ведущих позиций по количеству и стоимости платежей.
Компания участвует как в традиционном эквайринге, так и в развитии цифровых сервисов для бизнеса и физических лиц.
4.3. Parsian E-Commerce
Parsian E-Commerce, или PEP, также входит в тройку ведущих платёжных компаний по рыночной доле.
Развитая сеть обслуживания и накопленный опыт работы с торговыми предприятиями позволяют компании участвовать в создании решений для электронной коммерции, платежей, лояльности и корпоративных клиентов.
4.4. Asan Pardakht
Asan Pardakht, или AP, является одним из крупнейших провайдеров электронных платежей и цифровых кошельков.
Приложение AP объединяет повседневные платёжные операции, оплату услуг, пополнение мобильной связи и другие пользовательские сценарии. Подобная модель демонстрирует переход рынка от отдельной платёжной функции к созданию многофункциональной цифровой экосистемы.
В совокупности крупнейшие PSP-компании обладают несколькими важными преимуществами:
• лицензированной инфраструктурой;
• крупной клиентской базой;
• доступом к торговой сети;
• узнаваемыми брендами;
• значительными объёмами транзакционных данных;
• возможностью масштабировать новые сервисы через существующие приложения.
Поэтому партнёрство с PSP-компаниями является одним из наиболее практичных способов вывода новых финтех-продуктов на рынок.
5. Объём и динамика рынка
По данным IMARC, объём иранского финтех-рынка в 2024-2025 годах составил $716,7 млн.
С учётом ожидаемого темпа роста сектор в 2026 году может оцениваться приблизительно в $0,83 млрд. Данная величина является экстраполяцией на основе заявленного среднегодового темпа роста и должна рассматриваться как ориентировочная оценка, а не как окончательный показатель фактической выручки.
Даже при сохранении текущей структуры рынка рост до $0,83 млрд означает постепенное расширение спроса на финансовые технологии. При этом динамика отдельных сегментов может существенно различаться.
Базовый платёжный процессинг уже обладает значительным масштабом, поэтому его рост может происходить умеренными темпами. Более высокую динамику способны показывать:
• BNPL;
• электронная коммерция;
• встроенные финансовые продукты;
• цифровое страхование;
• B2B-платежи;
• RegTech;
• антифрод;
• облачные и локальные инфраструктурные платформы;
• альтернативный скоринг;
• цифровая идентификация.
Для корректной оценки рынка важно разделять несколько типов показателей.
Первый показатель — совокупная выручка финтех-компаний.
Второй — общий объём средств, проходящих через платёжные системы.
Третий — стоимость активов под управлением.
Четвёртый — объём выданных кредитов или рассрочек.
Пятый — число пользователей и транзакций.
Эти показатели отражают разные характеристики рынка и не должны напрямую сопоставляться без методологической корректировки. Например, многомиллиардный оборот транзакций не означает, что выручка платёжных компаний составляет сопоставимую сумму. Доход формируется за счёт комиссий, подписок, технологических услуг и других источников, составляющих лишь часть от общего денежного потока.
6. Прогноз до 2030 года
IMARC оценивает ожидаемый среднегодовой темп роста иранского финтех-рынка в 15,8% в период 2025–2033 годов.
При сохранении данной траектории объём сектора к 2030 году может достичь приблизительно $1,6–1,8 млрд. Это примерно в два раза превышает ориентировочную оценку.
Такой прогноз предполагает устойчивое развитие рынка без резкого изменения его структуры. Фактическая динамика будет зависеть от нескольких факторов:
• темпов роста электронной коммерции;
• распространения мобильных платежей;
• развития цифровых банковских продуктов;
• доступности потребительского финансирования;
• способности компаний создавать востребованные экосистемные сервисы;
• качества цифровой идентификации;
• развития систем противодействия мошенничеству;
• расширения B2B-финтеха;
• роста финансовой грамотности пользователей;
• развития трансграничной платёжной совместимости.
Одним из наиболее сильных драйверов может стать переход от монопродуктовых приложений к экосистемам. Платёжное приложение, которое используется только для оплаты счетов, имеет ограниченное количество источников выручки. Однако при добавлении маркетплейса, рассрочки, страхования, подписок, накопительных продуктов и программ лояльности ценность одного клиента существенно возрастает.
Вторым драйвером станет развитие embedded finance. Финансовая услуга всё чаще предлагается не в банковском приложении, а непосредственно в момент совершения покупки. Пользователь может выбрать рассрочку при оформлении заказа, приобрести страхование вместе с билетом или получить кредитный лимит внутри приложения маркетплейса.
Третьим драйвером является автоматизация финансовых процессов малого и среднего бизнеса. Компании нуждаются в инструментах массовых выплат, эскроу, управления денежными потоками, факторинга, биллинга, сверки платежей и финансовой отчётности.
Четвёртым драйвером выступает развитие технологий безопасности. Рост цифровых операций неизбежно увеличивает значимость антифрод-систем, биометрии, токенизации, мониторинга транзакций и защиты пользовательских данных.
7. Транзакционная глубина рынка
В пиковые месяцы лицензированные PSP-компании в Иране обрабатывают более 2,7 млрд транзакций за один месяц.
Данный показатель является одним из наиболее важных индикаторов зрелости рынка. Он демонстрирует не только масштаб платёжной инфраструктуры, но и высокую частоту использования цифровых финансовых инструментов.
При населении, исчисляемом десятками миллионов человек, объём более 2,7 млрд операций означает многократное использование безналичных инструментов каждым активным пользователем в течение месяца.
Топ-3 игрока совокупно контролируют более половины рынка по объёму операций. Такая концентрация имеет двойственный эффект.
С одной стороны, крупные операторы обладают ресурсами для технологических инвестиций, внедрения новых продуктов и обслуживания значительных потоков данных.
С другой стороны, высокая концентрация может усложнять выход независимых компаний без партнёрства с ведущими PSP, банками, телекоммуникационными операторами или маркетплейсами.
Транзакционная база формирует основание для монетизации смежных финтех-сервисов:
• электронных кошельков;
• BNPL;
• микрокредитования;
• страхования, встроенного в покупку;
• программ лояльности;
• персонализированных предложений;
• финансовой аналитики;
• альтернативного скоринга;
• автоматических сберегательных механизмов.
Чем выше частота операций, тем точнее компания может анализировать финансовое поведение клиента. Это позволяет оценивать регулярность доходов, структуру расходов, сезонность потребления и платёжную дисциплину.
В результате платёжные данные могут использоваться не только для проведения операций, но и для формирования новых моделей дохода.
8. Основные драйверы развития
8.1. Рост мобильного потребления
Высокое мобильное использование способствует переходу пользователей от физических каналов обслуживания к приложениям.
Смартфон становится универсальным инструментом для оплаты, переводов, покупок, оформления рассрочки, управления счетами и взаимодействия с финансовыми организациями.
Особенно активно мобильные продукты используются молодой аудиторией, которая ожидает быстрого подключения, понятного интерфейса и минимального количества действий.
8.2. Развитие электронной коммерции
E-commerce является одним из наиболее значимых каналов роста FinTech. Каждая онлайн-покупка требует платёжной инфраструктуры, идентификации, подтверждения операции, защиты от мошенничества и последующего расчёта с продавцом.
По мере развития маркетплейсов увеличивается спрос на:
• интернет-эквайринг;
• платёжные шлюзы;
• рассрочку;
• эскроу;
• выплаты продавцам;
• возвраты;
• страхование покупок;
• программы лояльности;
• автоматизированное управление денежными потоками.
8.3. Экосистемная модель
Платёжные приложения постепенно превращаются в многофункциональные платформы. В одной цифровой среде могут объединяться платежи, покупки, доставка, телекоммуникационные услуги, страхование и кредитные продукты.
Экосистемная модель позволяет снижать стоимость привлечения клиента, поскольку новый сервис предлагается уже существующей аудитории.
8.4. Недостаточная доступность кредитования
Недокредитованность части домохозяйств и малого бизнеса создаёт спрос на альтернативные формы финансирования.
К ним относятся:
• BNPL;
• товарная рассрочка;
• микролизинг;
• факторинг;
• финансирование поставок;
• кредитование на основе транзакционных данных;
• коллективные финансовые пулы.
Использование альтернативного скоринга позволяет оценивать клиента на основе телекоммуникационных, платёжных и поведенческих данных.
8.5. Спрос со стороны малого и среднего бизнеса
Малому и среднему бизнесу необходимы не только инструменты приёма платежей, но и комплексные решения для финансовой операционной деятельности.
Наиболее востребованными направлениями могут стать:
• автоматизированные выплаты;
• управление счетами;
• сверка поступлений;
• выставление счетов;
• контроль дебиторской задолженности;
• факторинг;
• эскроу;
• управление ликвидностью;
• финансовая аналитика;
• интеграция с бухгалтерскими и товароучётными системами.
8.6. Развитие технологий противодействия мошенничеству
Увеличение числа цифровых операций сопровождается ростом требований к безопасности.
Финансовые организации нуждаются в решениях, которые способны анализировать транзакции в режиме реального времени, обнаруживать нетипичное поведение, выявлять связанные аккаунты и предотвращать несанкционированные операции.
Перспективными технологиями являются:
• машинное обучение;
• поведенческая биометрия;
• графовый анализ;
• токенизация;
• динамическая аутентификация;
• анализ устройств;
• контроль географических и временных аномалий;
• интеллектуальное управление лимитами.
В пиковые месяцы лицензированные PSP-компании в Иране обрабатывают более 2,7 млрд транзакций за один месяц.
Данный показатель является одним из наиболее важных индикаторов зрелости рынка. Он демонстрирует не только масштаб платёжной инфраструктуры, но и высокую частоту использования цифровых финансовых инструментов.
При населении, исчисляемом десятками миллионов человек, объём более 2,7 млрд операций означает многократное использование безналичных инструментов каждым активным пользователем в течение месяца.
Топ-3 игрока совокупно контролируют более половины рынка по объёму операций. Такая концентрация имеет двойственный эффект.
С одной стороны, крупные операторы обладают ресурсами для технологических инвестиций, внедрения новых продуктов и обслуживания значительных потоков данных.
С другой стороны, высокая концентрация может усложнять выход независимых компаний без партнёрства с ведущими PSP, банками, телекоммуникационными операторами или маркетплейсами.
Транзакционная база формирует основание для монетизации смежных финтех-сервисов:
• электронных кошельков;
• BNPL;
• микрокредитования;
• страхования, встроенного в покупку;
• программ лояльности;
• персонализированных предложений;
• финансовой аналитики;
• альтернативного скоринга;
• автоматических сберегательных механизмов.
Чем выше частота операций, тем точнее компания может анализировать финансовое поведение клиента. Это позволяет оценивать регулярность доходов, структуру расходов, сезонность потребления и платёжную дисциплину.
В результате платёжные данные могут использоваться не только для проведения операций, но и для формирования новых моделей дохода.
8. Основные драйверы развития
8.1. Рост мобильного потребления
Высокое мобильное использование способствует переходу пользователей от физических каналов обслуживания к приложениям.
Смартфон становится универсальным инструментом для оплаты, переводов, покупок, оформления рассрочки, управления счетами и взаимодействия с финансовыми организациями.
Особенно активно мобильные продукты используются молодой аудиторией, которая ожидает быстрого подключения, понятного интерфейса и минимального количества действий.
8.2. Развитие электронной коммерции
E-commerce является одним из наиболее значимых каналов роста FinTech. Каждая онлайн-покупка требует платёжной инфраструктуры, идентификации, подтверждения операции, защиты от мошенничества и последующего расчёта с продавцом.
По мере развития маркетплейсов увеличивается спрос на:
• интернет-эквайринг;
• платёжные шлюзы;
• рассрочку;
• эскроу;
• выплаты продавцам;
• возвраты;
• страхование покупок;
• программы лояльности;
• автоматизированное управление денежными потоками.
8.3. Экосистемная модель
Платёжные приложения постепенно превращаются в многофункциональные платформы. В одной цифровой среде могут объединяться платежи, покупки, доставка, телекоммуникационные услуги, страхование и кредитные продукты.
Экосистемная модель позволяет снижать стоимость привлечения клиента, поскольку новый сервис предлагается уже существующей аудитории.
8.4. Недостаточная доступность кредитования
Недокредитованность части домохозяйств и малого бизнеса создаёт спрос на альтернативные формы финансирования.
К ним относятся:
• BNPL;
• товарная рассрочка;
• микролизинг;
• факторинг;
• финансирование поставок;
• кредитование на основе транзакционных данных;
• коллективные финансовые пулы.
Использование альтернативного скоринга позволяет оценивать клиента на основе телекоммуникационных, платёжных и поведенческих данных.
8.5. Спрос со стороны малого и среднего бизнеса
Малому и среднему бизнесу необходимы не только инструменты приёма платежей, но и комплексные решения для финансовой операционной деятельности.
Наиболее востребованными направлениями могут стать:
• автоматизированные выплаты;
• управление счетами;
• сверка поступлений;
• выставление счетов;
• контроль дебиторской задолженности;
• факторинг;
• эскроу;
• управление ликвидностью;
• финансовая аналитика;
• интеграция с бухгалтерскими и товароучётными системами.
8.6. Развитие технологий противодействия мошенничеству
Увеличение числа цифровых операций сопровождается ростом требований к безопасности.
Финансовые организации нуждаются в решениях, которые способны анализировать транзакции в режиме реального времени, обнаруживать нетипичное поведение, выявлять связанные аккаунты и предотвращать несанкционированные операции.
Перспективными технологиями являются:
• машинное обучение;
• поведенческая биометрия;
• графовый анализ;
• токенизация;
• динамическая аутентификация;
• анализ устройств;
• контроль географических и временных аномалий;
• интеллектуальное управление лимитами.
9. Конкурентная среда
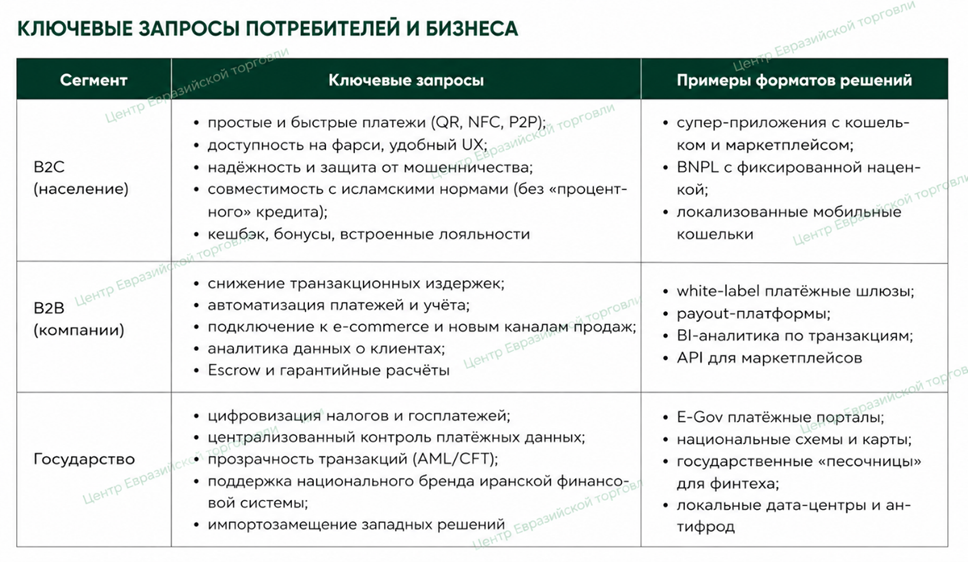
Иранский финтех-рынок характеризуется высокой ролью банков, PSP, телекоммуникационных компаний и маркетплейсов.
Конкуренция развивается не только между отдельными приложениями, но и между экосистемами.
Крупные участники обладают преимуществом за счёт клиентской базы, лицензий, торговой инфраструктуры и накопленных данных.
Новые компании могут конкурировать за счёт специализации, более качественного UX, технологической эффективности и узкой отраслевой экспертизы.
Наиболее вероятные модели конкуренции:
• PSP против PSP;
• банковские приложения против кошельков;
• телекоммуникационные сервисы против банковских платформ;
• маркетплейсы против самостоятельных BNPL-компаний;
• локальные интеграторы против специализированных финтех-разработчиков.
Иранский финтех-рынок характеризуется высокой ролью банков, PSP, телекоммуникационных компаний и маркетплейсов.
Конкуренция развивается не только между отдельными приложениями, но и между экосистемами.
Крупные участники обладают преимуществом за счёт клиентской базы, лицензий, торговой инфраструктуры и накопленных данных.
Новые компании могут конкурировать за счёт специализации, более качественного UX, технологической эффективности и узкой отраслевой экспертизы.
Наиболее вероятные модели конкуренции:
• PSP против PSP;
• банковские приложения против кошельков;
• телекоммуникационные сервисы против банковских платформ;
• маркетплейсы против самостоятельных BNPL-компаний;
• локальные интеграторы против специализированных финтех-разработчиков.
10. Ориентировочные позиции ведущих игроков
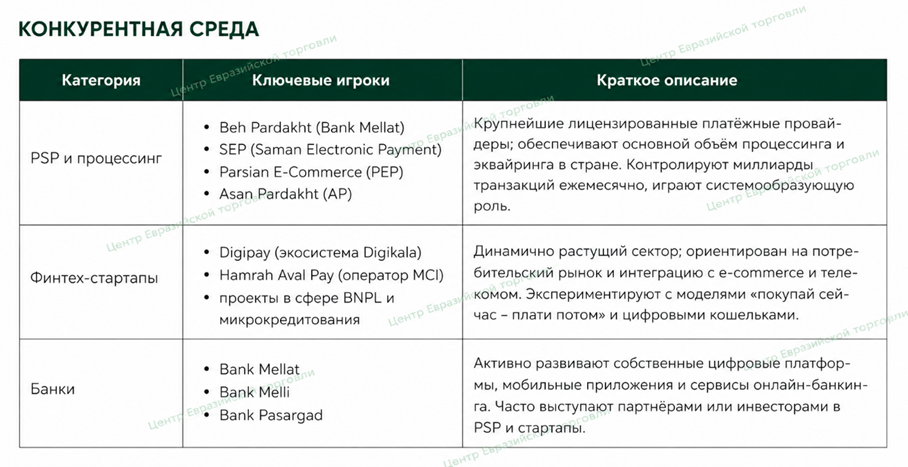
·Beh Pardakht сохраняет лидерство по объёму и стоимости транзакций.
·Saman Electronic Payment и Parsian E-Commerce занимают вторую и третью позиции по доле рынка.
·Asan Pardakht входит в число крупнейших провайдеров кошельков и платёжных сервисов.
·Digipay развивается на стыке электронной коммерции, платежей и потребительского финансирования.
·Hamrah Aval Pay использует телекоммуникационный канал и клиентскую базу мобильного оператора.
Сочетание различных типов игроков показывает, что финтех-рынок развивается по нескольким моделям:
• банковской;
• платёжной;
• телекоммуникационной;
• маркетплейсной;
• экосистемной.
·Beh Pardakht сохраняет лидерство по объёму и стоимости транзакций.
·Saman Electronic Payment и Parsian E-Commerce занимают вторую и третью позиции по доле рынка.
·Asan Pardakht входит в число крупнейших провайдеров кошельков и платёжных сервисов.
·Digipay развивается на стыке электронной коммерции, платежей и потребительского финансирования.
·Hamrah Aval Pay использует телекоммуникационный канал и клиентскую базу мобильного оператора.
Сочетание различных типов игроков показывает, что финтех-рынок развивается по нескольким моделям:
• банковской;
• платёжной;
• телекоммуникационной;
• маркетплейсной;
• экосистемной.
11. Ключевые модели входа на рынок
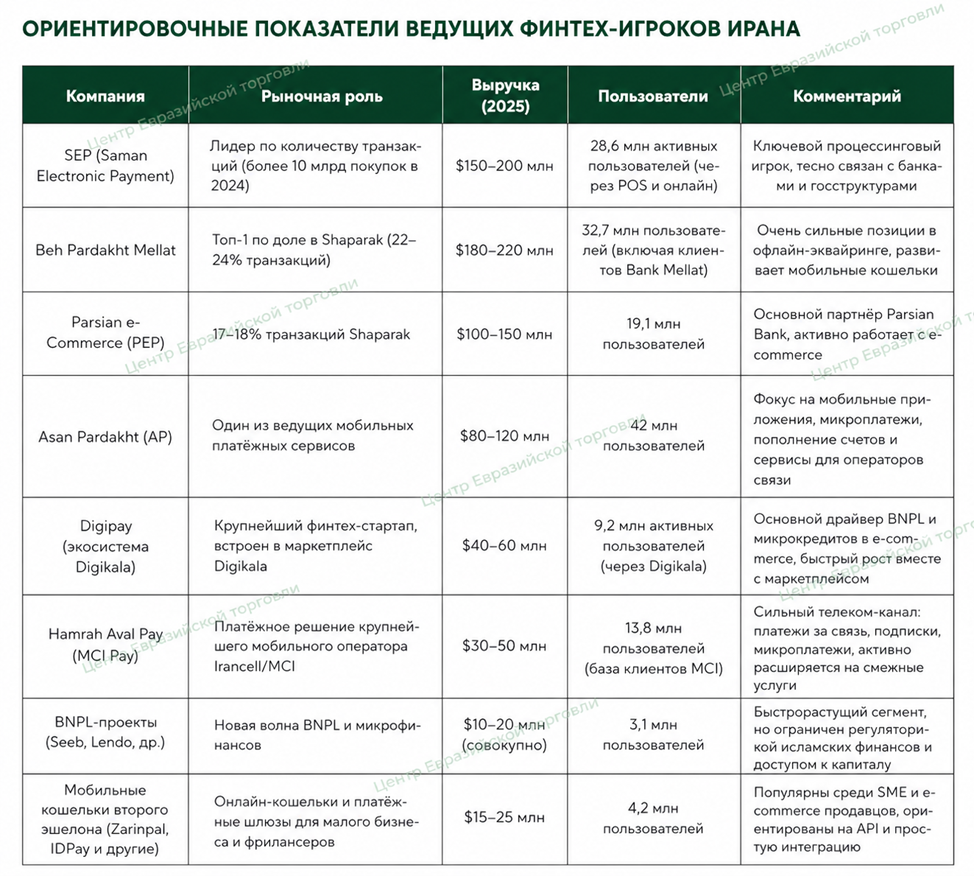
Выход на иранский финтех-рынок требует не только технологической готовности, но и правильно выбранной организационной модели. Структура отрасли предполагает высокую роль лицензированных банков, PSP-компаний, телекоммуникационных операторов и крупных цифровых платформ. Поэтому наиболее эффективные стратегии строятся вокруг партнёрства, локализации и интеграции с уже действующей инфраструктурой.
Прямой выход без местного партнёра может оказаться менее эффективным из-за сложности подключения к платёжным системам, необходимости учитывать требования к хранению данных, адаптировать интерфейсы и бизнес-модели, а также выстраивать доверие со стороны клиентов и отраслевых участников.
Наиболее перспективными моделями являются:
• совместные предприятия;
• пилотные проекты;
• white label-сотрудничество;
• локализация российских решений;
• создание специализированной продуктовой линейки;
• участие в инфраструктурных проектах;
• партнёрство с банками, PSP и телекоммуникационными компаниями.
12. Совместные предприятия с иранскими компаниями
Совместные предприятия, или JV, являются одной из наиболее практичных форм работы в высокорегулируемом финансовом секторе.
PSP-компании, банки и телекоммуникационные операторы контролируют значительную часть лицензий, клиентских каналов и технической инфраструктуры. Российская компания в рамках совместного предприятия может предоставить технологию, экспертизу и продуктовую платформу, а локальный партнёр — доступ к рынку, инфраструктуре и клиентской базе.
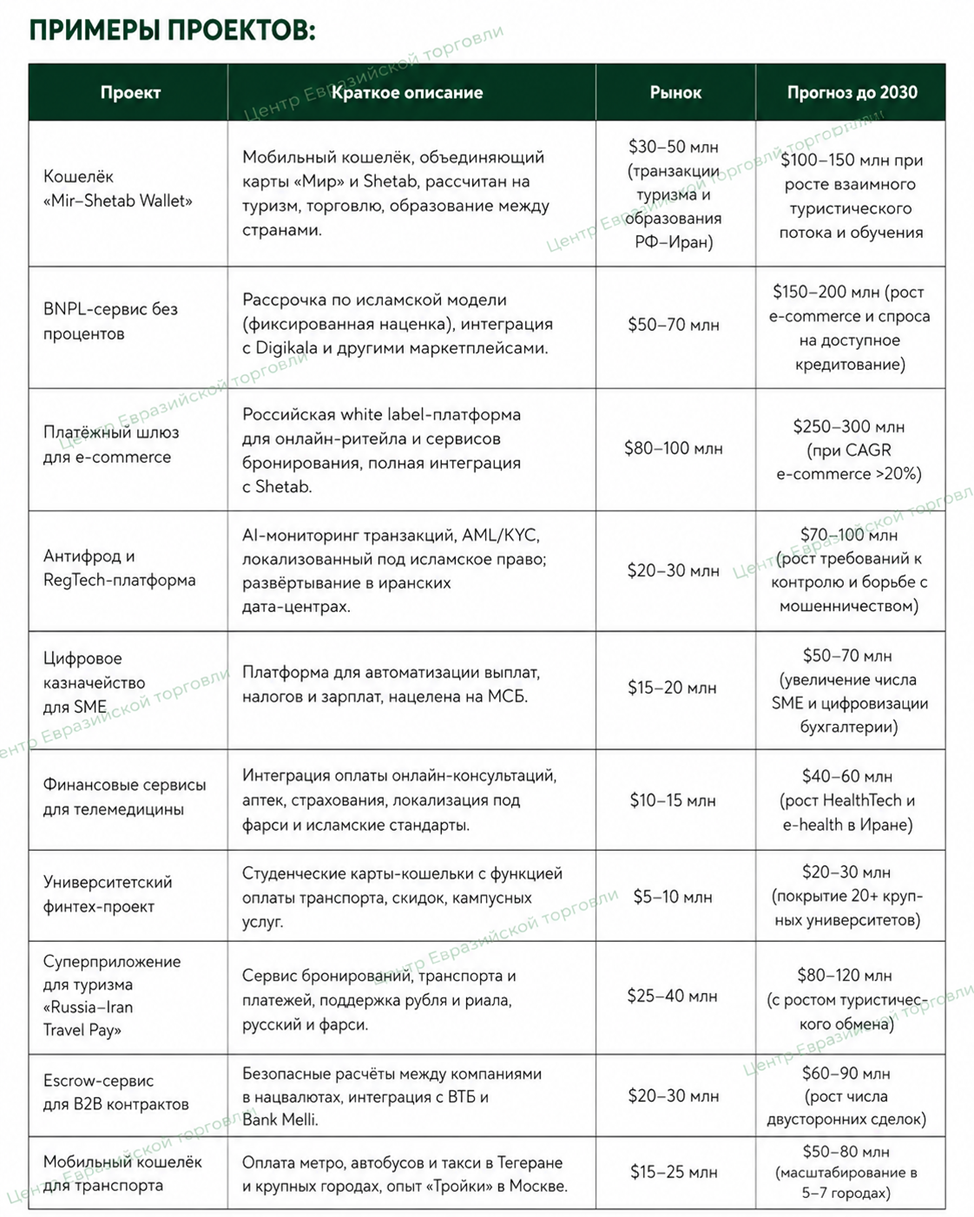
Российские компании могут входить в совместные проекты через долевое участие в следующих направлениях:
• процессинг;
• антифрод;
• эквайринг;
• мобильные кошельки;
• B2B-платежи;
• цифровая идентификация;
• BNPL;
• корпоративные финансовые платформы;
• страховые продукты;
• инструменты аналитики.
Главное преимущество JV заключается в возможности использовать уже существующие лицензии и отраслевые связи партнёра.
Дополнительными преимуществами являются:
• ускоренное подключение к инфраструктуре;
• снижение стоимости выхода на рынок;
• доступ к клиентской базе;
• более быстрая адаптация продукта;
• возможность совместной разработки;
• распределение инвестиционной нагрузки;
• повышение доверия со стороны пользователей и бизнеса.
Вместе с тем модель требует согласования распределения контроля, инвестиций, интеллектуальной собственности и прибыли.
Необходимо заранее определить:
• доли участников;
• порядок принятия решений;
• условия передачи технологий;
• правила использования программного обеспечения;
• ответственность за поддержку;
• порядок масштабирования;
• механизмы выхода из проекта;
• распределение доходов.
Ограничением является необходимость делиться контролем и прибыльностью с иранским партнёром. Однако для инфраструктурных проектов это может быть оправданным компромиссом, поскольку самостоятельное подключение к рынку зачастую потребует больше времени и ресурсов.
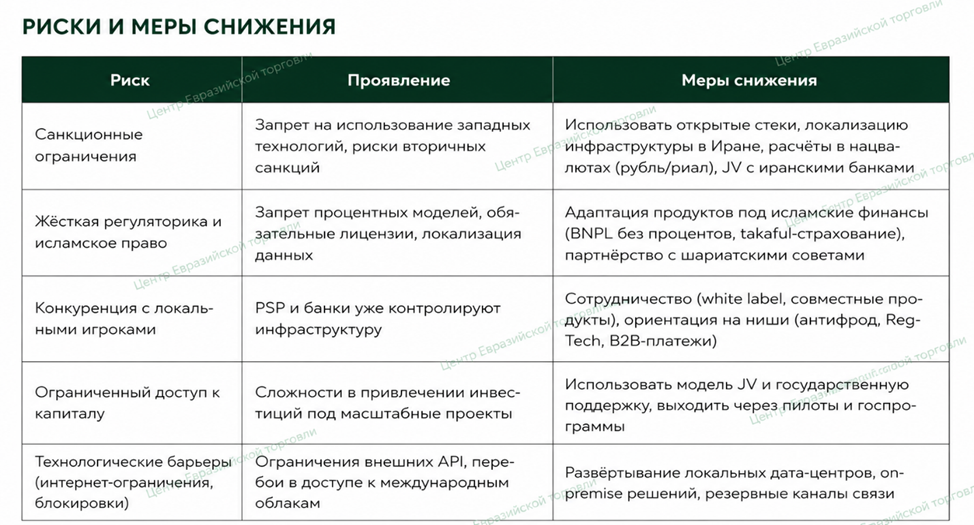
13. Основные риски реализации проектов
Реализация финтех-проектов требует комплексной оценки потенциальных рисков.
К основным категориям относятся:
• технологические;
• операционные;
• правовые;
• инфраструктурные;
• коммерческие;
• финансовые;
• киберриски.
Наиболее существенными являются:
• необходимость адаптации продукта к местным требованиям;
• интеграция с существующей платёжной инфраструктурой;
• обеспечение информационной безопасности;
• защита персональных данных;
• обеспечение высокой отказоустойчивости;
• конкуренция со стороны крупных локальных игроков;
• длительные циклы внедрения корпоративных решений.
Для снижения рисков рекомендуется:
• реализовывать проекты поэтапно;
• проводить пилотное внедрение;
• использовать локальных интеграторов;
• применять модульную архитектуру;
• предусматривать масштабируемость платформы;
• адаптировать пользовательский интерфейс;
• организовать локальную техническую поддержку;
• регулярно проводить аудит информационной безопасности.
Выход на иранский финтех-рынок требует не только технологической готовности, но и правильно выбранной организационной модели. Структура отрасли предполагает высокую роль лицензированных банков, PSP-компаний, телекоммуникационных операторов и крупных цифровых платформ. Поэтому наиболее эффективные стратегии строятся вокруг партнёрства, локализации и интеграции с уже действующей инфраструктурой.
Прямой выход без местного партнёра может оказаться менее эффективным из-за сложности подключения к платёжным системам, необходимости учитывать требования к хранению данных, адаптировать интерфейсы и бизнес-модели, а также выстраивать доверие со стороны клиентов и отраслевых участников.
Наиболее перспективными моделями являются:
• совместные предприятия;
• пилотные проекты;
• white label-сотрудничество;
• локализация российских решений;
• создание специализированной продуктовой линейки;
• участие в инфраструктурных проектах;
• партнёрство с банками, PSP и телекоммуникационными компаниями.
12. Совместные предприятия с иранскими компаниями
Совместные предприятия, или JV, являются одной из наиболее практичных форм работы в высокорегулируемом финансовом секторе.
PSP-компании, банки и телекоммуникационные операторы контролируют значительную часть лицензий, клиентских каналов и технической инфраструктуры. Российская компания в рамках совместного предприятия может предоставить технологию, экспертизу и продуктовую платформу, а локальный партнёр — доступ к рынку, инфраструктуре и клиентской базе.
Российские компании могут входить в совместные проекты через долевое участие в следующих направлениях:
• процессинг;
• антифрод;
• эквайринг;
• мобильные кошельки;
• B2B-платежи;
• цифровая идентификация;
• BNPL;
• корпоративные финансовые платформы;
• страховые продукты;
• инструменты аналитики.
Главное преимущество JV заключается в возможности использовать уже существующие лицензии и отраслевые связи партнёра.
Дополнительными преимуществами являются:
• ускоренное подключение к инфраструктуре;
• снижение стоимости выхода на рынок;
• доступ к клиентской базе;
• более быстрая адаптация продукта;
• возможность совместной разработки;
• распределение инвестиционной нагрузки;
• повышение доверия со стороны пользователей и бизнеса.
Вместе с тем модель требует согласования распределения контроля, инвестиций, интеллектуальной собственности и прибыли.
Необходимо заранее определить:
• доли участников;
• порядок принятия решений;
• условия передачи технологий;
• правила использования программного обеспечения;
• ответственность за поддержку;
• порядок масштабирования;
• механизмы выхода из проекта;
• распределение доходов.
Ограничением является необходимость делиться контролем и прибыльностью с иранским партнёром. Однако для инфраструктурных проектов это может быть оправданным компромиссом, поскольку самостоятельное подключение к рынку зачастую потребует больше времени и ресурсов.
13. Основные риски реализации проектов
Реализация финтех-проектов требует комплексной оценки потенциальных рисков.
К основным категориям относятся:
• технологические;
• операционные;
• правовые;
• инфраструктурные;
• коммерческие;
• финансовые;
• киберриски.
Наиболее существенными являются:
• необходимость адаптации продукта к местным требованиям;
• интеграция с существующей платёжной инфраструктурой;
• обеспечение информационной безопасности;
• защита персональных данных;
• обеспечение высокой отказоустойчивости;
• конкуренция со стороны крупных локальных игроков;
• длительные циклы внедрения корпоративных решений.
Для снижения рисков рекомендуется:
• реализовывать проекты поэтапно;
• проводить пилотное внедрение;
• использовать локальных интеграторов;
• применять модульную архитектуру;
• предусматривать масштабируемость платформы;
• адаптировать пользовательский интерфейс;
• организовать локальную техническую поддержку;
• регулярно проводить аудит информационной безопасности.
Заключение
Финансовые технологии являются одним из наиболее динамично развивающихся сегментов цифровой экономики Ирана.
Рынок уже располагает зрелой платёжной инфраструктурой, высокой транзакционной активностью, массовым использованием мобильных сервисов и устойчивым спросом на цифровые финансовые продукты.
По данным IMARC, объём финтех-рынка в 2024-2025 годах составил $716,7 млн. При сохранении прогнозируемого среднегодового темпа роста 15,8% рынок может достичь порядка $1,6–1,8 млрд к 2030 году.
При этом наиболее важной характеристикой рынка является не столько текущий объём выручки, сколько масштаб цифровой активности пользователей. Более 2,7 млрд транзакций в месяц свидетельствуют о сформированной платёжной экосистеме, способной стать основой для дальнейшего развития кредитных, страховых, инвестиционных и корпоративных финансовых сервисов.
Наиболее перспективными направлениями остаются платёжная инфраструктура, электронные кошельки, BNPL, антифрод, цифровая идентификация, B2B-платежи и решения для электронной коммерции.
Практический опыт реализации инфраструктурных проектов, развитие совместимости национальных платёжных систем, расширение деятельности финансовых институтов и использование международных моделей развития подтверждают высокий потенциал дальнейшей цифровизации финансового сектора.
Для технологических компаний наибольшую ценность представляют проекты, основанные на партнёрстве с локальными участниками рынка, глубокой локализации продуктов и использовании существующей платёжной инфраструктуры. Именно такой подход позволяет сократить сроки выхода на рынок, снизить инвестиционные риски и обеспечить масштабирование цифровых финансовых сервисов в долгосрочной перспективе.
Автор статьи: Рим Наилевич Хасанов, президент Центра Евразийской торговли, эксперт по вопросам международного экономического сотрудничества с Исламской Республикой Иран.
Для получения расширенной аналитики по Ирану, методических рекомендаций, поиска эффективных решений в области логистики и сертификации, а также консультаций по вопросам выхода на рынки Исламской Республики Иран и Российской Федерации обращайтесь в Центр Евразийской торговли.
Финансовые технологии являются одним из наиболее динамично развивающихся сегментов цифровой экономики Ирана.
Рынок уже располагает зрелой платёжной инфраструктурой, высокой транзакционной активностью, массовым использованием мобильных сервисов и устойчивым спросом на цифровые финансовые продукты.
По данным IMARC, объём финтех-рынка в 2024-2025 годах составил $716,7 млн. При сохранении прогнозируемого среднегодового темпа роста 15,8% рынок может достичь порядка $1,6–1,8 млрд к 2030 году.
При этом наиболее важной характеристикой рынка является не столько текущий объём выручки, сколько масштаб цифровой активности пользователей. Более 2,7 млрд транзакций в месяц свидетельствуют о сформированной платёжной экосистеме, способной стать основой для дальнейшего развития кредитных, страховых, инвестиционных и корпоративных финансовых сервисов.
Наиболее перспективными направлениями остаются платёжная инфраструктура, электронные кошельки, BNPL, антифрод, цифровая идентификация, B2B-платежи и решения для электронной коммерции.
Практический опыт реализации инфраструктурных проектов, развитие совместимости национальных платёжных систем, расширение деятельности финансовых институтов и использование международных моделей развития подтверждают высокий потенциал дальнейшей цифровизации финансового сектора.
Для технологических компаний наибольшую ценность представляют проекты, основанные на партнёрстве с локальными участниками рынка, глубокой локализации продуктов и использовании существующей платёжной инфраструктуры. Именно такой подход позволяет сократить сроки выхода на рынок, снизить инвестиционные риски и обеспечить масштабирование цифровых финансовых сервисов в долгосрочной перспективе.
Автор статьи: Рим Наилевич Хасанов, президент Центра Евразийской торговли, эксперт по вопросам международного экономического сотрудничества с Исламской Республикой Иран.
Для получения расширенной аналитики по Ирану, методических рекомендаций, поиска эффективных решений в области логистики и сертификации, а также консультаций по вопросам выхода на рынки Исламской Республики Иран и Российской Федерации обращайтесь в Центр Евразийской торговли.
