Введение
Креативные индустрии Ирана формируются на пересечении аудиовизуального производства, цифровых платформ, игровой индустрии, дизайна, анимации, рекламы и новых моделей монетизации контента. В цифровой части рынка ключевую роль играют онлайн-видео, VOD/SVOD, пользовательский контент, суперприложения, подкасты, игры, AdTech и creator economy.
На начало 2025 года в Иране насчитывалось 73,2 млн интернет-пользователей, что соответствовало 79,6% населения, а число идентичностей в социальных медиа оценивалось в 48 млн. Такая цифровая база создаёт устойчивый спрос на локальные медиа-сервисы, развлекательный контент и UGC-платформы.
Особенностью рынка является усиление национальных цифровых экосистем. Это способствует развитию локальных площадок, суперприложений, собственных CDN, систем монетизации и технологических решений.
Для российских компаний рынок может представлять интерес одновременно как технологическое и контентное направление. К потенциальным направлениям относятся white-label VOD, AdTech, рекомендательные системы, CDN/DRM, AI-инструменты, анимация, образовательный и семейный контент, а также совместные проекты с локальными медиакомпаниями.
Креативные индустрии Ирана формируются на пересечении аудиовизуального производства, цифровых платформ, игровой индустрии, дизайна, анимации, рекламы и новых моделей монетизации контента. В цифровой части рынка ключевую роль играют онлайн-видео, VOD/SVOD, пользовательский контент, суперприложения, подкасты, игры, AdTech и creator economy.
На начало 2025 года в Иране насчитывалось 73,2 млн интернет-пользователей, что соответствовало 79,6% населения, а число идентичностей в социальных медиа оценивалось в 48 млн. Такая цифровая база создаёт устойчивый спрос на локальные медиа-сервисы, развлекательный контент и UGC-платформы.
Особенностью рынка является усиление национальных цифровых экосистем. Это способствует развитию локальных площадок, суперприложений, собственных CDN, систем монетизации и технологических решений.
Для российских компаний рынок может представлять интерес одновременно как технологическое и контентное направление. К потенциальным направлениям относятся white-label VOD, AdTech, рекомендательные системы, CDN/DRM, AI-инструменты, анимация, образовательный и семейный контент, а также совместные проекты с локальными медиакомпаниями.
1. Понятие и структура рынка креативных индустрий
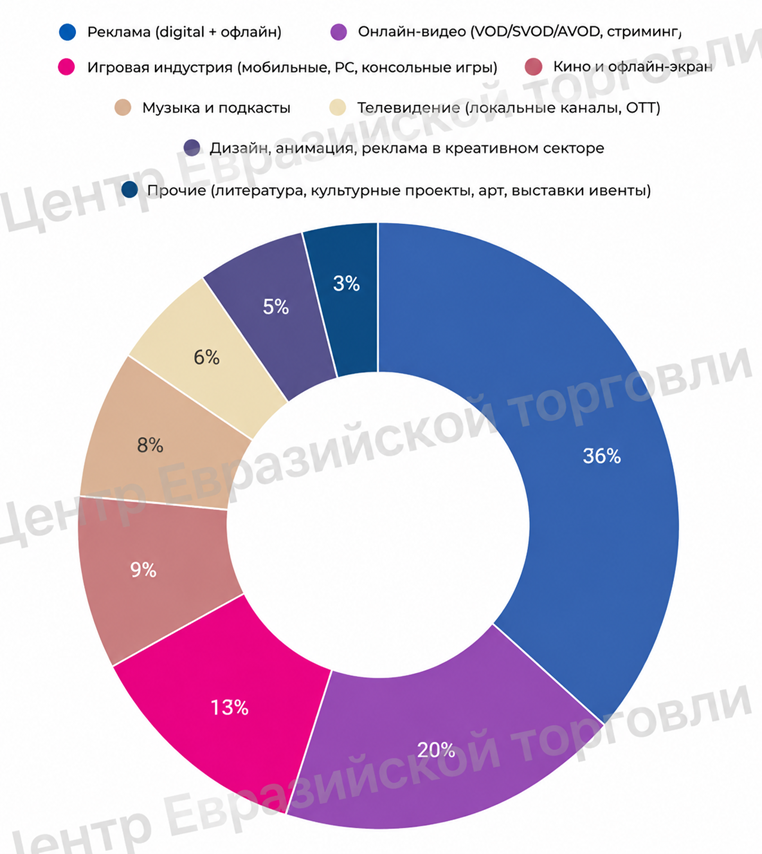
В иранском контексте креативные индустрии охватывают производство, распространение и монетизацию цифрового и офлайн-контента. В отличие от традиционного понимания медиарынка, современная креативная экономика включает не только студии и вещателей, но и технологические платформы, рекламные системы, инструменты для авторов и цифровую инфраструктуру.
• кино, телевидение, онлайн-видео, VOD и SVOD;
• музыка и подкасты;
• UGC-платформы и цифровые медиа;
• игровая индустрия;
• анимация и дизайн;
• реклама, маркетинг, AdTech и MarTech;
• creator economy и инструменты монетизации авторов;
• суперприложения и коммуникационные платформы;
• CDN, DRM, аналитика и рекомендательные системы.
2. Цифровая аудитория и изменение медиапотребления
Высокое проникновение интернета и mobile-first поведение аудитории являются базовыми факторами развития отрасли. Значительная часть медиапотребления переносится в приложения, стриминговые сервисы, мессенджеры и локальные платформы.
Цифровой сдвиг проявляется и в структуре монетизации. Даже при рекордных 35 млн проданных билетов в кинотеатрах в 2025 году кассовая выручка оценивалась примерно в 2 трлн туманов, тогда как онлайн-платформы формируют существенно более масштабные цифровые денежные потоки.
Это означает, что офлайн-кино сохраняет культурное значение, однако центр коммерческого роста постепенно перемещается в цифровые каналы: подписки, реклама, транзакционные модели, бренд-интеграции и игровые покупки.
3. Онлайн-видео, VOD и SVOD
Онлайн-видео является одним из ключевых сегментов иранской креативной экономики. Рост локальных платформ поддерживается цифровой аудиторией, ограниченной доступностью части глобальных сервисов и спросом на персоязычный контент.
Сегмент SVOD имеет потенциал дальнейшего развития за счет оригинального контента, семейных и детских форматов, бандлинга с телекоммуникационными тарифами и гибридных моделей монетизации.
3.1. Aparat
Aparat является ведущей локальной UGC- и видеоплатформой. В исходных данных указывается средняя дневная аудитория около 8,5 млн пользователей и порядка 70 млрд минут просмотров за полугодие. Такой масштаб делает платформу важным каналом дистрибуции контента и рекламы.
3.2
Filimo и Namava относятся к крупнейшим SVOD-платформам и конкурируют за аудиторию за счёт оригинального контента, сериалов и детских программ. Их развитие демонстрирует переход рынка к локальным подписочным экосистемам.
4. Суперприложения и коммуникационные платформы
Rubika, Bale и Eitaa выступают не только как коммуникационные сервисы, но и как каналы распространения контента и рекламы. Суперприложения постепенно объединяют коммуникации, медиа и коммерческие функции.
Для коммуникационных платформ важными факторами конкурентоспособности являются безопасность данных, качество пользовательского опыта и уровень доверия аудитории.
5. Игровая индустрия
Игровой рынок является одним из наиболее динамичных компонентов креативной экономики. Его объём в 2025 году оценивался в $790 млн, а прогнозируемый CAGR на 2026–2033 годы составляет 8,25%.
Рынок включает локальных издателей, небольшие студии мобильных игр и B2C-магазины цифрового контента. Дополнительные возможности связаны с локализацией игровых платформ, внутриигровой монетизацией и дистрибуцией цифрового контента.
6. Реклама и AdTech
Объём рекламного рынка, включая цифровую рекламу, в 2025 году оценивался в $2,22 млрд. Общий рост прогнозируется умеренным — около 4% CAGR до 2033 года, однако внутри рынка доля digital увеличивается за счёт локальных платформ, маркетплейсов и новых форматов.
Ограниченная доступность глобальных рекламных экосистем создаёт спрос на национальные AdTech-инструменты: рекламные серверы, DSP, DMP, атрибуцию, BI, антифрод и self-serve кабинеты.
7. Кино и офлайн-медиа
Кинотеатральный сегмент в 2025 году показал высокую посещаемость — 35 млн проданных билетов.
При этом сравнительно ограниченная денежная ёмкость офлайн-кино подтверждает структурный сдвиг монетизации в онлайн. Для продюсеров и правообладателей всё большее значение приобретают цифровые окна, подписки, реклама и экспорт контента.
8. Объём и динамика рынка
Креативный рынок неоднороден, поэтому его целесообразно оценивать по отдельным сегментам. В исходном материале наиболее определённые показатели приведены для рекламы и видеоигр, тогда как онлайн-видео характеризуется прежде всего темпами проникновения и структурой роста.
• реклама, включая digital: $2,22 млрд в 2025 году;
• видеоигры: $790 млн в 2025 году;
• кинотеатры: 35 млн проданных билетов в 2025 году.
Сопоставлять эти показатели напрямую нельзя: они отражают разные метрики — выручку рынка, пользовательское проникновение и физическую посещаемость. Однако вместе они показывают масштаб цифрового спроса и переход к платформенной модели потребления.
9. Прогноз до 2030 года
До 2030 года дальнейшее развитие рынка будет связано прежде всего с цифровыми сегментами, включая онлайн-видео, игры и цифровую рекламу.
Наиболее быстрый рост ожидается в digital-сегментах, прежде всего в играх и моделях SVOD/AVOD.
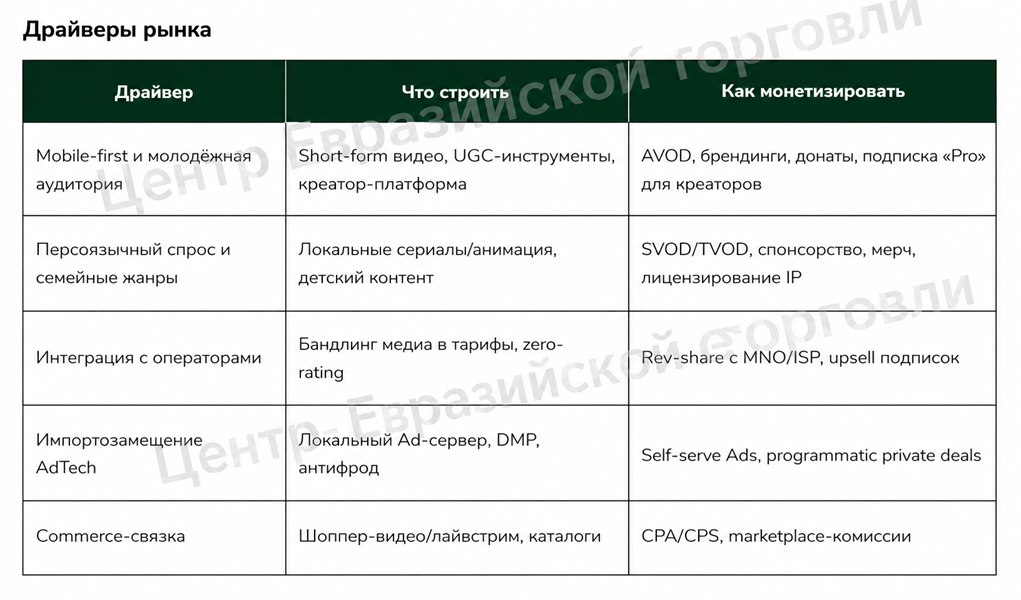
10. Основные драйверы роста
• проникновение интернета около 80% и mobile-first потребление;
• укрепление локальных платформ Aparat, Filimo, Namava и суперприложений;
• развитие AVOD, SVOD, TVOD и гибридных моделей;
• бандлинг медиасервисов с тарифами операторов;
• переток рекламных бюджетов в персоязычные цифровые каналы;
• рост игровой индустрии и цифрового B2C-контента;
• развитие локальных CDN, edge-кэша, AI-рекомендаций и аналитики.
11. Социально-демографические факторы
Молодые возрастные группы являются важной частью аудитории цифровых медиасервисов и формируют спрос на короткое видео, игры, подкасты, стриминг, UGC и интерактивные форматы.
Культурная близость и спрос на локальные истории повышают ценность контента на фарси. Устойчивый интерес существует к семейным сериалам, комедиям, историческим форматам, образовательному и детскому контенту.
Сильные традиции литературы, поэзии, музыки и анимации создают основу для формирования локальной интеллектуальной собственности и потенциального экспорта в персоязычную диаспору.
12. Экономические факторы
Рекламные и пользовательские бюджеты постепенно перемещаются из офлайна в digital. Рост подписок, микроплатежей, бандлинга с операторами и рекламных моделей формирует новую структуру доходов.
Дополнительным преимуществом является относительно низкий порог входа в производство цифрового контента. Доступность камер, монтажа, звуковых инструментов и локального пост-продакшна позволяет развивать небольшие студии и крауд-продакшн.
Монетизация всё чаще строится вокруг AVOD и hybrid-моделей, бренд-интеграций, shopper media, mid-roll рекламы и короткого видео.
13. Регуляторные и технологические факторы
Развитие национальной цифровой инфраструктуры способствует расширению локальных платформ, дата-центров и сервисов распространения контента. NIN/SHOMA играет значимую роль в инфраструктуре хранения и доставки цифрового контента.
Развитие локальных CDN, edge-кэша, современных кодеков HEVC/AV1 и AI-рекомендаций способно повышать качество доставки, удержание аудитории и доход на пользователя.
Отдельное значение имеют партнёрства платформ с операторами связи и платёжными сервисами, позволяющие объединять контент, подписку, трафик и расчёты в одной экосистеме.
14. Внешнеэкономические факторы и их влияние на рынок
14.1. Монетизация и расчёты
Ограниченный доступ к глобальным платёжным рельсам осложняет эквайринг, работу со сторами, международные подписки и экспорт цифровой выручки.
14.2. Программное обеспечение и облака
Ограничения на SaaS, облачные сервисы, CDN, DRM, DSP/SSP и инструменты аналитики увеличивают стоимость владения и могут замедлять релизы.
14.3. Права и каталоги
Приобретение международных лицензий на фильмы, музыку и форматы, а также международные копродакшены и фестивальные маршруты могут быть осложнены внешними ограничениями.
14.4. Маркетинговые закупки
Ограниченный доступ к глобальному рекламному инвентарю снижает возможности масштабирования через международные рекламные платформы и усиливает роль локального AdTech.
15. Регуляторная среда
При работе на иранском рынке цифровым и медиакомпаниям необходимо учитывать применимые требования в сфере лицензирования, распространения контента, обработки данных, информационной безопасности и модерации. Конкретные требования зависят от категории сервиса, типа распространяемого контента и используемой бизнес-модели.
При запуске VOD/SVOD, музыкальных, игровых и других цифровых сервисов регуляторные требования целесообразно оценивать отдельно для каждого конкретного проекта.
16. Технологическая адаптация
Одним из базовых подходов является полная локализация технологического стека: on-premise или частные облака в Иране, локальные CDN, edge-кэш, отказ от геозависимых API и использование собственного DRM.
Такая архитектура снижает зависимость от внешних сервисов и повышает устойчивость платформы в условиях ограничений на международный трафик и облачную инфраструктуру.
17. Адаптация моделей монетизации
Вместо зависимости от чистой подписки рынок допускает диверсификацию через AVOD и hybrid-модели, транзакционные платежи TVOD/PPV, бренд-интеграции и прямые донаты.
Гибридная модель особенно важна там, где платёжные ограничения или чувствительность аудитории к цене затрудняют масштабирование классического SVOD.
18. Контентная стратегия
По оценке Центра Евразийской торговли, потенциальный коммерческий интерес могут представлять семейные сериалы, исторические форматы, образовательный и детский контент, документалистика, спорт и анимация.
Отдельный потенциал имеют локальные IP и копродакшены с иранскими студиями. Такой подход позволяет одновременно учитывать культурную специфику и создавать продукт, пригодный для дальнейшего экспорта.
19. Конкурентная среда
19.1. Локальные игроки
В онлайн-видео лидирующие позиции занимают Aparat, Filimo и Namava. В сегменте коммуникаций и медиа-дистрибуции значимую роль играют Rubika, Bale и Eitaa. В рекламе развиваются национальные рекламные сети и платформенные инструменты, включая Aparat Ads и операторские DSP.
19.2. Зарубежные игроки
В отдельных технологических сегментах рынка присутствуют зарубежные поставщики IT- и инфраструктурных решений. При этом особенности иранского цифрового рынка повышают значение локализации технологий и взаимодействия с местными партнерами.
20. Ключевые запросы B2C
• быстрая загрузка и стабильная работа при различном качестве соединения;
• безопасность и конфиденциальность данных;
• полноценный интерфейс на фарси и локальные культурные коды;
• разнообразие семейного, образовательного и детского контента;
• лайвстримы, подкасты, shopper video и другие интерактивные форматы.
21. Ключевые запросы B2B
Для бизнеса основными задачами являются снижение стоимости дистрибуции и рекламы, доступ к новым каналам продаж и получение прозрачной аналитики аудитории.
• LTV и сегментация аудитории;
• performance-аналитика;
• AdTech-антифрод и атрибуция;
• CPM/CPC-модели внутри локальных платформ;
• commerce-video и shopper media;
• интеграция данных о контенте, рекламе и продажах.
22. Запросы государственного сектора
В государственном секторе развитие креативных индустрий связано с задачами цифровизации культуры, поддержкой национальных платформ, локальным хранением данных и расширением цифровых каналов распространения иранского культурного контента.
Экспорт медиаконтента в соседние страны и персоязычные сообщества может рассматриваться как отдельное направление развития отрасли и внешней дистрибуции контента.
В иранском контексте креативные индустрии охватывают производство, распространение и монетизацию цифрового и офлайн-контента. В отличие от традиционного понимания медиарынка, современная креативная экономика включает не только студии и вещателей, но и технологические платформы, рекламные системы, инструменты для авторов и цифровую инфраструктуру.
• кино, телевидение, онлайн-видео, VOD и SVOD;
• музыка и подкасты;
• UGC-платформы и цифровые медиа;
• игровая индустрия;
• анимация и дизайн;
• реклама, маркетинг, AdTech и MarTech;
• creator economy и инструменты монетизации авторов;
• суперприложения и коммуникационные платформы;
• CDN, DRM, аналитика и рекомендательные системы.
2. Цифровая аудитория и изменение медиапотребления
Высокое проникновение интернета и mobile-first поведение аудитории являются базовыми факторами развития отрасли. Значительная часть медиапотребления переносится в приложения, стриминговые сервисы, мессенджеры и локальные платформы.
Цифровой сдвиг проявляется и в структуре монетизации. Даже при рекордных 35 млн проданных билетов в кинотеатрах в 2025 году кассовая выручка оценивалась примерно в 2 трлн туманов, тогда как онлайн-платформы формируют существенно более масштабные цифровые денежные потоки.
Это означает, что офлайн-кино сохраняет культурное значение, однако центр коммерческого роста постепенно перемещается в цифровые каналы: подписки, реклама, транзакционные модели, бренд-интеграции и игровые покупки.
3. Онлайн-видео, VOD и SVOD
Онлайн-видео является одним из ключевых сегментов иранской креативной экономики. Рост локальных платформ поддерживается цифровой аудиторией, ограниченной доступностью части глобальных сервисов и спросом на персоязычный контент.
Сегмент SVOD имеет потенциал дальнейшего развития за счет оригинального контента, семейных и детских форматов, бандлинга с телекоммуникационными тарифами и гибридных моделей монетизации.
3.1. Aparat
Aparat является ведущей локальной UGC- и видеоплатформой. В исходных данных указывается средняя дневная аудитория около 8,5 млн пользователей и порядка 70 млрд минут просмотров за полугодие. Такой масштаб делает платформу важным каналом дистрибуции контента и рекламы.
3.2
Filimo и Namava относятся к крупнейшим SVOD-платформам и конкурируют за аудиторию за счёт оригинального контента, сериалов и детских программ. Их развитие демонстрирует переход рынка к локальным подписочным экосистемам.
4. Суперприложения и коммуникационные платформы
Rubika, Bale и Eitaa выступают не только как коммуникационные сервисы, но и как каналы распространения контента и рекламы. Суперприложения постепенно объединяют коммуникации, медиа и коммерческие функции.
Для коммуникационных платформ важными факторами конкурентоспособности являются безопасность данных, качество пользовательского опыта и уровень доверия аудитории.
5. Игровая индустрия
Игровой рынок является одним из наиболее динамичных компонентов креативной экономики. Его объём в 2025 году оценивался в $790 млн, а прогнозируемый CAGR на 2026–2033 годы составляет 8,25%.
Рынок включает локальных издателей, небольшие студии мобильных игр и B2C-магазины цифрового контента. Дополнительные возможности связаны с локализацией игровых платформ, внутриигровой монетизацией и дистрибуцией цифрового контента.
6. Реклама и AdTech
Объём рекламного рынка, включая цифровую рекламу, в 2025 году оценивался в $2,22 млрд. Общий рост прогнозируется умеренным — около 4% CAGR до 2033 года, однако внутри рынка доля digital увеличивается за счёт локальных платформ, маркетплейсов и новых форматов.
Ограниченная доступность глобальных рекламных экосистем создаёт спрос на национальные AdTech-инструменты: рекламные серверы, DSP, DMP, атрибуцию, BI, антифрод и self-serve кабинеты.
7. Кино и офлайн-медиа
Кинотеатральный сегмент в 2025 году показал высокую посещаемость — 35 млн проданных билетов.
При этом сравнительно ограниченная денежная ёмкость офлайн-кино подтверждает структурный сдвиг монетизации в онлайн. Для продюсеров и правообладателей всё большее значение приобретают цифровые окна, подписки, реклама и экспорт контента.
8. Объём и динамика рынка
Креативный рынок неоднороден, поэтому его целесообразно оценивать по отдельным сегментам. В исходном материале наиболее определённые показатели приведены для рекламы и видеоигр, тогда как онлайн-видео характеризуется прежде всего темпами проникновения и структурой роста.
• реклама, включая digital: $2,22 млрд в 2025 году;
• видеоигры: $790 млн в 2025 году;
• кинотеатры: 35 млн проданных билетов в 2025 году.
Сопоставлять эти показатели напрямую нельзя: они отражают разные метрики — выручку рынка, пользовательское проникновение и физическую посещаемость. Однако вместе они показывают масштаб цифрового спроса и переход к платформенной модели потребления.
9. Прогноз до 2030 года
До 2030 года дальнейшее развитие рынка будет связано прежде всего с цифровыми сегментами, включая онлайн-видео, игры и цифровую рекламу.
Наиболее быстрый рост ожидается в digital-сегментах, прежде всего в играх и моделях SVOD/AVOD.
10. Основные драйверы роста
• проникновение интернета около 80% и mobile-first потребление;
• укрепление локальных платформ Aparat, Filimo, Namava и суперприложений;
• развитие AVOD, SVOD, TVOD и гибридных моделей;
• бандлинг медиасервисов с тарифами операторов;
• переток рекламных бюджетов в персоязычные цифровые каналы;
• рост игровой индустрии и цифрового B2C-контента;
• развитие локальных CDN, edge-кэша, AI-рекомендаций и аналитики.
11. Социально-демографические факторы
Молодые возрастные группы являются важной частью аудитории цифровых медиасервисов и формируют спрос на короткое видео, игры, подкасты, стриминг, UGC и интерактивные форматы.
Культурная близость и спрос на локальные истории повышают ценность контента на фарси. Устойчивый интерес существует к семейным сериалам, комедиям, историческим форматам, образовательному и детскому контенту.
Сильные традиции литературы, поэзии, музыки и анимации создают основу для формирования локальной интеллектуальной собственности и потенциального экспорта в персоязычную диаспору.
12. Экономические факторы
Рекламные и пользовательские бюджеты постепенно перемещаются из офлайна в digital. Рост подписок, микроплатежей, бандлинга с операторами и рекламных моделей формирует новую структуру доходов.
Дополнительным преимуществом является относительно низкий порог входа в производство цифрового контента. Доступность камер, монтажа, звуковых инструментов и локального пост-продакшна позволяет развивать небольшие студии и крауд-продакшн.
Монетизация всё чаще строится вокруг AVOD и hybrid-моделей, бренд-интеграций, shopper media, mid-roll рекламы и короткого видео.
13. Регуляторные и технологические факторы
Развитие национальной цифровой инфраструктуры способствует расширению локальных платформ, дата-центров и сервисов распространения контента. NIN/SHOMA играет значимую роль в инфраструктуре хранения и доставки цифрового контента.
Развитие локальных CDN, edge-кэша, современных кодеков HEVC/AV1 и AI-рекомендаций способно повышать качество доставки, удержание аудитории и доход на пользователя.
Отдельное значение имеют партнёрства платформ с операторами связи и платёжными сервисами, позволяющие объединять контент, подписку, трафик и расчёты в одной экосистеме.
14. Внешнеэкономические факторы и их влияние на рынок
14.1. Монетизация и расчёты
Ограниченный доступ к глобальным платёжным рельсам осложняет эквайринг, работу со сторами, международные подписки и экспорт цифровой выручки.
14.2. Программное обеспечение и облака
Ограничения на SaaS, облачные сервисы, CDN, DRM, DSP/SSP и инструменты аналитики увеличивают стоимость владения и могут замедлять релизы.
14.3. Права и каталоги
Приобретение международных лицензий на фильмы, музыку и форматы, а также международные копродакшены и фестивальные маршруты могут быть осложнены внешними ограничениями.
14.4. Маркетинговые закупки
Ограниченный доступ к глобальному рекламному инвентарю снижает возможности масштабирования через международные рекламные платформы и усиливает роль локального AdTech.
15. Регуляторная среда
При работе на иранском рынке цифровым и медиакомпаниям необходимо учитывать применимые требования в сфере лицензирования, распространения контента, обработки данных, информационной безопасности и модерации. Конкретные требования зависят от категории сервиса, типа распространяемого контента и используемой бизнес-модели.
При запуске VOD/SVOD, музыкальных, игровых и других цифровых сервисов регуляторные требования целесообразно оценивать отдельно для каждого конкретного проекта.
16. Технологическая адаптация
Одним из базовых подходов является полная локализация технологического стека: on-premise или частные облака в Иране, локальные CDN, edge-кэш, отказ от геозависимых API и использование собственного DRM.
Такая архитектура снижает зависимость от внешних сервисов и повышает устойчивость платформы в условиях ограничений на международный трафик и облачную инфраструктуру.
17. Адаптация моделей монетизации
Вместо зависимости от чистой подписки рынок допускает диверсификацию через AVOD и hybrid-модели, транзакционные платежи TVOD/PPV, бренд-интеграции и прямые донаты.
Гибридная модель особенно важна там, где платёжные ограничения или чувствительность аудитории к цене затрудняют масштабирование классического SVOD.
18. Контентная стратегия
По оценке Центра Евразийской торговли, потенциальный коммерческий интерес могут представлять семейные сериалы, исторические форматы, образовательный и детский контент, документалистика, спорт и анимация.
Отдельный потенциал имеют локальные IP и копродакшены с иранскими студиями. Такой подход позволяет одновременно учитывать культурную специфику и создавать продукт, пригодный для дальнейшего экспорта.
19. Конкурентная среда
19.1. Локальные игроки
В онлайн-видео лидирующие позиции занимают Aparat, Filimo и Namava. В сегменте коммуникаций и медиа-дистрибуции значимую роль играют Rubika, Bale и Eitaa. В рекламе развиваются национальные рекламные сети и платформенные инструменты, включая Aparat Ads и операторские DSP.
19.2. Зарубежные игроки
В отдельных технологических сегментах рынка присутствуют зарубежные поставщики IT- и инфраструктурных решений. При этом особенности иранского цифрового рынка повышают значение локализации технологий и взаимодействия с местными партнерами.
20. Ключевые запросы B2C
• быстрая загрузка и стабильная работа при различном качестве соединения;
• безопасность и конфиденциальность данных;
• полноценный интерфейс на фарси и локальные культурные коды;
• разнообразие семейного, образовательного и детского контента;
• лайвстримы, подкасты, shopper video и другие интерактивные форматы.
21. Ключевые запросы B2B
Для бизнеса основными задачами являются снижение стоимости дистрибуции и рекламы, доступ к новым каналам продаж и получение прозрачной аналитики аудитории.
• LTV и сегментация аудитории;
• performance-аналитика;
• AdTech-антифрод и атрибуция;
• CPM/CPC-модели внутри локальных платформ;
• commerce-video и shopper media;
• интеграция данных о контенте, рекламе и продажах.
22. Запросы государственного сектора
В государственном секторе развитие креативных индустрий связано с задачами цифровизации культуры, поддержкой национальных платформ, локальным хранением данных и расширением цифровых каналов распространения иранского культурного контента.
Экспорт медиаконтента в соседние страны и персоязычные сообщества может рассматриваться как отдельное направление развития отрасли и внешней дистрибуции контента.
23. Потенциальные направления развития рынка
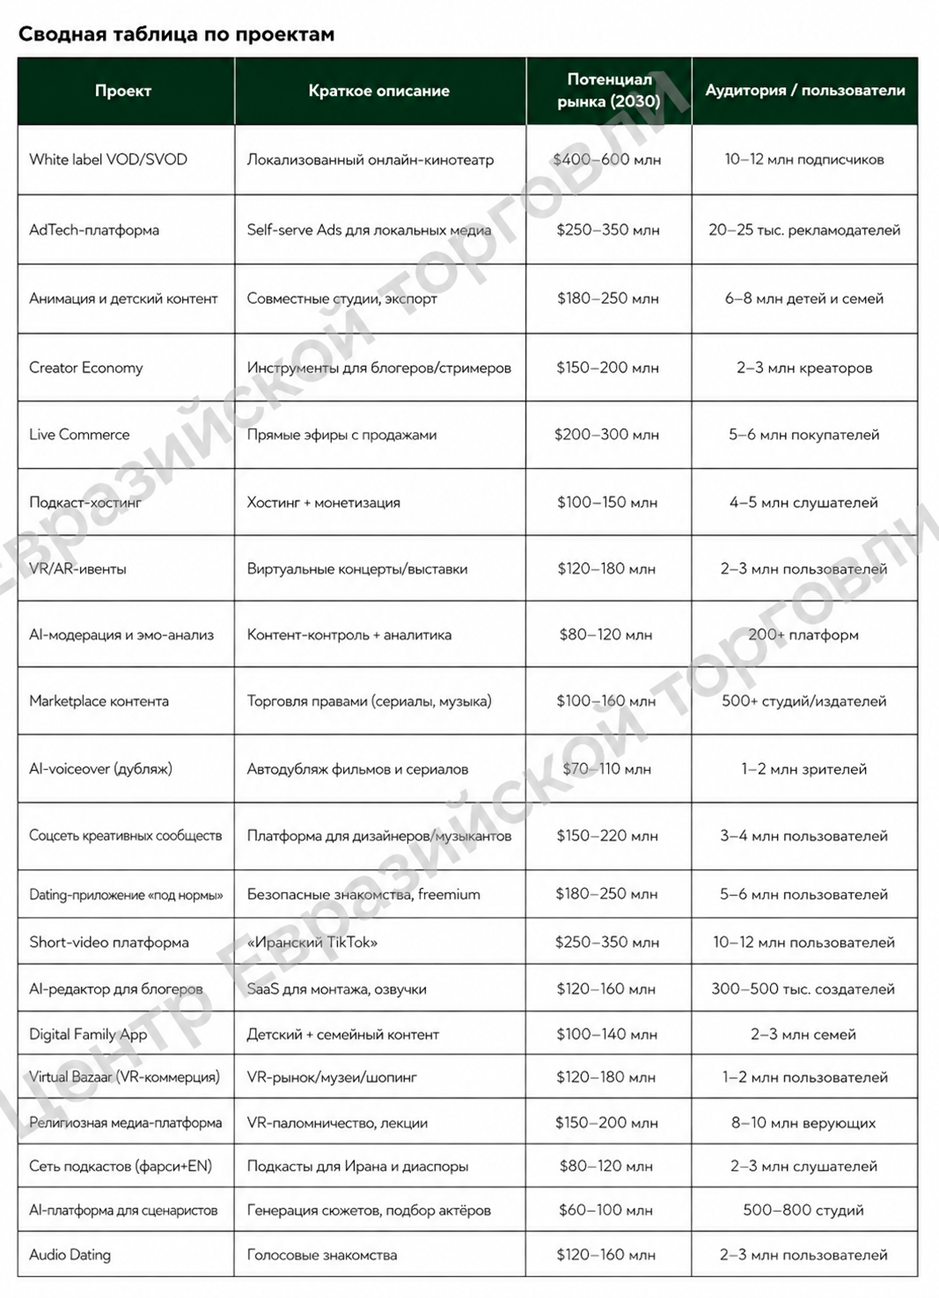
Проведенный анализ позволяет выделить ряд направлений, которые могут представлять интерес для дальнейшего развития и коммерческой оценки.
• AdTech и MarTech: включая развитие self-serve рекламных кабинетов;
• лайвстрим-коммерция, VR/AR-ивенты и агрегаторы подкастов;
• creator economy: и развитие инструментов монетизации авторов;
• профессиональная анимация и детский контент;
• BI и Big Data для брендов и медиа;
• экспорт персоязычного контента и работа с диаспорой.
24. Возможности для российских компаний
Для российских компаний наиболее очевидны две группы возможностей: технологические платформы и совместный контент. В технологической части применим опыт VOD, AdTech, рекомендательных систем, антифрода, CDN/DRM и production pipeline.
В контентной части перспективны совместные сериалы, документалистика, анимация, образовательные и семейные форматы с возможностью дистрибуции в России, Иране, Центральной Азии и среди персоязычной аудитории.
Особенности конкурентной среды создают возможности для локализованных технологических и контентных решений. При выходе на рынок существенное значение имеют адаптация продукта и взаимодействие с местными участниками.
25. White-label VOD/SVOD
По оценке Центра Евразийской торговли, одним из потенциальных форматов выхода на рынок может стать локализованная VOD/SVOD-платформа под брендом иранского партнера. Базовый продукт должен поддерживать фарси, локальное размещение, DRM, рекомендации и гибкие модели монетизации.
Потенциальными заказчиками и партнёрами могут выступать телеканалы, частные студии, медиахолдинги и другие организации, заинтересованные в собственном цифровом канале дистрибуции.
26. Локальная AdTech-платформа
Отдельным направлением развития может стать локальный рекламный кабинет с таргетингом, BI, атрибуцией, антифродом и self-serve функциональностью.
Особую ценность имеет интеграция с национальными платформами, суперприложениями и операторскими экосистемами, где уже сосредоточена значительная аудитория.
27. Анимация и детский контент
Анимация и детский контент могут рассматриваться как одно из потенциальных направлений российско-иранского сотрудничества. Совместные студии могут объединять производственные компетенции российских участников и локальную культурную экспертизу иранских партнёров.
Такой контент одновременно востребован семейной аудиторией, образовательным сектором и государственными культурными программами и потенциально пригоден для экспорта.
28. Creator Economy
Одним из потенциальных направлений может стать платформа creator economy, объединяющая донаты, подписки, CPA-модели, аналитику и интеграцию с локальными каналами дистрибуции.
Наиболее логичным подходом является не создание изолированной социальной сети, а технологическая надстройка над существующими платформами и суперприложениями.
29. Live Commerce
Лайвстрим-коммерция объединяет e-commerce и видеоконтент: пользователь смотрит прямой эфир и одновременно может приобретать демонстрируемые товары.
Потенциальным направлением развития является интеграция подобных решений с локальными маркетплейсами и цифровыми торговыми площадками. Модель может монетизироваться через рекламу, комиссии и бренд-интеграции.
30. Подкасты и аудиоконтент
Отдельной нишей является локальный подкаст-хостинг с подписками, рекламой и аналитикой для авторов. Потенциал особенно заметен в образовательном, культурном и тематическом аудиоконтенте. Дополнительное направление — сети подкастов на фарси и английском, способные работать одновременно на внутреннюю аудиторию и диаспору.
31. AI-инструменты для медиа
Искусственный интеллект может использоваться в нескольких звеньях медиа производства: модерация UGC, анализ аудитории, рекомендации, монтаж, субтитры, озвучка и поддержка сценаристов. К потенциальным продуктовым направлениям относятся AI-системы модерации и анализа контента, сервисы умного автоматизированного дубляжа, AI-инструменты для блогеров и AI-платформа для сценаристов, продюсеров. Наиболее практичными будут инструменты, которые поддерживают фарси и могут быть встроены в существующие локальные платформы.
32. VR/AR и новые форматы
VR/AR-ивенты, виртуальные выставки, концерты и Virtual Bazaar рассматриваются как новые формы цифрового потребления и коммерции. Их ценность заключается в возможности объединить контент, культурные проекты, торговлю и экспортные сценарии. Подобные проекты пока относятся к более ранним сегментам рынка, однако могут быть интересны как пилотные продукты для культурных организаций и коммерческих партнёров.
33. Маркетплейс лицензирования контента
Цифровая площадка для обмена правами на сериалы, музыку и анимацию может упростить взаимодействие между студиями, телеканалами и онлайн-сервисами. Такая инфраструктура особенно актуальна в условиях, когда международные сделки с правами осложнены, а внутренний рынок нуждается в более эффективном обороте локальных каталогов.
34. Экспорт персоязычного контента
Отдельным направлением развития может стать дистрибуция иранских сериалов, анимации, подкастов и образовательного контента среди персоязычной аудитории за пределами Ирана. При реализации таких проектов необходимо отдельно учитывать правовые платёжные ограничения соответствующих юрисдикций.
Проведенный анализ позволяет выделить ряд направлений, которые могут представлять интерес для дальнейшего развития и коммерческой оценки.
• AdTech и MarTech: включая развитие self-serve рекламных кабинетов;
• лайвстрим-коммерция, VR/AR-ивенты и агрегаторы подкастов;
• creator economy: и развитие инструментов монетизации авторов;
• профессиональная анимация и детский контент;
• BI и Big Data для брендов и медиа;
• экспорт персоязычного контента и работа с диаспорой.
24. Возможности для российских компаний
Для российских компаний наиболее очевидны две группы возможностей: технологические платформы и совместный контент. В технологической части применим опыт VOD, AdTech, рекомендательных систем, антифрода, CDN/DRM и production pipeline.
В контентной части перспективны совместные сериалы, документалистика, анимация, образовательные и семейные форматы с возможностью дистрибуции в России, Иране, Центральной Азии и среди персоязычной аудитории.
Особенности конкурентной среды создают возможности для локализованных технологических и контентных решений. При выходе на рынок существенное значение имеют адаптация продукта и взаимодействие с местными участниками.
25. White-label VOD/SVOD
По оценке Центра Евразийской торговли, одним из потенциальных форматов выхода на рынок может стать локализованная VOD/SVOD-платформа под брендом иранского партнера. Базовый продукт должен поддерживать фарси, локальное размещение, DRM, рекомендации и гибкие модели монетизации.
Потенциальными заказчиками и партнёрами могут выступать телеканалы, частные студии, медиахолдинги и другие организации, заинтересованные в собственном цифровом канале дистрибуции.
26. Локальная AdTech-платформа
Отдельным направлением развития может стать локальный рекламный кабинет с таргетингом, BI, атрибуцией, антифродом и self-serve функциональностью.
Особую ценность имеет интеграция с национальными платформами, суперприложениями и операторскими экосистемами, где уже сосредоточена значительная аудитория.
27. Анимация и детский контент
Анимация и детский контент могут рассматриваться как одно из потенциальных направлений российско-иранского сотрудничества. Совместные студии могут объединять производственные компетенции российских участников и локальную культурную экспертизу иранских партнёров.
Такой контент одновременно востребован семейной аудиторией, образовательным сектором и государственными культурными программами и потенциально пригоден для экспорта.
28. Creator Economy
Одним из потенциальных направлений может стать платформа creator economy, объединяющая донаты, подписки, CPA-модели, аналитику и интеграцию с локальными каналами дистрибуции.
Наиболее логичным подходом является не создание изолированной социальной сети, а технологическая надстройка над существующими платформами и суперприложениями.
29. Live Commerce
Лайвстрим-коммерция объединяет e-commerce и видеоконтент: пользователь смотрит прямой эфир и одновременно может приобретать демонстрируемые товары.
Потенциальным направлением развития является интеграция подобных решений с локальными маркетплейсами и цифровыми торговыми площадками. Модель может монетизироваться через рекламу, комиссии и бренд-интеграции.
30. Подкасты и аудиоконтент
Отдельной нишей является локальный подкаст-хостинг с подписками, рекламой и аналитикой для авторов. Потенциал особенно заметен в образовательном, культурном и тематическом аудиоконтенте. Дополнительное направление — сети подкастов на фарси и английском, способные работать одновременно на внутреннюю аудиторию и диаспору.
31. AI-инструменты для медиа
Искусственный интеллект может использоваться в нескольких звеньях медиа производства: модерация UGC, анализ аудитории, рекомендации, монтаж, субтитры, озвучка и поддержка сценаристов. К потенциальным продуктовым направлениям относятся AI-системы модерации и анализа контента, сервисы умного автоматизированного дубляжа, AI-инструменты для блогеров и AI-платформа для сценаристов, продюсеров. Наиболее практичными будут инструменты, которые поддерживают фарси и могут быть встроены в существующие локальные платформы.
32. VR/AR и новые форматы
VR/AR-ивенты, виртуальные выставки, концерты и Virtual Bazaar рассматриваются как новые формы цифрового потребления и коммерции. Их ценность заключается в возможности объединить контент, культурные проекты, торговлю и экспортные сценарии. Подобные проекты пока относятся к более ранним сегментам рынка, однако могут быть интересны как пилотные продукты для культурных организаций и коммерческих партнёров.
33. Маркетплейс лицензирования контента
Цифровая площадка для обмена правами на сериалы, музыку и анимацию может упростить взаимодействие между студиями, телеканалами и онлайн-сервисами. Такая инфраструктура особенно актуальна в условиях, когда международные сделки с правами осложнены, а внутренний рынок нуждается в более эффективном обороте локальных каталогов.
34. Экспорт персоязычного контента
Отдельным направлением развития может стать дистрибуция иранских сериалов, анимации, подкастов и образовательного контента среди персоязычной аудитории за пределами Ирана. При реализации таких проектов необходимо отдельно учитывать правовые платёжные ограничения соответствующих юрисдикций.
35. Модели входа для российских компаний
35.1. Совместные предприятия
JV с иранскими компаниями могут рассматриваться как одна из практических форм работы в сегментах VOD, AdTech и анимации, где существенны локальные лицензии, соответствие регуляторным требованиям и наличие местного партнёра.
35.2. Пилотные проекты
Пилоты с университетами, культурными центрами, профильными государственными и отраслевыми организациями позволяют протестировать монетизацию и адаптацию продукта в ограниченном масштабе. Подход особенно применим для образовательного, детского и культурного контента.
35.3. White label
White-label модель может применяться для SVOD, AdTech, AI-редакторов и игровых платформ. Продвижение под брендом локального партнёра может облегчить интеграцию продукта в существующую рыночную и технологическую экосистему.
35.4. Иранская продуктовая линейка
Специализированные версии продуктов должны учитывать фарси, локальные культурные нормы, требования к данным и регулированию. Такая адаптация важна не только для интерфейса, но и для контента, монетизации и операционной модели.
36. Рекомендуемая последовательность выхода
• выбор конкретной ниши с подтверждённым дефицитом;
• поиск локального медиапартнёра, оператора или технологической платформы;
• локализация продукта на фарси и адаптация контентной политики;
• развёртывание локальной инфраструктуры и интеграция с национальными сервисами;
• запуск пилота и проверка модели монетизации
• переход к JV или white-label модели;
• масштабирование на смежные цифровые каналы и экспортные аудитории.
37. Основные риски реализации проектов
Ключевые риски реализации международных проектов связаны с проведением расчётов, лицензированием контента и платформ, требованиями к локализации данных, модерацией, технологической инфраструктурой и особенностями трансграничного взаимодействия.
38. Меры снижения рисков
• работа через локальные JV и white-label партнёрства;
• развёртывание on-premise или в локальных частных облаках;
• собственные или локальные CDN и DRM;
• диверсификация монетизации между подпиской, рекламой и транзакциями;
• локальная юридическая и контентная экспертиза;
• поэтапное пилотирование;
• адаптация интерфейсов и контента на фарси;
• создание локальной технической поддержки и аналитики.
39. Стратегические выводы
Иранский рынок креативных индустрий развивается в условиях высокой цифровой вовлечённости и одновременно ограниченной доступности ряда глобальных платформ. Это формирует среду, в которой национальные сервисы получают возможность быстро наращивать аудиторию и расширять набор функций.
Основной экономический потенциал сосредоточен в digital: онлайн-видео, игры, реклама, creator economy, AI-инструменты и новые интерактивные форматы. Офлайн-кино сохраняет значение, но уже не является единственным центром монетизации.
Для российских компаний потенциальный интерес может представлять сочетание технологий и контента: VOD, CDN/DRM, AdTech, рекомендательные системы, AI, анимация, семейный и образовательный контент. Конкурентоспособность таких проектов будет зависеть от качества локализации и способности работать в партнёрской модели.
35.1. Совместные предприятия
JV с иранскими компаниями могут рассматриваться как одна из практических форм работы в сегментах VOD, AdTech и анимации, где существенны локальные лицензии, соответствие регуляторным требованиям и наличие местного партнёра.
35.2. Пилотные проекты
Пилоты с университетами, культурными центрами, профильными государственными и отраслевыми организациями позволяют протестировать монетизацию и адаптацию продукта в ограниченном масштабе. Подход особенно применим для образовательного, детского и культурного контента.
35.3. White label
White-label модель может применяться для SVOD, AdTech, AI-редакторов и игровых платформ. Продвижение под брендом локального партнёра может облегчить интеграцию продукта в существующую рыночную и технологическую экосистему.
35.4. Иранская продуктовая линейка
Специализированные версии продуктов должны учитывать фарси, локальные культурные нормы, требования к данным и регулированию. Такая адаптация важна не только для интерфейса, но и для контента, монетизации и операционной модели.
36. Рекомендуемая последовательность выхода
• выбор конкретной ниши с подтверждённым дефицитом;
• поиск локального медиапартнёра, оператора или технологической платформы;
• локализация продукта на фарси и адаптация контентной политики;
• развёртывание локальной инфраструктуры и интеграция с национальными сервисами;
• запуск пилота и проверка модели монетизации
• переход к JV или white-label модели;
• масштабирование на смежные цифровые каналы и экспортные аудитории.
37. Основные риски реализации проектов
Ключевые риски реализации международных проектов связаны с проведением расчётов, лицензированием контента и платформ, требованиями к локализации данных, модерацией, технологической инфраструктурой и особенностями трансграничного взаимодействия.
38. Меры снижения рисков
• работа через локальные JV и white-label партнёрства;
• развёртывание on-premise или в локальных частных облаках;
• собственные или локальные CDN и DRM;
• диверсификация монетизации между подпиской, рекламой и транзакциями;
• локальная юридическая и контентная экспертиза;
• поэтапное пилотирование;
• адаптация интерфейсов и контента на фарси;
• создание локальной технической поддержки и аналитики.
39. Стратегические выводы
Иранский рынок креативных индустрий развивается в условиях высокой цифровой вовлечённости и одновременно ограниченной доступности ряда глобальных платформ. Это формирует среду, в которой национальные сервисы получают возможность быстро наращивать аудиторию и расширять набор функций.
Основной экономический потенциал сосредоточен в digital: онлайн-видео, игры, реклама, creator economy, AI-инструменты и новые интерактивные форматы. Офлайн-кино сохраняет значение, но уже не является единственным центром монетизации.
Для российских компаний потенциальный интерес может представлять сочетание технологий и контента: VOD, CDN/DRM, AdTech, рекомендательные системы, AI, анимация, семейный и образовательный контент. Конкурентоспособность таких проектов будет зависеть от качества локализации и способности работать в партнёрской модели.
Заключение
Креативные индустрии Ирана представляют собой растущую цифровую экосистему, объединяющую медиаплатформы, видеосервисы, игры, рекламу, суперприложения и инструменты для авторов. Высокое проникновение интернета и mobile-first потребление формируют устойчивую базу для дальнейшего роста.
Рынок рекламы в 2025 году оценивался в $2,22 млрд, рынок видеоигр — в $790 млн, а проникновение SVOD составляло около 13,6%. До 2030 года наиболее высокую динамику способны показывать цифровые сегменты, тогда как традиционные офлайн-медиа будут развиваться более умеренно.
Структурной особенностью рынка является высокая роль локальных платформ и национальной цифровой инфраструктуры. Эта особенность повышает требования к локализации и модели выхода на рынок, открывает пространство для технологических решений, интегрироваться с существующими экосистемами.
Для российских компаний одной из возможных стратегий являются пилотные проекты, совместные предприятия и white-label модели с глубокой локализацией продукта. Потенциально значимыми направлениями могут быть VOD, AdTech, AI, CDN/DRM, creator economy, анимация и образовательный контент.
Следующий этап развития рынка будет связан не только с ростом аудитории, но и с повышением эффективности её монетизации через гибридные подписочные модели, рекламу, commerce-видео, инструменты для авторов и персонализированные цифровые сервисы.
_____________________________________________________________________________
Настоящее исследование подготовила Марина Николаевна Насибуллина, исполнительный директор Центра Евразийской торговли.
Автор и Центр Евразийской торговли осуществляют деятельность в сфере международного экономического сотрудничества, торговли, инвестиций и развития деловых связей, включая проекты, связанные с Исламской Республикой Иран и другими государствами Евразии. В связи с этим автор и аффилированные с ним лица могут иметь профессиональный или коммерческий интерес к отдельным вопросам, рассматриваемым в настоящем исследовании.
Материал носит информационно-аналитический характер, отражает экспертную оценку автора на дату публикации и не является юридической, финансовой или инвестиционной консультацией, публичной офертой либо рекомендацией к совершению каких-либо сделок.
При использовании или цитировании исследования рекомендуется сохранять настоящее раскрытие информации в полном объёме.
© Центр Евразийской торговли, 2026. Все права защищены.
Креативные индустрии Ирана представляют собой растущую цифровую экосистему, объединяющую медиаплатформы, видеосервисы, игры, рекламу, суперприложения и инструменты для авторов. Высокое проникновение интернета и mobile-first потребление формируют устойчивую базу для дальнейшего роста.
Рынок рекламы в 2025 году оценивался в $2,22 млрд, рынок видеоигр — в $790 млн, а проникновение SVOD составляло около 13,6%. До 2030 года наиболее высокую динамику способны показывать цифровые сегменты, тогда как традиционные офлайн-медиа будут развиваться более умеренно.
Структурной особенностью рынка является высокая роль локальных платформ и национальной цифровой инфраструктуры. Эта особенность повышает требования к локализации и модели выхода на рынок, открывает пространство для технологических решений, интегрироваться с существующими экосистемами.
Для российских компаний одной из возможных стратегий являются пилотные проекты, совместные предприятия и white-label модели с глубокой локализацией продукта. Потенциально значимыми направлениями могут быть VOD, AdTech, AI, CDN/DRM, creator economy, анимация и образовательный контент.
Следующий этап развития рынка будет связан не только с ростом аудитории, но и с повышением эффективности её монетизации через гибридные подписочные модели, рекламу, commerce-видео, инструменты для авторов и персонализированные цифровые сервисы.
_____________________________________________________________________________
Настоящее исследование подготовила Марина Николаевна Насибуллина, исполнительный директор Центра Евразийской торговли.
Автор и Центр Евразийской торговли осуществляют деятельность в сфере международного экономического сотрудничества, торговли, инвестиций и развития деловых связей, включая проекты, связанные с Исламской Республикой Иран и другими государствами Евразии. В связи с этим автор и аффилированные с ним лица могут иметь профессиональный или коммерческий интерес к отдельным вопросам, рассматриваемым в настоящем исследовании.
Материал носит информационно-аналитический характер, отражает экспертную оценку автора на дату публикации и не является юридической, финансовой или инвестиционной консультацией, публичной офертой либо рекомендацией к совершению каких-либо сделок.
При использовании или цитировании исследования рекомендуется сохранять настоящее раскрытие информации в полном объёме.
© Центр Евразийской торговли, 2026. Все права защищены.
