1. Введение
Цифровая трансформация здравоохранения становится одним из ключевых направлений модернизации медицинской отрасли. Развитие электронных медицинских систем, телемедицины, дистанционного мониторинга пациентов, медицинской аналитики и технологий искусственного интеллекта позволяет повышать доступность медицинской помощи, оптимизировать работу клиник и формировать новые модели взаимодействия между пациентами, врачами, страховыми организациями и государственными учреждениями.
Для Ирана развитие HealthTech имеет особое значение. Значительная численность населения, высокая цифровая вовлеченность пользователей, неравномерное распределение медицинских специалистов и растущая потребность в современных сервисах здравоохранения создают устойчивый спрос на цифровые медицинские решения. Дополнительным фактором становится наличие базовой государственной инфраструктуры электронного здравоохранения, вокруг которой постепенно формируются коммерческие телемедицинские, аптечные и аналитические сервисы.
Ключевым элементом государственной цифровой инфраструктуры выступает интегрированная электронная система SIB, действующая с 2015 года. Она представляет собой единую платформу электронных медицинских карт для первичного звена здравоохранения и обеспечивает основу для дальнейшего развития медицинских регистров, электронных рецептов, дистанционного наблюдения и интеграции с региональными информационными системами.
Иран также официально поддерживает стратегический курс Всемирной организации здравоохранения Digital Health, предусматривающий расширение применения цифровых технологий для повышения доступности, устойчивости и эффективности национальной системы здравоохранения.
На практике наиболее заметное развитие получили платформы онлайн-записи к врачам, телемедицинские консультации, психологическая помощь, выездные медицинские и сестринские услуги, лабораторная диагностика на дому и сервисы электронной фармации. Одновременно формируется рынок корпоративного здоровья, дистанционного мониторинга хронических заболеваний и искусственного интеллекта для медицинской диагностики.
Настоящая статья посвящена анализу современного состояния рынка HealthTech в Иране, его объема и динамики, ключевых участников, факторов роста, технологических ниш и возможностей для российских компаний.
2. Общая характеристика рынка HealthTech
HealthTech объединяет цифровые технологии, используемые для организации медицинской помощи, управления учреждениями здравоохранения, хранения и обработки медицинских данных, диагностики, лечения и профилактики заболеваний.
К основным направлениям отрасли относятся:
·электронные медицинские карты и госпитальные информационные системы — EHR, EMR и HIS;
·телемедицина и мобильное здравоохранение — mHealth;
·цифровые аптечные сервисы — e-pharmacy;
·дистанционная диагностика и удаленный мониторинг пациентов — RPM;
·медицинская аналитика и технологии искусственного интеллекта;
·лабораторные информационные системы — LIMS;
·системы хранения и обработки медицинских изображений — PACS;
·цифровые решения для обучения медицинских специалистов и проведения клинических экзаменов;
·VR- и AR-симуляторы;
·интеграционные шины и национальные медицинские регистры.
Современный рынок HealthTech в Иране развивается одновременно в государственном и коммерческом сегментах. Государственная инфраструктура обеспечивает формирование электронных медицинских карт, реестров и базовых информационных систем, тогда как частные компании развивают пользовательские сервисы, мобильные приложения, телемедицинские платформы, цифровые аптеки и решения для автоматизации медицинских организаций.
Профессиональное сообщество также постепенно институционализируется. В стране действует Иранская ассоциация телемедицины, организующая профильные конгрессы, разрабатывающая методические материалы и формирующая профессиональную повестку в области «умного здравоохранения» — Smart Health.
Таким образом, иранский рынок HealthTech уже обладает базовой цифровой инфраструктурой, однако остается фрагментированным. Отдельные платформы и информационные системы развиваются достаточно активно, но уровень их интеграции, стандартизации и технологической зрелости существенно различается.
3. Современное состояние рынка
Наиболее массовыми цифровыми медицинскими сервисами в Иране стали онлайн-запись к врачам, телемедицинские консультации и маркетплейсы медицинских специалистов. Эти решения отвечают на базовые запросы пользователей: сокращение времени ожидания, возможность выбора врача, дистанционное получение первичной консультации и доступ к медицинской помощи независимо от места проживания.
Значительную роль играет экосистема Snapp, в составе которой развивается сервис SnappDoctor. Платформа ориентирована на массового пользователя и объединяет онлайн-консультации, выездные лабораторные услуги и отдельные функции электронной аптеки.
Сервис Doctor-Yab специализируется на поиске врачей и медицинских организаций, онлайн-записи и пользовательских рейтингах. Платформа объединяет более 20 тыс. специалистов, что делает ее одним из крупнейших маркетплейсов медицинских услуг в стране.
Платформа Pezeshket развивает дистанционные консультации, психологическую поддержку и сервисы семейной медицины. Особое значение сервис приобретает в регионах, где доступ к узкопрофильным специалистам ограничен.
Решение DrNext работает одновременно в сегментах B2B и B2C. Платформа предназначена для клиник и частнопрактикующих врачей и включает электронные карты, управление записями, онлайн-визиты, напоминания и инструменты взаимодействия с пациентами.
Государственную основу отрасли формирует система SIB, обеспечивающая централизованное хранение и ведение медицинских карт пациентов, а также интеграцию с госпиталями, поликлиниками и региональными информационными системами.
Постепенно развивается сегмент e-pharmacy. Отдельные аптечные сервисы создаются при крупных медицинских учреждениях, маркетплейсах и телемедицинских платформах. Наиболее перспективным направлением становится доставка лекарственных препаратов по электронным рецептам и интеграция аптечных сервисов с медицинскими информационными системами.
Одновременно формируется спрос на более сложные инфраструктурные решения: HIS, LIMS, PACS, RPM-платформы, медицинскую аналитику, защищенный обмен диагностическими изображениями и искусственный интеллект для поддержки врачебных решений.
Цифровая трансформация здравоохранения становится одним из ключевых направлений модернизации медицинской отрасли. Развитие электронных медицинских систем, телемедицины, дистанционного мониторинга пациентов, медицинской аналитики и технологий искусственного интеллекта позволяет повышать доступность медицинской помощи, оптимизировать работу клиник и формировать новые модели взаимодействия между пациентами, врачами, страховыми организациями и государственными учреждениями.
Для Ирана развитие HealthTech имеет особое значение. Значительная численность населения, высокая цифровая вовлеченность пользователей, неравномерное распределение медицинских специалистов и растущая потребность в современных сервисах здравоохранения создают устойчивый спрос на цифровые медицинские решения. Дополнительным фактором становится наличие базовой государственной инфраструктуры электронного здравоохранения, вокруг которой постепенно формируются коммерческие телемедицинские, аптечные и аналитические сервисы.
Ключевым элементом государственной цифровой инфраструктуры выступает интегрированная электронная система SIB, действующая с 2015 года. Она представляет собой единую платформу электронных медицинских карт для первичного звена здравоохранения и обеспечивает основу для дальнейшего развития медицинских регистров, электронных рецептов, дистанционного наблюдения и интеграции с региональными информационными системами.
Иран также официально поддерживает стратегический курс Всемирной организации здравоохранения Digital Health, предусматривающий расширение применения цифровых технологий для повышения доступности, устойчивости и эффективности национальной системы здравоохранения.
На практике наиболее заметное развитие получили платформы онлайн-записи к врачам, телемедицинские консультации, психологическая помощь, выездные медицинские и сестринские услуги, лабораторная диагностика на дому и сервисы электронной фармации. Одновременно формируется рынок корпоративного здоровья, дистанционного мониторинга хронических заболеваний и искусственного интеллекта для медицинской диагностики.
Настоящая статья посвящена анализу современного состояния рынка HealthTech в Иране, его объема и динамики, ключевых участников, факторов роста, технологических ниш и возможностей для российских компаний.
2. Общая характеристика рынка HealthTech
HealthTech объединяет цифровые технологии, используемые для организации медицинской помощи, управления учреждениями здравоохранения, хранения и обработки медицинских данных, диагностики, лечения и профилактики заболеваний.
К основным направлениям отрасли относятся:
·электронные медицинские карты и госпитальные информационные системы — EHR, EMR и HIS;
·телемедицина и мобильное здравоохранение — mHealth;
·цифровые аптечные сервисы — e-pharmacy;
·дистанционная диагностика и удаленный мониторинг пациентов — RPM;
·медицинская аналитика и технологии искусственного интеллекта;
·лабораторные информационные системы — LIMS;
·системы хранения и обработки медицинских изображений — PACS;
·цифровые решения для обучения медицинских специалистов и проведения клинических экзаменов;
·VR- и AR-симуляторы;
·интеграционные шины и национальные медицинские регистры.
Современный рынок HealthTech в Иране развивается одновременно в государственном и коммерческом сегментах. Государственная инфраструктура обеспечивает формирование электронных медицинских карт, реестров и базовых информационных систем, тогда как частные компании развивают пользовательские сервисы, мобильные приложения, телемедицинские платформы, цифровые аптеки и решения для автоматизации медицинских организаций.
Профессиональное сообщество также постепенно институционализируется. В стране действует Иранская ассоциация телемедицины, организующая профильные конгрессы, разрабатывающая методические материалы и формирующая профессиональную повестку в области «умного здравоохранения» — Smart Health.
Таким образом, иранский рынок HealthTech уже обладает базовой цифровой инфраструктурой, однако остается фрагментированным. Отдельные платформы и информационные системы развиваются достаточно активно, но уровень их интеграции, стандартизации и технологической зрелости существенно различается.
3. Современное состояние рынка
Наиболее массовыми цифровыми медицинскими сервисами в Иране стали онлайн-запись к врачам, телемедицинские консультации и маркетплейсы медицинских специалистов. Эти решения отвечают на базовые запросы пользователей: сокращение времени ожидания, возможность выбора врача, дистанционное получение первичной консультации и доступ к медицинской помощи независимо от места проживания.
Значительную роль играет экосистема Snapp, в составе которой развивается сервис SnappDoctor. Платформа ориентирована на массового пользователя и объединяет онлайн-консультации, выездные лабораторные услуги и отдельные функции электронной аптеки.
Сервис Doctor-Yab специализируется на поиске врачей и медицинских организаций, онлайн-записи и пользовательских рейтингах. Платформа объединяет более 20 тыс. специалистов, что делает ее одним из крупнейших маркетплейсов медицинских услуг в стране.
Платформа Pezeshket развивает дистанционные консультации, психологическую поддержку и сервисы семейной медицины. Особое значение сервис приобретает в регионах, где доступ к узкопрофильным специалистам ограничен.
Решение DrNext работает одновременно в сегментах B2B и B2C. Платформа предназначена для клиник и частнопрактикующих врачей и включает электронные карты, управление записями, онлайн-визиты, напоминания и инструменты взаимодействия с пациентами.
Государственную основу отрасли формирует система SIB, обеспечивающая централизованное хранение и ведение медицинских карт пациентов, а также интеграцию с госпиталями, поликлиниками и региональными информационными системами.
Постепенно развивается сегмент e-pharmacy. Отдельные аптечные сервисы создаются при крупных медицинских учреждениях, маркетплейсах и телемедицинских платформах. Наиболее перспективным направлением становится доставка лекарственных препаратов по электронным рецептам и интеграция аптечных сервисов с медицинскими информационными системами.
Одновременно формируется спрос на более сложные инфраструктурные решения: HIS, LIMS, PACS, RPM-платформы, медицинскую аналитику, защищенный обмен диагностическими изображениями и искусственный интеллект для поддержки врачебных решений.
4. Объем и динамика рынка
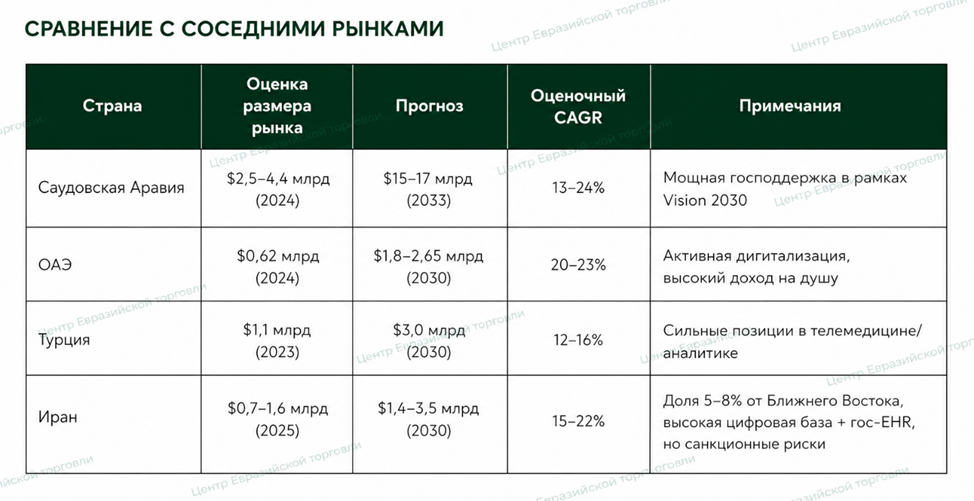
Оценки объема цифрового здравоохранения на Ближнем Востоке существенно различаются в зависимости от используемой методологии. Одни аналитические модели оценивают совокупный региональный рынок приблизительно в 10,9 млрд долларов США, другие — в 21,8 млрд долларов США. Разница связана с тем, включаются ли в расчет только цифровые медицинские сервисы или также госпитальная IT-инфраструктура, медицинское оборудование, облачные платформы и аптечные сервисы.
При условной доле Ирана в размере 5–8 % регионального рынка, учитывающей численность населения, распространение интернета и смартфонов, наличие государственной EHR-инфраструктуры и развитие телемедицины, объем рынка HealthTech в Иране в 2025 году можно оценить в диапазоне 0,7–1,6 млрд долларов США.
В данную оценку входят:
·телемедицинские сервисы;
·электронная фармация;
·мобильные медицинские приложения;
·госпитальная и клиническая IT-инфраструктура;
·удаленный мониторинг пациентов;
·медицинская аналитика и искусственный интеллект;
·цифровые сервисы для лабораторий и диагностических центров.
В период 2026–2030 годов ожидаемый среднегодовой темп роста рынка может составить 15–22 %.
При сохранении текущей траектории совокупный объем рынка к 2030 году способен достичь 1,4–3,5 млрд долларов США. Широкий диапазон прогноза обусловлен различиями в региональных оценках, темпах интеграции медицинских информационных систем, доступности технологических компонентов и скорости коммерциализации новых сервисов.
Основными драйверами роста станут расширение системы SIB и региональных HIS, развитие телемедицины и e-pharmacy, распространение мобильных медицинских приложений, внедрение RPM для пациентов с хроническими заболеваниями и селективное использование искусственного интеллекта в диагностике.
Оценки объема цифрового здравоохранения на Ближнем Востоке существенно различаются в зависимости от используемой методологии. Одни аналитические модели оценивают совокупный региональный рынок приблизительно в 10,9 млрд долларов США, другие — в 21,8 млрд долларов США. Разница связана с тем, включаются ли в расчет только цифровые медицинские сервисы или также госпитальная IT-инфраструктура, медицинское оборудование, облачные платформы и аптечные сервисы.
При условной доле Ирана в размере 5–8 % регионального рынка, учитывающей численность населения, распространение интернета и смартфонов, наличие государственной EHR-инфраструктуры и развитие телемедицины, объем рынка HealthTech в Иране в 2025 году можно оценить в диапазоне 0,7–1,6 млрд долларов США.
В данную оценку входят:
·телемедицинские сервисы;
·электронная фармация;
·мобильные медицинские приложения;
·госпитальная и клиническая IT-инфраструктура;
·удаленный мониторинг пациентов;
·медицинская аналитика и искусственный интеллект;
·цифровые сервисы для лабораторий и диагностических центров.
В период 2026–2030 годов ожидаемый среднегодовой темп роста рынка может составить 15–22 %.
При сохранении текущей траектории совокупный объем рынка к 2030 году способен достичь 1,4–3,5 млрд долларов США. Широкий диапазон прогноза обусловлен различиями в региональных оценках, темпах интеграции медицинских информационных систем, доступности технологических компонентов и скорости коммерциализации новых сервисов.
Основными драйверами роста станут расширение системы SIB и региональных HIS, развитие телемедицины и e-pharmacy, распространение мобильных медицинских приложений, внедрение RPM для пациентов с хроническими заболеваниями и селективное использование искусственного интеллекта в диагностике.
5. Ключевые драйверы роста
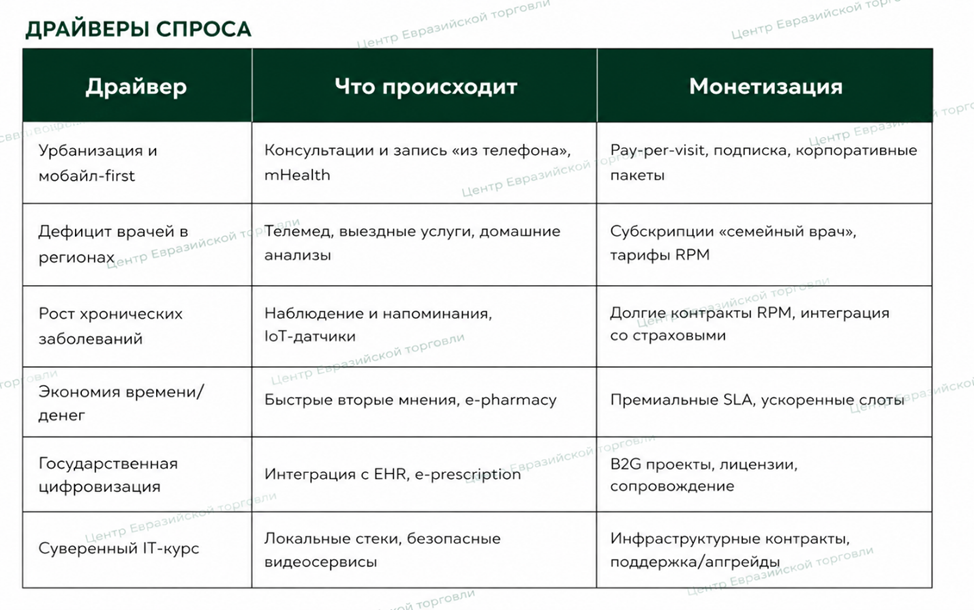
Развитие рынка HealthTech в Иране определяется сочетанием инфраструктурных, социально-демографических, экономических и технологических факторов.
Наличие национальной системы электронных медицинских карт SIB и госпитальных информационных систем в первичном звене создает готовую инфраструктурную основу для масштабирования электронных медицинских сервисов. На базе уже существующих данных могут развиваться электронные рецепты, дистанционное наблюдение, медицинская аналитика, профилактические программы и системы поддержки принятия решений.
Существенным драйвером выступает устойчивый спрос на телемедицину и онлайн-запись. Наиболее востребованными остаются консультации терапевтов, психологическая помощь, семейная медицина, лабораторные исследования на дому и дистанционное сопровождение пациентов.
Отдельную роль играет стартап-активность. Платформы DrNext, SnappDoctor, Doctor-Yab и другие участники рынка формируют частный коммерческий сектор вокруг государственной медицинской инфраструктуры, постепенно объединяя запись, консультации, аптечные услуги и управление медицинскими данными.
Высокая цифровая вовлеченность населения и распространение модели mobile first повышают готовность пользователей обращаться к медицинским сервисам через смартфоны. Вместе с тем цифровые платформы должны учитывать возможные перебои сетевого доступа и предусматривать офлайн-толерантные сценарии работы.
Развитие рынка HealthTech в Иране определяется сочетанием инфраструктурных, социально-демографических, экономических и технологических факторов.
Наличие национальной системы электронных медицинских карт SIB и госпитальных информационных систем в первичном звене создает готовую инфраструктурную основу для масштабирования электронных медицинских сервисов. На базе уже существующих данных могут развиваться электронные рецепты, дистанционное наблюдение, медицинская аналитика, профилактические программы и системы поддержки принятия решений.
Существенным драйвером выступает устойчивый спрос на телемедицину и онлайн-запись. Наиболее востребованными остаются консультации терапевтов, психологическая помощь, семейная медицина, лабораторные исследования на дому и дистанционное сопровождение пациентов.
Отдельную роль играет стартап-активность. Платформы DrNext, SnappDoctor, Doctor-Yab и другие участники рынка формируют частный коммерческий сектор вокруг государственной медицинской инфраструктуры, постепенно объединяя запись, консультации, аптечные услуги и управление медицинскими данными.
Высокая цифровая вовлеченность населения и распространение модели mobile first повышают готовность пользователей обращаться к медицинским сервисам через смартфоны. Вместе с тем цифровые платформы должны учитывать возможные перебои сетевого доступа и предусматривать офлайн-толерантные сценарии работы.
6. Регуляторные особенности рынка и требования к реализации HealthTech-проектов
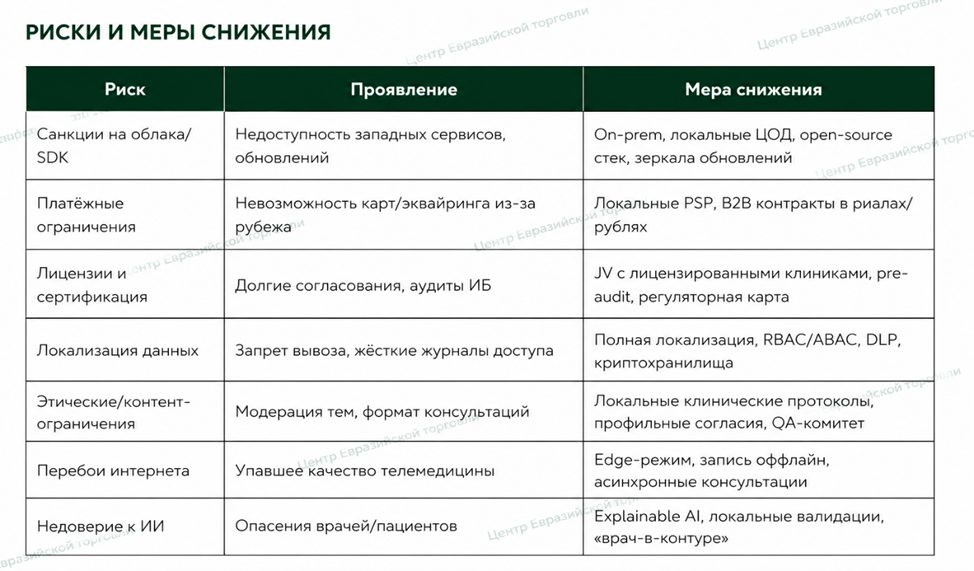
Развитие цифрового здравоохранения в Иране сопровождается повышенными требованиями к защите медицинских данных, лицензированию цифровых сервисов, сертификации программного обеспечения и интеграции с государственными информационными системами. В отличие от многих других сегментов цифровой экономики, HealthTech напрямую связан с обработкой чувствительной информации и клиническими решениями, поэтому требования к качеству, безопасности и прозрачности цифровых продуктов имеют принципиальное значение.
Одной из ключевых особенностей рынка является необходимость локального хранения медицинских данных. Электронные медицинские карты, записи телемедицинских консультаций, диагностические изображения, результаты лабораторных исследований и иная информация о пациентах должны размещаться внутри страны. Для операторов цифровых медицинских платформ это означает необходимость использования локальных центров обработки данных, ведения журналов доступа, внедрения ролевых моделей управления правами и проведения регулярного аудита информационной безопасности.
Дополнительные требования предъявляются к лицензированию медицинских сервисов и программных решений. Телемедицинские платформы, клинические модули, системы поддержки принятия решений и медицинские информационные продукты должны проходить предусмотренные процедуры регистрации и сертификации. Особое значение имеет совместимость с госпитальными информационными системами, национальными реестрами и государственной платформой SIB.
Регулирование также охватывает медицинский контент и коммуникации с пациентами. Реклама медицинских услуг и лекарственных препаратов должна соответствовать установленным требованиям, а информация о специалистах — проходить верификацию. Повышенное внимание уделяется темам психического и репродуктивного здоровья, а также другим чувствительным направлениям, требующим корректной и профессиональной подачи.
Отдельное значение имеют вопросы медицинской этики. Форматы дистанционных консультаций, вторых мнений, психологической помощи и платных цифровых сервисов должны учитывать национальные культурные и профессиональные нормы. Для операторов рынка это означает необходимость адаптации пользовательских сценариев, интерфейсов и коммуникационной политики.
Высокие требования предъявляются и к кибербезопасности. Медицинские платформы должны обеспечивать защищенную передачу данных, сквозное шифрование, контроль доступа, хранение записей и возможность последующего аудита. При использовании искусственного интеллекта особое значение приобретают качество данных, объяснимость решений и сохранение принципа «врач в контуре», при котором окончательное клиническое решение принимает медицинский специалист.
Таким образом, регуляторная среда рынка HealthTech ориентирована на обеспечение клинической безопасности, защиту персональных данных и надежность цифровой медицинской инфраструктуры.
7. Особенности реализации проектов и модели адаптации
Практика внедрения цифровых медицинских решений показывает, что успешный выход на рынок требует глубокой технологической и организационной локализации.
Наиболее эффективной моделью является развертывание основных систем внутри национальной цифровой инфраструктуры. Речь идет о локальном размещении EHR, HIS, LIMS, PACS, телемедицинских платформ и RPM-решений в формате on-premise или private cloud. Такой подход снижает зависимость от внешних сервисов, обеспечивает соблюдение требований к хранению данных и упрощает интеграцию с государственными медицинскими системами.
Для отдельных компонентов могут использоваться доработанные открытые технологические решения. В частности, интеграционные шины на базе Mirth или аналогов, DICOM-стек для работы с медицинскими изображениями и WebRTC для защищенных видеоконсультаций позволяют создавать локализованные платформы без критической зависимости от внешних API.
Наиболее устойчивым организационным форматом становится создание совместных предприятий с лицензированными клиниками, телемедицинскими платформами, университетами и медицинскими интеграторами. Такая модель позволяет объединить технологическую экспертизу иностранных разработчиков с локальной медицинской и регуляторной компетенцией.
Юридическая архитектура проектов должна предусматривать локальные договоры обслуживания, получение информированных согласий на фарси, соответствие клиническим протоколам и четкое распределение ответственности между технологическим оператором и медицинской организацией.
Финансовая модель также требует адаптации. Наиболее практичными являются расчеты через локальные платежные системы и цифровые кошельки, корпоративные и государственные контракты, а также использование национальных валют в двусторонних проектах. Для крупных внедрений предпочтительны B2B- и B2G-модели, обеспечивающие более устойчивую экономику проекта по сравнению с розничными зарубежными подписками.
Продуктовая адаптация должна включать интерфейс на фарси, минимизацию собираемых данных, строгие настройки приватности, поддержку локальных медицинских стандартов и возможность автономной работы при нестабильном сетевом подключении. Для региональных решений особенно важны edge-first-сценарии, позволяющие проводить консультации, сохранять данные и синхронизировать их после восстановления связи.
Интеграция с действующей медицинской инфраструктурой должна строиться на общепринятых стандартах HL7/FHIR и DICOM. Отдельное внимание необходимо уделять шлюзам для лабораторных систем, страховых организаций, аптечных сервисов и региональных медицинских платформ.
Развитие цифрового здравоохранения в Иране сопровождается повышенными требованиями к защите медицинских данных, лицензированию цифровых сервисов, сертификации программного обеспечения и интеграции с государственными информационными системами. В отличие от многих других сегментов цифровой экономики, HealthTech напрямую связан с обработкой чувствительной информации и клиническими решениями, поэтому требования к качеству, безопасности и прозрачности цифровых продуктов имеют принципиальное значение.
Одной из ключевых особенностей рынка является необходимость локального хранения медицинских данных. Электронные медицинские карты, записи телемедицинских консультаций, диагностические изображения, результаты лабораторных исследований и иная информация о пациентах должны размещаться внутри страны. Для операторов цифровых медицинских платформ это означает необходимость использования локальных центров обработки данных, ведения журналов доступа, внедрения ролевых моделей управления правами и проведения регулярного аудита информационной безопасности.
Дополнительные требования предъявляются к лицензированию медицинских сервисов и программных решений. Телемедицинские платформы, клинические модули, системы поддержки принятия решений и медицинские информационные продукты должны проходить предусмотренные процедуры регистрации и сертификации. Особое значение имеет совместимость с госпитальными информационными системами, национальными реестрами и государственной платформой SIB.
Регулирование также охватывает медицинский контент и коммуникации с пациентами. Реклама медицинских услуг и лекарственных препаратов должна соответствовать установленным требованиям, а информация о специалистах — проходить верификацию. Повышенное внимание уделяется темам психического и репродуктивного здоровья, а также другим чувствительным направлениям, требующим корректной и профессиональной подачи.
Отдельное значение имеют вопросы медицинской этики. Форматы дистанционных консультаций, вторых мнений, психологической помощи и платных цифровых сервисов должны учитывать национальные культурные и профессиональные нормы. Для операторов рынка это означает необходимость адаптации пользовательских сценариев, интерфейсов и коммуникационной политики.
Высокие требования предъявляются и к кибербезопасности. Медицинские платформы должны обеспечивать защищенную передачу данных, сквозное шифрование, контроль доступа, хранение записей и возможность последующего аудита. При использовании искусственного интеллекта особое значение приобретают качество данных, объяснимость решений и сохранение принципа «врач в контуре», при котором окончательное клиническое решение принимает медицинский специалист.
Таким образом, регуляторная среда рынка HealthTech ориентирована на обеспечение клинической безопасности, защиту персональных данных и надежность цифровой медицинской инфраструктуры.
7. Особенности реализации проектов и модели адаптации
Практика внедрения цифровых медицинских решений показывает, что успешный выход на рынок требует глубокой технологической и организационной локализации.
Наиболее эффективной моделью является развертывание основных систем внутри национальной цифровой инфраструктуры. Речь идет о локальном размещении EHR, HIS, LIMS, PACS, телемедицинских платформ и RPM-решений в формате on-premise или private cloud. Такой подход снижает зависимость от внешних сервисов, обеспечивает соблюдение требований к хранению данных и упрощает интеграцию с государственными медицинскими системами.
Для отдельных компонентов могут использоваться доработанные открытые технологические решения. В частности, интеграционные шины на базе Mirth или аналогов, DICOM-стек для работы с медицинскими изображениями и WebRTC для защищенных видеоконсультаций позволяют создавать локализованные платформы без критической зависимости от внешних API.
Наиболее устойчивым организационным форматом становится создание совместных предприятий с лицензированными клиниками, телемедицинскими платформами, университетами и медицинскими интеграторами. Такая модель позволяет объединить технологическую экспертизу иностранных разработчиков с локальной медицинской и регуляторной компетенцией.
Юридическая архитектура проектов должна предусматривать локальные договоры обслуживания, получение информированных согласий на фарси, соответствие клиническим протоколам и четкое распределение ответственности между технологическим оператором и медицинской организацией.
Финансовая модель также требует адаптации. Наиболее практичными являются расчеты через локальные платежные системы и цифровые кошельки, корпоративные и государственные контракты, а также использование национальных валют в двусторонних проектах. Для крупных внедрений предпочтительны B2B- и B2G-модели, обеспечивающие более устойчивую экономику проекта по сравнению с розничными зарубежными подписками.
Продуктовая адаптация должна включать интерфейс на фарси, минимизацию собираемых данных, строгие настройки приватности, поддержку локальных медицинских стандартов и возможность автономной работы при нестабильном сетевом подключении. Для региональных решений особенно важны edge-first-сценарии, позволяющие проводить консультации, сохранять данные и синхронизировать их после восстановления связи.
Интеграция с действующей медицинской инфраструктурой должна строиться на общепринятых стандартах HL7/FHIR и DICOM. Отдельное внимание необходимо уделять шлюзам для лабораторных систем, страховых организаций, аптечных сервисов и региональных медицинских платформ.
8. Обоснование перспективности рынка
Перспективность HealthTech в Иране определяется сочетанием устойчивого спроса со стороны населения, потребностей медицинских организаций, развития государственной цифровой инфраструктуры и появления новых частных сервисов.
8.1. Социально-демографические факторы
Большая и относительно молодая пользовательская база, высокая урбанизация и распространение мобильных сервисов формируют устойчивый спрос на цифровые медицинские консультации, онлайн-запись, мониторинг хронических заболеваний и психологическую помощь.
Для жителей регионов особое значение имеют телемедицина, маркетплейсы врачей, выездные медицинские услуги и домашняя диагностика. Эти сервисы позволяют частично компенсировать дефицит профильных специалистов и сократить необходимость поездок в крупные медицинские центры.
Рост цифровой грамотности и привычка к использованию суперприложений в сфере транспорта, доставки и платежей повышают готовность населения пользоваться mHealth-сервисами и цифровыми медицинскими подписками.
8.2. Экономические факторы
Перенос части медицинских расходов в онлайн-канал создает значительный экономический эффект. Телемедицинские консультации позволяют быстрее и дешевле решать часть типовых медицинских запросов, e-pharmacy упрощает доступ к лекарственным препаратам, а RPM снижает вероятность повторных госпитализаций и расходы на ведение хронических пациентов.
Развитие локальных платежных механизмов и подписочных моделей способствует распространению формата «консультация плюс план наблюдения». Одновременно растет рынок корпоративных медицинских программ, реализуемых через контракты с клиниками, страховыми компаниями и работодателями.
Формируется и платежеспособный спрос на премиальные цифровые сервисы: вторые медицинские мнения, ускоренную диагностику, ДНК-тестирование и персонализированную профилактику.
8.3. Технологические и институциональные факторы
Наличие национальных EHR и медицинских регистров формирует инфраструктурную основу для масштабирования телемедицины, электронных рецептов, аналитики и цифрового наблюдения за пациентами.
Высокий спрос сохраняется на локальные HIS, LIMS и PACS, безопасные видеоконсультации, обмен медицинскими изображениями и искусственный интеллект для радиологии, дерматологии и офтальмологии.
Дополнительным драйвером выступает развитие стартап-экосистемы. Частные и корпоративные инвесторы поддерживают проекты в направлениях telehealth, e-pharmacy и клинической аналитики, а крупные цифровые платформы и телекоммуникационные компании постепенно включают медицинские сервисы в собственные экосистемы.
В совокупности эти факторы подтверждают устойчивую траекторию роста HealthTech в Иране. Наиболее перспективными остаются телемедицина, электронная фармация, RPM, искусственный интеллект и инфраструктурные медицинские системы.
Для российских компаний данный рынок представляет интерес прежде всего как инфраструктурная и сервисная возможность. Наиболее востребованы локализованные стеки HIS, LIMS, PACS и телемедицины, ИИ-модули с участием врача, RPM-платформы и комплексные B2B/B2G-проекты с полным размещением данных внутри страны.
9. Конкурентная среда
Рынок цифрового здравоохранения Ирана характеризуется высокой концентрацией локальных игроков. Развитие рынка обеспечивается преимущественно национальными разработчиками, государственными информационными системами и поставщиками технологий из стран, сохраняющих активные торгово-экономические связи с Ираном.
Наиболее развитым сегментом остается телемедицина, где сформировалась группа устойчивых локальных платформ, предоставляющих онлайн-консультации, запись к врачам, психологическую помощь, дистанционное сопровождение пациентов и выездные медицинские услуги.
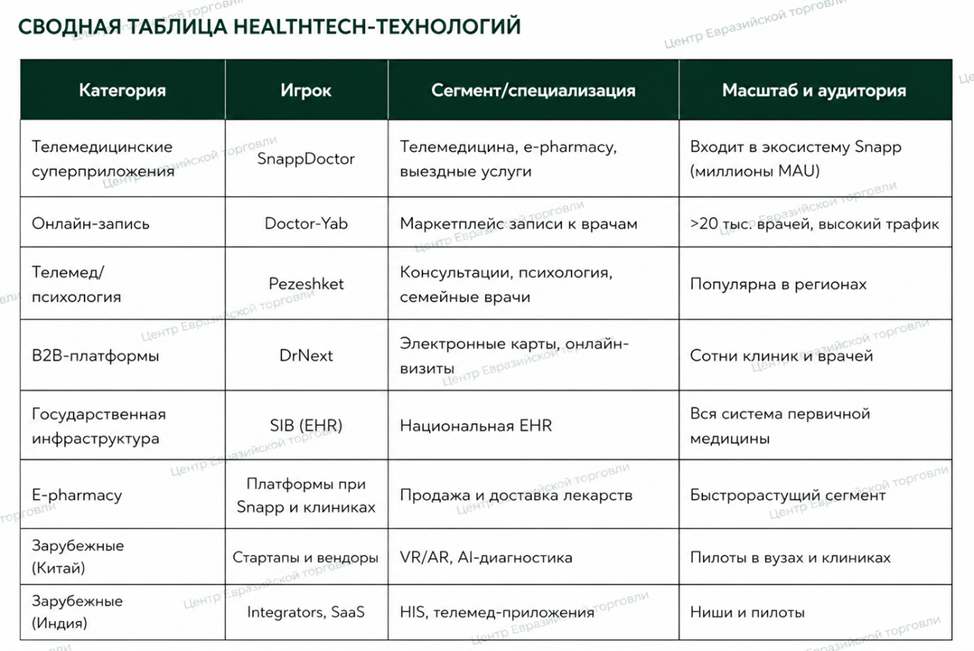
Одним из крупнейших участников рынка является SnappDoctor, входящий в цифровую экосистему Snapp Group. Платформа ориентирована на массового пользователя и объединяет телемедицинские консультации, организацию лабораторных исследований на дому, сервисы электронной фармации и другие медицинские услуги. Благодаря интеграции с крупнейшим суперприложением страны сервис обладает значительной пользовательской аудиторией и продолжает активно расширять функциональные возможности.
Сервис Doctor-Yab представляет собой один из крупнейших маркетплейсов медицинских услуг в Иране. Платформа объединяет более 20 тысяч врачей различных специальностей, обеспечивая поиск специалистов, онлайн-запись на прием и систему пользовательских рейтингов. Благодаря высокой узнаваемости Doctor-Yab стал одним из наиболее востребованных цифровых сервисов взаимодействия пациентов с медицинскими организациями.
Платформа Pezeshket специализируется на дистанционных медицинских консультациях, семейной медицине и психологической помощи. Особую популярность сервис получил в регионах страны, где доступ к профильным медицинским специалистам ограничен.
В сегменте цифровизации медицинских организаций активно развивается DrNext — B2B/B2C-платформа для клиник и частнопрактикующих врачей. Решение включает электронные медицинские карты, управление расписанием, организацию онлайн-визитов, систему напоминаний и инструменты автоматизации взаимодействия с пациентами.
Фундаментом государственной цифровой инфраструктуры остается национальная система SIB, обеспечивающая централизованное ведение электронных медицинских карт и интеграцию государственных медицинских учреждений. Именно вокруг данной платформы постепенно формируется единое цифровое пространство здравоохранения.
Дополнительное развитие получает рынок цифровых аптек (e-pharmacy). Отдельные сервисы функционируют при крупных клиниках и медицинских маркетплейсах, постепенно расширяя возможности доставки лекарственных препаратов по рецептам и интеграции с телемедицинскими платформами.
Несмотря на ограниченное присутствие международных компаний, определенную роль в развитии отдельных технологических направлений продолжают играть поставщики из Китая и Индии.
Китайские компании участвуют главным образом в поставках оборудования для телемедицины, VR/AR-комплексов, мобильных диагностических станций, облачных решений для медицинских организаций, а также реализуют отдельные пилотные проекты в области искусственного интеллекта для радиологии совместно с университетами и исследовательскими центрами.
Индийские разработчики преимущественно предлагают платформы дистанционных консультаций, мобильные приложения формата White Label, решения для автоматизации клиник, госпитальные информационные системы (HIS), интеграционные сервисы для лабораторий и платформы удаленного мониторинга пациентов.
Прямое присутствие ряда крупных международных технологических компаний на иранском рынке ограничено.
В результате конкурентная среда формируется преимущественно национальными компаниями и технологическими партнерами из Китая, Индии и других стран.
Перспективность HealthTech в Иране определяется сочетанием устойчивого спроса со стороны населения, потребностей медицинских организаций, развития государственной цифровой инфраструктуры и появления новых частных сервисов.
8.1. Социально-демографические факторы
Большая и относительно молодая пользовательская база, высокая урбанизация и распространение мобильных сервисов формируют устойчивый спрос на цифровые медицинские консультации, онлайн-запись, мониторинг хронических заболеваний и психологическую помощь.
Для жителей регионов особое значение имеют телемедицина, маркетплейсы врачей, выездные медицинские услуги и домашняя диагностика. Эти сервисы позволяют частично компенсировать дефицит профильных специалистов и сократить необходимость поездок в крупные медицинские центры.
Рост цифровой грамотности и привычка к использованию суперприложений в сфере транспорта, доставки и платежей повышают готовность населения пользоваться mHealth-сервисами и цифровыми медицинскими подписками.
8.2. Экономические факторы
Перенос части медицинских расходов в онлайн-канал создает значительный экономический эффект. Телемедицинские консультации позволяют быстрее и дешевле решать часть типовых медицинских запросов, e-pharmacy упрощает доступ к лекарственным препаратам, а RPM снижает вероятность повторных госпитализаций и расходы на ведение хронических пациентов.
Развитие локальных платежных механизмов и подписочных моделей способствует распространению формата «консультация плюс план наблюдения». Одновременно растет рынок корпоративных медицинских программ, реализуемых через контракты с клиниками, страховыми компаниями и работодателями.
Формируется и платежеспособный спрос на премиальные цифровые сервисы: вторые медицинские мнения, ускоренную диагностику, ДНК-тестирование и персонализированную профилактику.
8.3. Технологические и институциональные факторы
Наличие национальных EHR и медицинских регистров формирует инфраструктурную основу для масштабирования телемедицины, электронных рецептов, аналитики и цифрового наблюдения за пациентами.
Высокий спрос сохраняется на локальные HIS, LIMS и PACS, безопасные видеоконсультации, обмен медицинскими изображениями и искусственный интеллект для радиологии, дерматологии и офтальмологии.
Дополнительным драйвером выступает развитие стартап-экосистемы. Частные и корпоративные инвесторы поддерживают проекты в направлениях telehealth, e-pharmacy и клинической аналитики, а крупные цифровые платформы и телекоммуникационные компании постепенно включают медицинские сервисы в собственные экосистемы.
В совокупности эти факторы подтверждают устойчивую траекторию роста HealthTech в Иране. Наиболее перспективными остаются телемедицина, электронная фармация, RPM, искусственный интеллект и инфраструктурные медицинские системы.
Для российских компаний данный рынок представляет интерес прежде всего как инфраструктурная и сервисная возможность. Наиболее востребованы локализованные стеки HIS, LIMS, PACS и телемедицины, ИИ-модули с участием врача, RPM-платформы и комплексные B2B/B2G-проекты с полным размещением данных внутри страны.
9. Конкурентная среда
Рынок цифрового здравоохранения Ирана характеризуется высокой концентрацией локальных игроков. Развитие рынка обеспечивается преимущественно национальными разработчиками, государственными информационными системами и поставщиками технологий из стран, сохраняющих активные торгово-экономические связи с Ираном.
Наиболее развитым сегментом остается телемедицина, где сформировалась группа устойчивых локальных платформ, предоставляющих онлайн-консультации, запись к врачам, психологическую помощь, дистанционное сопровождение пациентов и выездные медицинские услуги.
Одним из крупнейших участников рынка является SnappDoctor, входящий в цифровую экосистему Snapp Group. Платформа ориентирована на массового пользователя и объединяет телемедицинские консультации, организацию лабораторных исследований на дому, сервисы электронной фармации и другие медицинские услуги. Благодаря интеграции с крупнейшим суперприложением страны сервис обладает значительной пользовательской аудиторией и продолжает активно расширять функциональные возможности.
Сервис Doctor-Yab представляет собой один из крупнейших маркетплейсов медицинских услуг в Иране. Платформа объединяет более 20 тысяч врачей различных специальностей, обеспечивая поиск специалистов, онлайн-запись на прием и систему пользовательских рейтингов. Благодаря высокой узнаваемости Doctor-Yab стал одним из наиболее востребованных цифровых сервисов взаимодействия пациентов с медицинскими организациями.
Платформа Pezeshket специализируется на дистанционных медицинских консультациях, семейной медицине и психологической помощи. Особую популярность сервис получил в регионах страны, где доступ к профильным медицинским специалистам ограничен.
В сегменте цифровизации медицинских организаций активно развивается DrNext — B2B/B2C-платформа для клиник и частнопрактикующих врачей. Решение включает электронные медицинские карты, управление расписанием, организацию онлайн-визитов, систему напоминаний и инструменты автоматизации взаимодействия с пациентами.
Фундаментом государственной цифровой инфраструктуры остается национальная система SIB, обеспечивающая централизованное ведение электронных медицинских карт и интеграцию государственных медицинских учреждений. Именно вокруг данной платформы постепенно формируется единое цифровое пространство здравоохранения.
Дополнительное развитие получает рынок цифровых аптек (e-pharmacy). Отдельные сервисы функционируют при крупных клиниках и медицинских маркетплейсах, постепенно расширяя возможности доставки лекарственных препаратов по рецептам и интеграции с телемедицинскими платформами.
Несмотря на ограниченное присутствие международных компаний, определенную роль в развитии отдельных технологических направлений продолжают играть поставщики из Китая и Индии.
Китайские компании участвуют главным образом в поставках оборудования для телемедицины, VR/AR-комплексов, мобильных диагностических станций, облачных решений для медицинских организаций, а также реализуют отдельные пилотные проекты в области искусственного интеллекта для радиологии совместно с университетами и исследовательскими центрами.
Индийские разработчики преимущественно предлагают платформы дистанционных консультаций, мобильные приложения формата White Label, решения для автоматизации клиник, госпитальные информационные системы (HIS), интеграционные сервисы для лабораторий и платформы удаленного мониторинга пациентов.
Прямое присутствие ряда крупных международных технологических компаний на иранском рынке ограничено.
В результате конкурентная среда формируется преимущественно национальными компаниями и технологическими партнерами из Китая, Индии и других стран.
10. Идеи перспективных проектов в сфере HealthTech
Анализ состояния рынка позволяет выделить ряд проектов, реализация которых обладает высоким коммерческим потенциалом и соответствует долгосрочным направлениям развития цифрового здравоохранения Ирана.
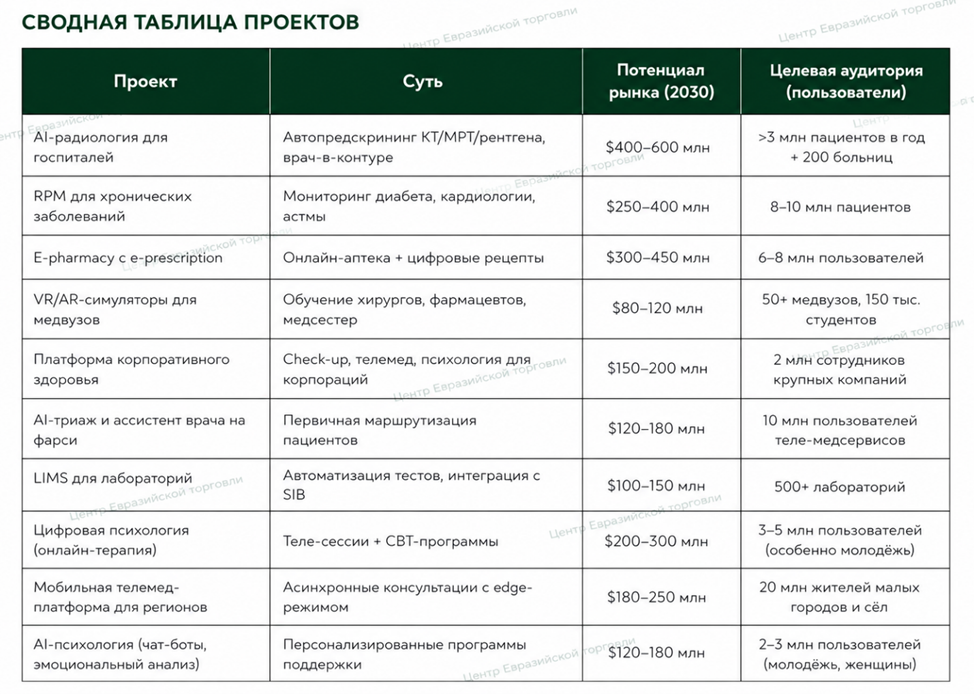
Одним из наиболее перспективных направлений является создание платформ искусственного интеллекта для радиологии. Подобные решения позволяют автоматически проводить предварительный анализ компьютерной томографии, магнитно-резонансной томографии, рентгенографии и маммографии, снижая нагрузку на врачей-рентгенологов и ускоряя процесс диагностики. Потенциальными заказчиками могут стать более 200 государственных и частных медицинских учреждений.
Высокий потенциал имеет создание систем Remote Patient Monitoring (RPM) для сопровождения пациентов с хроническими заболеваниями. Такие платформы обеспечивают постоянное наблюдение за пациентами с сахарным диабетом, сердечно-сосудистыми заболеваниями и патологиями органов дыхания. Потенциальная аудитория данного сегмента может достигать 10 млн пациентов, а основной бизнес-моделью выступают корпоративные и страховые подписки.
Перспективным направлением остается развитие сервисов e-pharmacy, интегрированных с электронными рецептами. Создание единой платформы цифровых рецептов, доставки лекарственных препаратов и автоматизированного управления аптечными процессами способно сформировать сегмент объемом 300–400 млн долларов США к 2030 году.
Значительный интерес представляет внедрение VR- и AR-симуляторов для медицинских университетов. Использование цифровых тренажеров позволяет существенно повысить качество подготовки хирургов, стоматологов, фармацевтов и других специалистов. Потенциальными заказчиками подобных решений являются более 50 медицинских университетов и колледжей, а основной моделью монетизации становятся лицензионные соглашения и сервисные контракты.
Дополнительные возможности открывает развитие платформ корпоративного здоровья (Wellness-as-a-Service). Комплексные цифровые программы телемедицины, психологической поддержки, профилактических обследований и дистанционного мониторинга состояния сотрудников могут быть востребованы банками, нефтехимическими предприятиями, телекоммуникационными компаниями и другими крупными работодателями. Потенциальная аудитория подобных проектов оценивается примерно в 2 млн сотрудников.
Высокой востребованностью обладают интеллектуальные ассистенты врача и системы AI-триажа на фарси. Такие решения способны проводить предварительную маршрутизацию пациентов, анализировать симптомы и интегрироваться с платформами Doctor-Yab и Pezeshket, обслуживающими миллионы первичных консультаций ежегодно.
Существенный потенциал сохраняется в сегменте лабораторных информационных систем (LIMS). Автоматизация лабораторной диагностики, интеграция с системой SIB и страховыми организациями способны обеспечить высокий спрос со стороны государственных и частных лабораторий крупных городов.
Перспективным направлением является развитие цифровой психологии. Мобильные приложения, дистанционные консультации, когнитивно-поведенческие программы и специализированные сервисы психологической поддержки способны удовлетворить растущий спрос среди молодежи, студентов и жителей крупных городов. Основной моделью коммерциализации могут стать подписки и партнерские программы с университетами.
Для удаленных регионов актуально создание мобильных телемедицинских платформ с поддержкой автономной работы (edge-first). Использование асинхронных консультаций, локального хранения данных и последующей синхронизации позволяет обеспечить медицинскую помощь более чем 20 млн жителей территорий с ограниченной доступностью врачей.
Отдельного внимания заслуживают проекты в области AI-психологии. Интеллектуальные системы анализа речи и текста способны выявлять признаки стресса, тревожных состояний и депрессии, предлагать упражнения по психологической самопомощи и при необходимости автоматически направлять пользователя к профильному специалисту. Локализация подобных решений на фарси и их адаптация к национальным особенностям существенно повышают перспективы внедрения.
Анализ состояния рынка позволяет выделить ряд проектов, реализация которых обладает высоким коммерческим потенциалом и соответствует долгосрочным направлениям развития цифрового здравоохранения Ирана.
Одним из наиболее перспективных направлений является создание платформ искусственного интеллекта для радиологии. Подобные решения позволяют автоматически проводить предварительный анализ компьютерной томографии, магнитно-резонансной томографии, рентгенографии и маммографии, снижая нагрузку на врачей-рентгенологов и ускоряя процесс диагностики. Потенциальными заказчиками могут стать более 200 государственных и частных медицинских учреждений.
Высокий потенциал имеет создание систем Remote Patient Monitoring (RPM) для сопровождения пациентов с хроническими заболеваниями. Такие платформы обеспечивают постоянное наблюдение за пациентами с сахарным диабетом, сердечно-сосудистыми заболеваниями и патологиями органов дыхания. Потенциальная аудитория данного сегмента может достигать 10 млн пациентов, а основной бизнес-моделью выступают корпоративные и страховые подписки.
Перспективным направлением остается развитие сервисов e-pharmacy, интегрированных с электронными рецептами. Создание единой платформы цифровых рецептов, доставки лекарственных препаратов и автоматизированного управления аптечными процессами способно сформировать сегмент объемом 300–400 млн долларов США к 2030 году.
Значительный интерес представляет внедрение VR- и AR-симуляторов для медицинских университетов. Использование цифровых тренажеров позволяет существенно повысить качество подготовки хирургов, стоматологов, фармацевтов и других специалистов. Потенциальными заказчиками подобных решений являются более 50 медицинских университетов и колледжей, а основной моделью монетизации становятся лицензионные соглашения и сервисные контракты.
Дополнительные возможности открывает развитие платформ корпоративного здоровья (Wellness-as-a-Service). Комплексные цифровые программы телемедицины, психологической поддержки, профилактических обследований и дистанционного мониторинга состояния сотрудников могут быть востребованы банками, нефтехимическими предприятиями, телекоммуникационными компаниями и другими крупными работодателями. Потенциальная аудитория подобных проектов оценивается примерно в 2 млн сотрудников.
Высокой востребованностью обладают интеллектуальные ассистенты врача и системы AI-триажа на фарси. Такие решения способны проводить предварительную маршрутизацию пациентов, анализировать симптомы и интегрироваться с платформами Doctor-Yab и Pezeshket, обслуживающими миллионы первичных консультаций ежегодно.
Существенный потенциал сохраняется в сегменте лабораторных информационных систем (LIMS). Автоматизация лабораторной диагностики, интеграция с системой SIB и страховыми организациями способны обеспечить высокий спрос со стороны государственных и частных лабораторий крупных городов.
Перспективным направлением является развитие цифровой психологии. Мобильные приложения, дистанционные консультации, когнитивно-поведенческие программы и специализированные сервисы психологической поддержки способны удовлетворить растущий спрос среди молодежи, студентов и жителей крупных городов. Основной моделью коммерциализации могут стать подписки и партнерские программы с университетами.
Для удаленных регионов актуально создание мобильных телемедицинских платформ с поддержкой автономной работы (edge-first). Использование асинхронных консультаций, локального хранения данных и последующей синхронизации позволяет обеспечить медицинскую помощь более чем 20 млн жителей территорий с ограниченной доступностью врачей.
Отдельного внимания заслуживают проекты в области AI-психологии. Интеллектуальные системы анализа речи и текста способны выявлять признаки стресса, тревожных состояний и депрессии, предлагать упражнения по психологической самопомощи и при необходимости автоматически направлять пользователя к профильному специалисту. Локализация подобных решений на фарси и их адаптация к национальным особенностям существенно повышают перспективы внедрения.
Заключение
Проведенный анализ свидетельствует о том, что рынок цифрового здравоохранения Ирана находится на стадии устойчивого роста и постепенного формирования комплексной медицинской цифровой экосистемы. Уже сегодня создана базовая инфраструктура в виде национальной системы электронных медицинских карт SIB, активно развиваются телемедицина, электронная фармация, цифровые сервисы записи к врачу и платформы управления медицинскими учреждениями.
По прогнозным оценкам, к 2030 году объем рынка HealthTech может увеличиться до 1,4–3,5 млрд долларов США, что подтверждает высокий потенциал отрасли и устойчивый спрос на современные цифровые медицинские технологии.
Несмотря на активное развитие потребительского сегмента, наиболее перспективными направлениями остаются инфраструктурные решения для медицинских организаций, искусственный интеллект для диагностики, системы удаленного мониторинга пациентов, лабораторные информационные системы, цифровое корпоративное здравоохранение и технологии медицинского образования.
Особенностью иранского рынка является сочетание государственной поддержки цифровизации здравоохранения с высокой ролью локальных разработчиков. Ограниченное присутствие ряда крупных международных технологических компаний создает дополнительные возможности для появления новых участников рынка, способных предложить современные локализованные решения.
Для российских компаний HealthTech Ирана представляет значительный стратегический интерес. Компетенции в области разработки госпитальных информационных систем, телемедицины, искусственного интеллекта, медицинской аналитики, цифровых платформ и защищенной инфраструктуры полностью соответствуют текущим запросам иранского рынка. Наиболее эффективными моделями выхода остаются совместные предприятия (Joint Venture), локализация продуктов по модели White Label, интеграция с национальными информационными системами и реализация инфраструктурных проектов совместно с государственными и частными медицинскими организациями.
В долгосрочной перспективе именно развитие цифрового здравоохранения станет одним из ключевых факторов повышения доступности медицинской помощи, эффективности системы здравоохранения и качества жизни населения. Это делает рынок HealthTech одним из наиболее привлекательных направлений для долгосрочных инвестиций и технологического сотрудничества между Россией и Ираном.
_____________________________________________________________________________
Настоящее исследование подготовила Марина Николаевна Насибуллина, исполнительный директор Центра Евразийской торговли.
Автор и Центр Евразийской торговли осуществляют деятельность в сфере международного экономического сотрудничества, торговли, инвестиций и развития деловых связей, включая проекты, связанные с Исламской Республикой Иран и другими государствами Евразии. В связи с этим автор и аффилированные с ним лица могут иметь профессиональный или коммерческий интерес к отдельным вопросам, рассматриваемым в настоящем исследовании.
Материал носит информационно-аналитический характер, отражает экспертную оценку автора на дату публикации и не является юридической, финансовой или инвестиционной консультацией, публичной офертой либо рекомендацией к совершению каких-либо сделок.
При использовании или цитировании исследования рекомендуется сохранять настоящее раскрытие информации в полном объёме.
© Центр Евразийской торговли, 2026. Все права защищены.
Проведенный анализ свидетельствует о том, что рынок цифрового здравоохранения Ирана находится на стадии устойчивого роста и постепенного формирования комплексной медицинской цифровой экосистемы. Уже сегодня создана базовая инфраструктура в виде национальной системы электронных медицинских карт SIB, активно развиваются телемедицина, электронная фармация, цифровые сервисы записи к врачу и платформы управления медицинскими учреждениями.
По прогнозным оценкам, к 2030 году объем рынка HealthTech может увеличиться до 1,4–3,5 млрд долларов США, что подтверждает высокий потенциал отрасли и устойчивый спрос на современные цифровые медицинские технологии.
Несмотря на активное развитие потребительского сегмента, наиболее перспективными направлениями остаются инфраструктурные решения для медицинских организаций, искусственный интеллект для диагностики, системы удаленного мониторинга пациентов, лабораторные информационные системы, цифровое корпоративное здравоохранение и технологии медицинского образования.
Особенностью иранского рынка является сочетание государственной поддержки цифровизации здравоохранения с высокой ролью локальных разработчиков. Ограниченное присутствие ряда крупных международных технологических компаний создает дополнительные возможности для появления новых участников рынка, способных предложить современные локализованные решения.
Для российских компаний HealthTech Ирана представляет значительный стратегический интерес. Компетенции в области разработки госпитальных информационных систем, телемедицины, искусственного интеллекта, медицинской аналитики, цифровых платформ и защищенной инфраструктуры полностью соответствуют текущим запросам иранского рынка. Наиболее эффективными моделями выхода остаются совместные предприятия (Joint Venture), локализация продуктов по модели White Label, интеграция с национальными информационными системами и реализация инфраструктурных проектов совместно с государственными и частными медицинскими организациями.
В долгосрочной перспективе именно развитие цифрового здравоохранения станет одним из ключевых факторов повышения доступности медицинской помощи, эффективности системы здравоохранения и качества жизни населения. Это делает рынок HealthTech одним из наиболее привлекательных направлений для долгосрочных инвестиций и технологического сотрудничества между Россией и Ираном.
_____________________________________________________________________________
Настоящее исследование подготовила Марина Николаевна Насибуллина, исполнительный директор Центра Евразийской торговли.
Автор и Центр Евразийской торговли осуществляют деятельность в сфере международного экономического сотрудничества, торговли, инвестиций и развития деловых связей, включая проекты, связанные с Исламской Республикой Иран и другими государствами Евразии. В связи с этим автор и аффилированные с ним лица могут иметь профессиональный или коммерческий интерес к отдельным вопросам, рассматриваемым в настоящем исследовании.
Материал носит информационно-аналитический характер, отражает экспертную оценку автора на дату публикации и не является юридической, финансовой или инвестиционной консультацией, публичной офертой либо рекомендацией к совершению каких-либо сделок.
При использовании или цитировании исследования рекомендуется сохранять настоящее раскрытие информации в полном объёме.
© Центр Евразийской торговли, 2026. Все права защищены.
