Введение
Smart City в транспортном контуре Ирана представляет собой совокупность цифровых и инженерных решений для управления городской мобильностью, транспортной инфраструктурой и городской средой. К этому направлению относятся интеллектуальные транспортные системы, автоматизированное управление дорожным движением, камеры и ANPR, мониторинг трафика, цифровые сервисы общественного транспорта, парковочные системы, телематика, диспетчеризация, IoT-сенсоры и аналитика городских потоков.
Особое значение Smart City приобретает для крупнейших иранских мегаполисов, где транспортные перегрузки, экологическая нагрузка и необходимость повышения эффективности городских служб формируют устойчивый спрос на цифровизацию. В Тегеране развитие соответствующих проектов связано с Smart Tehran Centre, Smart Tehran Strategic Council, ИКТ-структурами муниципалитета и Tehran Traffic Control.
Рынок нельзя рассматривать только как поставку камер, датчиков или светофорных контроллеров. Его развитие происходит на пересечении транспортной инфраструктуры, городских данных, телекоммуникаций, платежей, кибербезопасности, искусственного интеллекта, муниципальных платформ и пользовательских мобильных сервисов.
Для российских технологических компаний данный сегмент представляет интерес прежде всего в областях программного обеспечения, интеграции, AI-аналитики, АСУДД, smart ticketing, кибербезопасности и локализованных платформ. Практическая модель выхода на рынок предполагает партнёрство с иранскими структурами, пилотирование и адаптацию решений к локальным требованиям.
1. Понятие и структура рынка Smart City
В рамках настоящего исследования Smart City рассматривается прежде всего через транспортный контур. Его задача состоит в объединении физических объектов городской инфраструктуры и цифровых систем управления в единую среду, где данные используются для оперативного управления, прогнозирования и повышения качества городских услуг.
• интеллектуальные транспортные системы (ITS) и АСУДД;
• камеры, видеоаналитика и ANPR;
• цифровизация метро, BRT и автобусных систем;
• бесконтактная оплата, smart ticketing и единые транспортные карты;
• smart parking, штрафы и муниципальный биллинг;
• телематика и диспетчеризация;
• IoT-сенсоры и экологический мониторинг;
• аналитические платформы и интеграционные шины;
• ride-hailing и MaaS;
• кибербезопасность и локальная инфраструктура данных.
2. Транспорт как ключевой цифровой приоритет мегаполисов
Для Тегерана и других крупных городов транспорт является одним из наиболее очевидных направлений применения Smart City. Хронические пробки повышают стоимость перемещений, увеличивают расход топлива и усиливают экологическую нагрузку. Поэтому цифровое управление дорожным движением, видеонаблюдение и адаптивная работа светофоров становятся практическими инструментами городской политики.
В Тегеране действует центр управления трафиком, расширяется сеть камер и видеоаналитики, развивается связность транспортных систем с другими городскими службами.
Цифровизация транспортного контура создаёт накопительный эффект: чем больше объектов подключено к единой системе, тем выше ценность данных для планирования маршрутов, настройки светофорных фаз, контроля нарушений, прогнозирования заторов и управления городскими ресурсами.
3. Общественный транспорт и smart ticketing
Метрополитен, BRT и автобусные маршруты образуют основу массовой мобильности и одновременно являются естественной средой для внедрения цифровых сервисов. Smart ticketing объединяет транспортную карту, валидаторы, биллинг и цифровые каналы оплаты.
Для пользователя ценность такой системы заключается в сокращении количества отдельных способов оплаты и упрощении пересадок. Для оператора — в повышении прозрачности пассажиропотока, автоматизации расчётов и возможности использовать данные для планирования.
Перспективным направлением является дальнейшее объединение общественного транспорта с ride-hailing и другими видами мобильности в рамках единого приложения или MaaS-модели.
4. Ride-hailing как часть городской мобильности
Локальные платформы Snapp и TAP30 фактически стали цифровой надстройкой над городской транспортной системой. Отмечается масштаб Snapp — до 5,9 млн поездок в сутки с учётом доставки в феврале 2025 года.
Такой масштаб делает ride-hailing не только коммерческим сервисом, но и потенциальным источником данных для городского планирования. Интеграция агрегированных данных о поездках с муниципальными данными о трафике может использоваться для анализа спроса, выявления перегруженных зон и повышения качества маршрутизации.
Следующим этапом может стать более глубокая интеграция ride-hailing с общественным транспортом, тарифными системами и едиными транспортными приложениями.
5. Ключевые локальные игроки и проекты
Tehran Traffic Control Company выступает одним из ключевых операторов транспортной цифровой инфраструктуры столицы. В её контуре находятся ITS, светофорное управление, видеонаблюдение, ANPR и связанные с контролем движения системы.
Smart Tehran Centre и Smart Tehran Strategic Council формируют стратегическую рамку цифровизации городской среды, координируют развитие данных, IoT, транспортных сервисов и интеграционных платформ.
Среди локальных интеграторов выделяются Fanap и Tosan. Их компетенции связаны с биллингом, смарт-картами, ERP и интеграцией цифровых решений. Ride-hailing платформы Snapp и TAP30 являются важной частью пользовательского транспортного контура
Smart City в транспортном контуре Ирана представляет собой совокупность цифровых и инженерных решений для управления городской мобильностью, транспортной инфраструктурой и городской средой. К этому направлению относятся интеллектуальные транспортные системы, автоматизированное управление дорожным движением, камеры и ANPR, мониторинг трафика, цифровые сервисы общественного транспорта, парковочные системы, телематика, диспетчеризация, IoT-сенсоры и аналитика городских потоков.
Особое значение Smart City приобретает для крупнейших иранских мегаполисов, где транспортные перегрузки, экологическая нагрузка и необходимость повышения эффективности городских служб формируют устойчивый спрос на цифровизацию. В Тегеране развитие соответствующих проектов связано с Smart Tehran Centre, Smart Tehran Strategic Council, ИКТ-структурами муниципалитета и Tehran Traffic Control.
Рынок нельзя рассматривать только как поставку камер, датчиков или светофорных контроллеров. Его развитие происходит на пересечении транспортной инфраструктуры, городских данных, телекоммуникаций, платежей, кибербезопасности, искусственного интеллекта, муниципальных платформ и пользовательских мобильных сервисов.
Для российских технологических компаний данный сегмент представляет интерес прежде всего в областях программного обеспечения, интеграции, AI-аналитики, АСУДД, smart ticketing, кибербезопасности и локализованных платформ. Практическая модель выхода на рынок предполагает партнёрство с иранскими структурами, пилотирование и адаптацию решений к локальным требованиям.
1. Понятие и структура рынка Smart City
В рамках настоящего исследования Smart City рассматривается прежде всего через транспортный контур. Его задача состоит в объединении физических объектов городской инфраструктуры и цифровых систем управления в единую среду, где данные используются для оперативного управления, прогнозирования и повышения качества городских услуг.
• интеллектуальные транспортные системы (ITS) и АСУДД;
• камеры, видеоаналитика и ANPR;
• цифровизация метро, BRT и автобусных систем;
• бесконтактная оплата, smart ticketing и единые транспортные карты;
• smart parking, штрафы и муниципальный биллинг;
• телематика и диспетчеризация;
• IoT-сенсоры и экологический мониторинг;
• аналитические платформы и интеграционные шины;
• ride-hailing и MaaS;
• кибербезопасность и локальная инфраструктура данных.
2. Транспорт как ключевой цифровой приоритет мегаполисов
Для Тегерана и других крупных городов транспорт является одним из наиболее очевидных направлений применения Smart City. Хронические пробки повышают стоимость перемещений, увеличивают расход топлива и усиливают экологическую нагрузку. Поэтому цифровое управление дорожным движением, видеонаблюдение и адаптивная работа светофоров становятся практическими инструментами городской политики.
В Тегеране действует центр управления трафиком, расширяется сеть камер и видеоаналитики, развивается связность транспортных систем с другими городскими службами.
Цифровизация транспортного контура создаёт накопительный эффект: чем больше объектов подключено к единой системе, тем выше ценность данных для планирования маршрутов, настройки светофорных фаз, контроля нарушений, прогнозирования заторов и управления городскими ресурсами.
3. Общественный транспорт и smart ticketing
Метрополитен, BRT и автобусные маршруты образуют основу массовой мобильности и одновременно являются естественной средой для внедрения цифровых сервисов. Smart ticketing объединяет транспортную карту, валидаторы, биллинг и цифровые каналы оплаты.
Для пользователя ценность такой системы заключается в сокращении количества отдельных способов оплаты и упрощении пересадок. Для оператора — в повышении прозрачности пассажиропотока, автоматизации расчётов и возможности использовать данные для планирования.
Перспективным направлением является дальнейшее объединение общественного транспорта с ride-hailing и другими видами мобильности в рамках единого приложения или MaaS-модели.
4. Ride-hailing как часть городской мобильности
Локальные платформы Snapp и TAP30 фактически стали цифровой надстройкой над городской транспортной системой. Отмечается масштаб Snapp — до 5,9 млн поездок в сутки с учётом доставки в феврале 2025 года.
Такой масштаб делает ride-hailing не только коммерческим сервисом, но и потенциальным источником данных для городского планирования. Интеграция агрегированных данных о поездках с муниципальными данными о трафике может использоваться для анализа спроса, выявления перегруженных зон и повышения качества маршрутизации.
Следующим этапом может стать более глубокая интеграция ride-hailing с общественным транспортом, тарифными системами и едиными транспортными приложениями.
5. Ключевые локальные игроки и проекты
Tehran Traffic Control Company выступает одним из ключевых операторов транспортной цифровой инфраструктуры столицы. В её контуре находятся ITS, светофорное управление, видеонаблюдение, ANPR и связанные с контролем движения системы.
Smart Tehran Centre и Smart Tehran Strategic Council формируют стратегическую рамку цифровизации городской среды, координируют развитие данных, IoT, транспортных сервисов и интеграционных платформ.
Среди локальных интеграторов выделяются Fanap и Tosan. Их компетенции связаны с биллингом, смарт-картами, ERP и интеграцией цифровых решений. Ride-hailing платформы Snapp и TAP30 являются важной частью пользовательского транспортного контура
6. Оценка динамики рынка до 2030 года
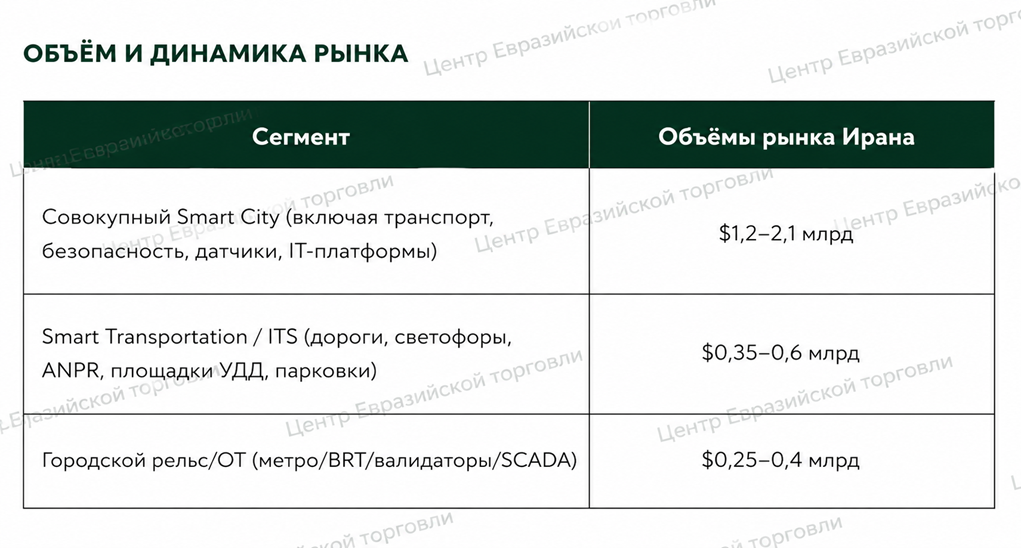
Для широкого рынка Smart City имеет потенциальный CAGR на уровне 15–22% и ориентир $2,4–4,7 млрд к 2030 году. Для Smart Transportation/ITS CAGR составляет 12–18% и диапазон $0,6–1,3 млрд к 2030 году.
К драйверам роста относятся муниципальные и национальные программы, развитие NIN-инфраструктуры, расширение применения AI и видеоаналитики, консолидация данных, массовое внедрение камер и ANPR, умные светофоры и развитие систем оплаты.
Для широкого рынка Smart City имеет потенциальный CAGR на уровне 15–22% и ориентир $2,4–4,7 млрд к 2030 году. Для Smart Transportation/ITS CAGR составляет 12–18% и диапазон $0,6–1,3 млрд к 2030 году.
К драйверам роста относятся муниципальные и национальные программы, развитие NIN-инфраструктуры, расширение применения AI и видеоаналитики, консолидация данных, массовое внедрение камер и ANPR, умные светофоры и развитие систем оплаты.
7. Основные драйверы развития
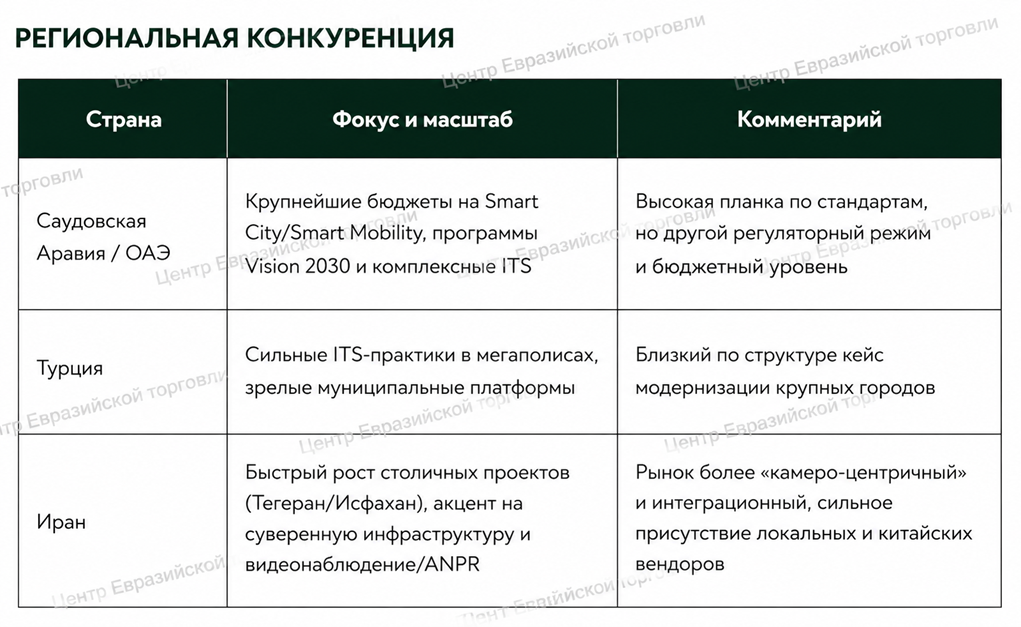
Хронические пробки в крупнейших мегаполисах формируют прямой запрос на АСУДД, видеоаналитику, ANPR, управление парковками и адаптивные светофорные системы.
Высокая роль городского рельсового транспорта и BRT создаёт спрос на smart ticketing, диспетчеризацию, предиктивное обслуживание и цифровую аналитику пассажиропотоков.
Snapp и TAP30 формируют привычку пользователей к цифровой мобильности. Их возможная интеграция с общественным транспортом и городскими тарифными системами создаёт основу для MaaS.
Проблемы качества воздуха и транспортных выбросов поддерживают спрос на датчики, экологическую аналитику и меры транспортной политики, включая зоны с ограничением выбросов.
Хронические пробки в крупнейших мегаполисах формируют прямой запрос на АСУДД, видеоаналитику, ANPR, управление парковками и адаптивные светофорные системы.
Высокая роль городского рельсового транспорта и BRT создаёт спрос на smart ticketing, диспетчеризацию, предиктивное обслуживание и цифровую аналитику пассажиропотоков.
Snapp и TAP30 формируют привычку пользователей к цифровой мобильности. Их возможная интеграция с общественным транспортом и городскими тарифными системами создаёт основу для MaaS.
Проблемы качества воздуха и транспортных выбросов поддерживают спрос на датчики, экологическую аналитику и меры транспортной политики, включая зоны с ограничением выбросов.
8. Социально-демографические факторы
Высокая урбанизация усиливает спрос на цифровое управление транспортом. Тегеран, Мешхед, Исфахан и другие крупные города сталкиваются с нагрузкой на дорожную сеть и общественный транспорт.
Массовое использование смартфонов и суперприложений означает, что значительная часть аудитории уже привыкла к цифровым сценариям поездок, доставки и платежей. Это снижает барьер внедрения новых транспортных приложений.
Дополнительным фактором выступает общественный запрос на безопасность и экологию: снижение аварийности, контроль нарушений, борьба со смогом и мониторинг выбросов.
9. Экономические факторы
Smart City способен создавать экономический эффект за счёт снижения транспортных издержек. Адаптивное управление трафиком и приоритизация общественного транспорта направлены на уменьшение потерь времени и топлива, а аналитика позволяет оптимизировать эксплуатацию инфраструктуры.
Цифровизация создаёт и новые источники дохода: платные парковки, цифровые штрафы, MaaS-подписки, динамическое ценообразование и использование агрегированных данных.
Развёртывание систем Smart City также поддерживает локальную индустрию: монтажные и сервисные работы, локальную сборку оборудования, развитие центров обработки данных и сопровождение программных платформ.
10. Институциональные и технологические факторы
Муниципальные и национальные программы цифровизации создают институциональный спрос на расширение ITS, видеонаблюдения и AI-аналитики.
Требования к национальной цифровой инфраструктуре и локальному хранению данных поддерживают спрос на местные ЦОД, on-premise-решения и платформы, способные работать внутри национального цифрового контура.
Снижение стоимости камер и вычислительных ресурсов делает масштабирование ANPR, видеоаналитики и цифровой оплаты технически более доступным.
11. Внешние торгово-технологические и финансовые ограничения
Внешние ограничения затрагивают поставки сетевого и серверного оборудования, камер, контроллеров, программ видеоаналитики и ИИ, картографических SDK и облачных сервисов. Это увеличивает риски поставок и стоимость владения.
Сложности могут возникать при лизинге, кредитовании, продлении подписок и гарантий, страховании логистики и сопровождении импортных компонентов.
Внутренние требования предполагают приоритет национальной инфраструктуры, локальное хранение видео, биллинга и телематики, а также использование локальных центров обработки данных.
Для проектов имеют значение требования к криптографическим средствам, SIEM/SOC, журналам доступа, аттестации площадок и персонала. Smart City-платформы должны учитывать интерфейсы к муниципальным шинам данных, реестрам транспорта и штрафов, налоговым системам и требованиям к доступности.
Использование распознавания лиц, ANPR, видео и телеметрии требует отдельного внимания к правилам хранения, доступа и использования чувствительных данных.
12. Практические модели адаптации
Существует несколько операционных моделей, позволяющих адаптировать проекты к локальной среде: полная локализация стека, on-premise или частные облака, локальные репозитории обновлений, отказ от геозависимых API, использование открытых компонентов, JV и white label, диверсификация поставок оборудования, двойной контур доступности и поэтапные пилоты.
Для чувствительных модулей отдельно важны минимизация персональных данных, строгая ролевая модель, псевдонимизация и разделение контуров доступа.
13. Конкурентная среда
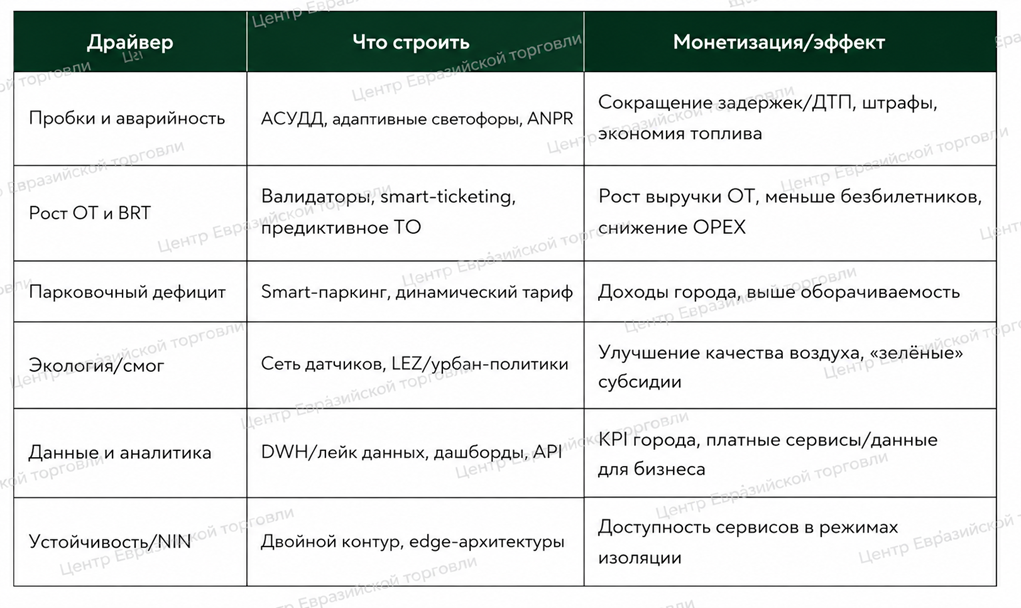
Ключевыми локальными участниками являются муниципальные структуры, Tehran Traffic Control Company, Smart Tehran Centre, интеграторы Fanap и Tosan, а также цифровые платформы Snapp и TAP30.
14. Возможности для российских компаний
Наиболее сильные позиции российских компаний могут быть связаны не с массовым аппаратным оборудованием, а с программным обеспечением, интеграцией и аналитикой.
Приоритетными компетенциями являются АСУДД, AI-видеоаналитика, smart ticketing, биллинг, ESB, DWH, предиктивная аналитика, локальные SOC, защита каналов данных и on-premise-платформы.
Отдельно можно подчеркнуть применимость российского опыта Москвы и Казани в области транспортной оплаты и валидаторов.
• АСУДД и интеллектуальное управление трафиком;
• AI-видеоаналитика и транспортная безопасность;
• smart ticketing, биллинг и валидаторы;
• ESB, DWH и интеграционные платформы;
• предиктивная аналитика;
• локальные SOC и защита каналов данных;
• on-premise и импортонезависимые стеки;
• локализация под фарси и местные требования.
15. Ключевые запросы пользователей, бизнеса и государства
Для конечного пользователя основными ценностями являются удобство, скорость и безопасность. Наиболее востребованным сценарием может стать единая транспортная среда, объединяющая карту или приложение, бесконтактную оплату, метро, автобусы, BRT и цифровые сервисы поездок.
Для бизнеса ключевыми задачами являются снижение логистических издержек, автоматизация, интеграция ERP с муниципальными системами, доступ к агрегированной транспортной аналитике и новые модели партнёрства в MaaS.
Для государства Smart City связан с цифровизацией, централизацией данных, повышением эффективности городской инфраструктуры, снижением пробок и экологической нагрузки, а также цифровизацией штрафов и парковок.
16. Дефициты и свободные ниши
Одной из ключевых проблем является фрагментация: камеры, светофоры, биллинг и пользовательские приложения могут работать в отдельных контурах. Поэтому интеграция систем представляет самостоятельную рыночную нишу.
Свободные ниши включают Smart Parking, экологические IoT-сети, улучшение UX официальных транспортных приложений, AI-платформы для прогнозирования пробок и комплексные платформы Smart City 2.0, объединяющие транспорт, экологию, ЖКХ и безопасность.
17. Smart Parking
Smart Parking является одной из наиболее понятных для коммерциализации ниш. Система может объединять датчики занятости, мобильную оплату, динамическое ценообразование и муниципальный биллинг.
Для города такая модель создаёт возможность повысить прозрачность использования парковочного пространства и увеличить доходы. Для пользователя — сократить время поиска места и упростить оплату.
Smart Parking естественно интегрируется с FinTech, поскольку платежи становятся частью транспортного пользовательского сценария.
18. AI и видеоаналитика
AI-аналитика может использоваться для адаптивного управления светофорами, прогнозирования пробок, анализа транспортных потоков, выявления нарушений и оценки поведения водителей.
Проект АСУДД 2.0 использует AI-алгоритмы для адаптивного управления трафиком в Тегеране и Исфахане с целевым эффектом снижения пробок на 15–20% и экономии топлива.
Отдельным направлением являются интеллектуальные камеры и ANPR 2.0 — распознавание номерных знаков в сочетании с AI-анализом дорожного поведения.
19. Экологический мониторинг
IoT-сеть экологического мониторинга может объединять датчики качества воздуха, шума и пыли с транспортными данными. Это позволяет связывать экологические показатели с транспортной политикой и использовать данные при управлении зонами с ограничением выбросов.
Экологический контур имеет двойную ценность: он решает самостоятельную городскую задачу и одновременно повышает качество транспортного планирования.
20. MaaS — Mobility-as-a-Service
MaaS предполагает объединение общественного транспорта, такси, каршеринга и микромобильности в единую цифровую среду, потенциально — с единой подпиской.
Такая модель позволяет перейти от управления отдельными видами транспорта к управлению пользовательским маршрутом целиком. Для города это создаёт новые источники дохода и данные о мобильности, для пользователя — более удобный выбор и оплату поездок.
Иранская специфика MaaS связана с высокой ролью локальных ride-hailing платформ и необходимостью интеграции с муниципальными транспортными системами.
21. Smart Logistics Hub
Для грузового транспорта перспективной идеей является цифровая платформа Smart Logistics Hub, координирующая движение грузового транспорта в мегаполисах.
Целевой эффект такого решения — снижение нагрузки на городские улицы, сокращение времени для бизнеса и повышение прозрачности логистических потоков. Платформа может быть связана с телематикой, маршрутным планированием, муниципальными ограничениями и корпоративными системами.
22. Мобильное суперприложение городского транспорта
Концепция приложения на фарси, объединяющего оплату, маршрутизацию, штрафы и уведомления о трафике, способна стать пользовательским интерфейсом всей транспортной цифровой инфраструктуры. Его ценность будет зависеть от глубины интеграции с метро, BRT, автобусами, парковками, ride-hailing и муниципальными сервисами.
Ключевым конкурентным фактором станет качество UX, поскольку пользователи уже привыкли к удобству коммерческих суперприложений.
23. VR/AR для обучения транспортных операторов
Дополнительной нишей являются VR/AR-симуляторы для водителей метро и BRT, диспетчеров и операторов ITS. Цель такого решения — повышение безопасности и снижение количества ошибок персонала.
24. Синергия с другими цифровыми отраслями
Smart City и FinTech пересекаются в сценариях оплаты проезда, парковок и штрафов. Единая транспортная карта, мобильные кошельки и цифровой биллинг превращают платежи в базовый слой городской мобильности.
GovTech-синергия связана с интеграцией транспортных данных в государственные и муниципальные порталы, открытыми API, реестрами и цифровыми сервисами.
Связь с HealthTech проявляется через безопасность дорожного движения и экологию: снижение аварийности и улучшение качества воздуха напрямую связаны с качеством городской среды.
С E-commerce возможна интеграция через суперприложения, объединяющие транспортные и потребительские сервисы.
25. Модели входа для российских компаний
JV с иранскими компаниями рассматривается как одна из основных моделей для крупных проектов АСУДД, Smart Parking и Smart Logistics.
Пилоты с университетами, муниципалитетами и государственными структурами позволяют протестировать технологию на ограниченной территории, адаптировать интерфейс и продемонстрировать измеримый эффект до масштабирования.
Российские решения могут локализоваться и продвигаться под брендом иранских интеграторов. Отдельной моделью является создание локализованной «иранской линейки»: интерфейс на фарси, соответствие требованиям национальной инфраструктуры, локальное размещение и адаптация к местным нормам.
26. Рекомендуемая последовательность выхода
Практическая последовательность: «пилоты → JV → локализация → иранская линейка». Такой подход позволяет сначала подтвердить работоспособность решения, затем закрепить партнёрство и только после этого масштабировать инфраструктуру.
27. Основные риски
Ключевые риски связаны с действующими внешними ограничениями, поставками оборудования, стоимостью импорта, бюджетной волатильностью, требованиями к локализации данных, сертификацией и конкуренцией.
Дополнительный риск связан с фрагментацией городской инфраструктуры: внедрение отдельного продукта без интеграции с муниципальными системами может ограничить его эффект и масштабируемость.
28. Меры снижения рисков
К практическим мерам относятся поэтапное внедрение, локальное партнёрство, on-premise-развёртывание, локальное хранение данных, отказ от критической зависимости от внешних API, модульная архитектура, локализация интерфейсов и сопровождения, а также фокус на программных и интеграционных компетенциях.
Высокая урбанизация усиливает спрос на цифровое управление транспортом. Тегеран, Мешхед, Исфахан и другие крупные города сталкиваются с нагрузкой на дорожную сеть и общественный транспорт.
Массовое использование смартфонов и суперприложений означает, что значительная часть аудитории уже привыкла к цифровым сценариям поездок, доставки и платежей. Это снижает барьер внедрения новых транспортных приложений.
Дополнительным фактором выступает общественный запрос на безопасность и экологию: снижение аварийности, контроль нарушений, борьба со смогом и мониторинг выбросов.
9. Экономические факторы
Smart City способен создавать экономический эффект за счёт снижения транспортных издержек. Адаптивное управление трафиком и приоритизация общественного транспорта направлены на уменьшение потерь времени и топлива, а аналитика позволяет оптимизировать эксплуатацию инфраструктуры.
Цифровизация создаёт и новые источники дохода: платные парковки, цифровые штрафы, MaaS-подписки, динамическое ценообразование и использование агрегированных данных.
Развёртывание систем Smart City также поддерживает локальную индустрию: монтажные и сервисные работы, локальную сборку оборудования, развитие центров обработки данных и сопровождение программных платформ.
10. Институциональные и технологические факторы
Муниципальные и национальные программы цифровизации создают институциональный спрос на расширение ITS, видеонаблюдения и AI-аналитики.
Требования к национальной цифровой инфраструктуре и локальному хранению данных поддерживают спрос на местные ЦОД, on-premise-решения и платформы, способные работать внутри национального цифрового контура.
Снижение стоимости камер и вычислительных ресурсов делает масштабирование ANPR, видеоаналитики и цифровой оплаты технически более доступным.
11. Внешние торгово-технологические и финансовые ограничения
Внешние ограничения затрагивают поставки сетевого и серверного оборудования, камер, контроллеров, программ видеоаналитики и ИИ, картографических SDK и облачных сервисов. Это увеличивает риски поставок и стоимость владения.
Сложности могут возникать при лизинге, кредитовании, продлении подписок и гарантий, страховании логистики и сопровождении импортных компонентов.
Внутренние требования предполагают приоритет национальной инфраструктуры, локальное хранение видео, биллинга и телематики, а также использование локальных центров обработки данных.
Для проектов имеют значение требования к криптографическим средствам, SIEM/SOC, журналам доступа, аттестации площадок и персонала. Smart City-платформы должны учитывать интерфейсы к муниципальным шинам данных, реестрам транспорта и штрафов, налоговым системам и требованиям к доступности.
Использование распознавания лиц, ANPR, видео и телеметрии требует отдельного внимания к правилам хранения, доступа и использования чувствительных данных.
12. Практические модели адаптации
Существует несколько операционных моделей, позволяющих адаптировать проекты к локальной среде: полная локализация стека, on-premise или частные облака, локальные репозитории обновлений, отказ от геозависимых API, использование открытых компонентов, JV и white label, диверсификация поставок оборудования, двойной контур доступности и поэтапные пилоты.
Для чувствительных модулей отдельно важны минимизация персональных данных, строгая ролевая модель, псевдонимизация и разделение контуров доступа.
13. Конкурентная среда
Ключевыми локальными участниками являются муниципальные структуры, Tehran Traffic Control Company, Smart Tehran Centre, интеграторы Fanap и Tosan, а также цифровые платформы Snapp и TAP30.
14. Возможности для российских компаний
Наиболее сильные позиции российских компаний могут быть связаны не с массовым аппаратным оборудованием, а с программным обеспечением, интеграцией и аналитикой.
Приоритетными компетенциями являются АСУДД, AI-видеоаналитика, smart ticketing, биллинг, ESB, DWH, предиктивная аналитика, локальные SOC, защита каналов данных и on-premise-платформы.
Отдельно можно подчеркнуть применимость российского опыта Москвы и Казани в области транспортной оплаты и валидаторов.
• АСУДД и интеллектуальное управление трафиком;
• AI-видеоаналитика и транспортная безопасность;
• smart ticketing, биллинг и валидаторы;
• ESB, DWH и интеграционные платформы;
• предиктивная аналитика;
• локальные SOC и защита каналов данных;
• on-premise и импортонезависимые стеки;
• локализация под фарси и местные требования.
15. Ключевые запросы пользователей, бизнеса и государства
Для конечного пользователя основными ценностями являются удобство, скорость и безопасность. Наиболее востребованным сценарием может стать единая транспортная среда, объединяющая карту или приложение, бесконтактную оплату, метро, автобусы, BRT и цифровые сервисы поездок.
Для бизнеса ключевыми задачами являются снижение логистических издержек, автоматизация, интеграция ERP с муниципальными системами, доступ к агрегированной транспортной аналитике и новые модели партнёрства в MaaS.
Для государства Smart City связан с цифровизацией, централизацией данных, повышением эффективности городской инфраструктуры, снижением пробок и экологической нагрузки, а также цифровизацией штрафов и парковок.
16. Дефициты и свободные ниши
Одной из ключевых проблем является фрагментация: камеры, светофоры, биллинг и пользовательские приложения могут работать в отдельных контурах. Поэтому интеграция систем представляет самостоятельную рыночную нишу.
Свободные ниши включают Smart Parking, экологические IoT-сети, улучшение UX официальных транспортных приложений, AI-платформы для прогнозирования пробок и комплексные платформы Smart City 2.0, объединяющие транспорт, экологию, ЖКХ и безопасность.
17. Smart Parking
Smart Parking является одной из наиболее понятных для коммерциализации ниш. Система может объединять датчики занятости, мобильную оплату, динамическое ценообразование и муниципальный биллинг.
Для города такая модель создаёт возможность повысить прозрачность использования парковочного пространства и увеличить доходы. Для пользователя — сократить время поиска места и упростить оплату.
Smart Parking естественно интегрируется с FinTech, поскольку платежи становятся частью транспортного пользовательского сценария.
18. AI и видеоаналитика
AI-аналитика может использоваться для адаптивного управления светофорами, прогнозирования пробок, анализа транспортных потоков, выявления нарушений и оценки поведения водителей.
Проект АСУДД 2.0 использует AI-алгоритмы для адаптивного управления трафиком в Тегеране и Исфахане с целевым эффектом снижения пробок на 15–20% и экономии топлива.
Отдельным направлением являются интеллектуальные камеры и ANPR 2.0 — распознавание номерных знаков в сочетании с AI-анализом дорожного поведения.
19. Экологический мониторинг
IoT-сеть экологического мониторинга может объединять датчики качества воздуха, шума и пыли с транспортными данными. Это позволяет связывать экологические показатели с транспортной политикой и использовать данные при управлении зонами с ограничением выбросов.
Экологический контур имеет двойную ценность: он решает самостоятельную городскую задачу и одновременно повышает качество транспортного планирования.
20. MaaS — Mobility-as-a-Service
MaaS предполагает объединение общественного транспорта, такси, каршеринга и микромобильности в единую цифровую среду, потенциально — с единой подпиской.
Такая модель позволяет перейти от управления отдельными видами транспорта к управлению пользовательским маршрутом целиком. Для города это создаёт новые источники дохода и данные о мобильности, для пользователя — более удобный выбор и оплату поездок.
Иранская специфика MaaS связана с высокой ролью локальных ride-hailing платформ и необходимостью интеграции с муниципальными транспортными системами.
21. Smart Logistics Hub
Для грузового транспорта перспективной идеей является цифровая платформа Smart Logistics Hub, координирующая движение грузового транспорта в мегаполисах.
Целевой эффект такого решения — снижение нагрузки на городские улицы, сокращение времени для бизнеса и повышение прозрачности логистических потоков. Платформа может быть связана с телематикой, маршрутным планированием, муниципальными ограничениями и корпоративными системами.
22. Мобильное суперприложение городского транспорта
Концепция приложения на фарси, объединяющего оплату, маршрутизацию, штрафы и уведомления о трафике, способна стать пользовательским интерфейсом всей транспортной цифровой инфраструктуры. Его ценность будет зависеть от глубины интеграции с метро, BRT, автобусами, парковками, ride-hailing и муниципальными сервисами.
Ключевым конкурентным фактором станет качество UX, поскольку пользователи уже привыкли к удобству коммерческих суперприложений.
23. VR/AR для обучения транспортных операторов
Дополнительной нишей являются VR/AR-симуляторы для водителей метро и BRT, диспетчеров и операторов ITS. Цель такого решения — повышение безопасности и снижение количества ошибок персонала.
24. Синергия с другими цифровыми отраслями
Smart City и FinTech пересекаются в сценариях оплаты проезда, парковок и штрафов. Единая транспортная карта, мобильные кошельки и цифровой биллинг превращают платежи в базовый слой городской мобильности.
GovTech-синергия связана с интеграцией транспортных данных в государственные и муниципальные порталы, открытыми API, реестрами и цифровыми сервисами.
Связь с HealthTech проявляется через безопасность дорожного движения и экологию: снижение аварийности и улучшение качества воздуха напрямую связаны с качеством городской среды.
С E-commerce возможна интеграция через суперприложения, объединяющие транспортные и потребительские сервисы.
25. Модели входа для российских компаний
JV с иранскими компаниями рассматривается как одна из основных моделей для крупных проектов АСУДД, Smart Parking и Smart Logistics.
Пилоты с университетами, муниципалитетами и государственными структурами позволяют протестировать технологию на ограниченной территории, адаптировать интерфейс и продемонстрировать измеримый эффект до масштабирования.
Российские решения могут локализоваться и продвигаться под брендом иранских интеграторов. Отдельной моделью является создание локализованной «иранской линейки»: интерфейс на фарси, соответствие требованиям национальной инфраструктуры, локальное размещение и адаптация к местным нормам.
26. Рекомендуемая последовательность выхода
Практическая последовательность: «пилоты → JV → локализация → иранская линейка». Такой подход позволяет сначала подтвердить работоспособность решения, затем закрепить партнёрство и только после этого масштабировать инфраструктуру.
27. Основные риски
Ключевые риски связаны с действующими внешними ограничениями, поставками оборудования, стоимостью импорта, бюджетной волатильностью, требованиями к локализации данных, сертификацией и конкуренцией.
Дополнительный риск связан с фрагментацией городской инфраструктуры: внедрение отдельного продукта без интеграции с муниципальными системами может ограничить его эффект и масштабируемость.
28. Меры снижения рисков
К практическим мерам относятся поэтапное внедрение, локальное партнёрство, on-premise-развёртывание, локальное хранение данных, отказ от критической зависимости от внешних API, модульная архитектура, локализация интерфейсов и сопровождения, а также фокус на программных и интеграционных компетенциях.
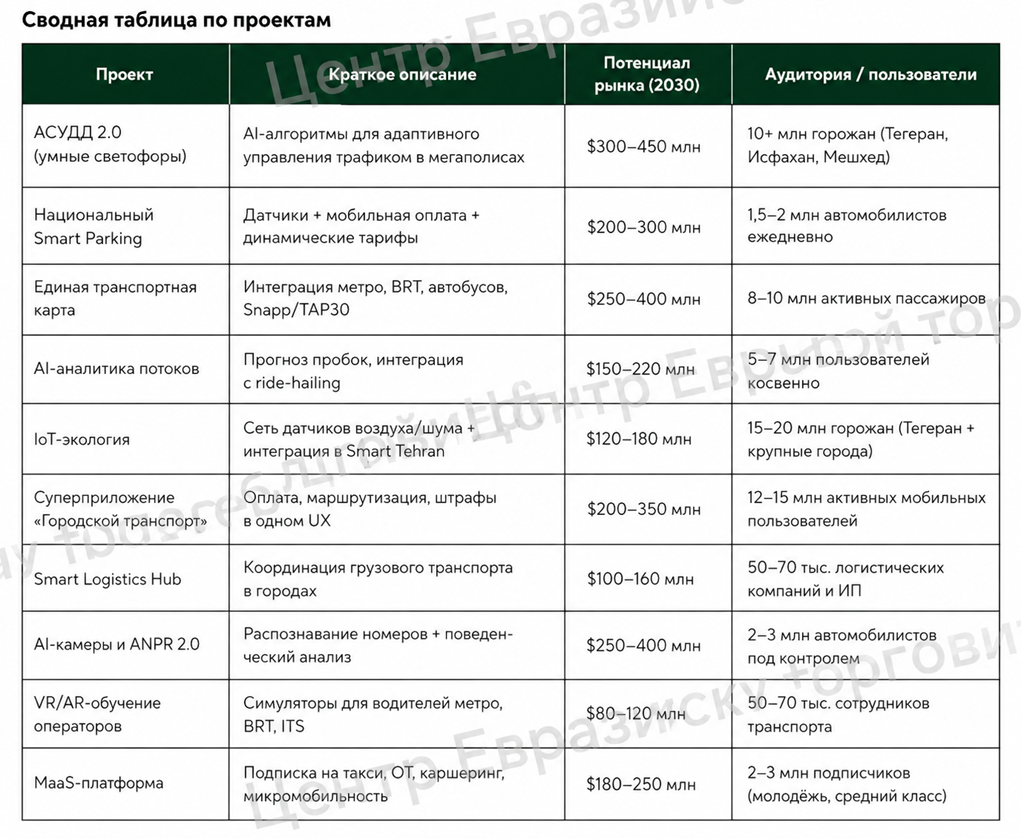
29. Приоритетные проектные направления
Приоритетными направлениями являются АСУДД 2.0, Smart Parking, единая транспортная карта, AI-аналитика потоков, экологический IoT, транспортное суперприложение, Smart Logistics Hub, ANPR 2.0, VR/AR-обучение и MaaS.
• АСУДД 2.0;
• Smart Parking;
• единая транспортная карта и билетная система;
• AI-аналитика транспортных потоков;
• IoT-сеть экологического мониторинга;
• транспортное суперприложение;
• Smart Logistics Hub;
• ANPR 2.0;
• VR/AR-обучение;
• MaaS.
30. Критерии коммерческой привлекательности
Наиболее привлекательными являются проекты, которые решают измеримую городскую проблему, могут быть запущены в пилотном формате и затем масштабированы без полной замены существующей инфраструктуры.
Особую ценность имеют решения, которые интегрируются с уже работающими системами, поддерживают локальное размещение и позволяют формировать повторяющуюся выручку через сопровождение, аналитику, лицензирование или сервисную модель.
31. Стратегическое положение российских компаний
Российские компании могут конкурировать прежде всего за счёт компетенций в системной интеграции, транспортном управлении, биллинге, видеоаналитике, кибербезопасности и локализуемом программном обеспечении.
Совместимость подходов к on-premise-развёртыванию, локальной инфраструктуре и импортонезависимым технологическим стекам делает часть российских решений концептуально подходящей для иранского рынка.
Успех зависит не только от технологии, но и от способности встроиться в локальную институциональную среду, работать с муниципальными структурами и обеспечивать долгосрочное сопровождение.
Приоритетными направлениями являются АСУДД 2.0, Smart Parking, единая транспортная карта, AI-аналитика потоков, экологический IoT, транспортное суперприложение, Smart Logistics Hub, ANPR 2.0, VR/AR-обучение и MaaS.
• АСУДД 2.0;
• Smart Parking;
• единая транспортная карта и билетная система;
• AI-аналитика транспортных потоков;
• IoT-сеть экологического мониторинга;
• транспортное суперприложение;
• Smart Logistics Hub;
• ANPR 2.0;
• VR/AR-обучение;
• MaaS.
30. Критерии коммерческой привлекательности
Наиболее привлекательными являются проекты, которые решают измеримую городскую проблему, могут быть запущены в пилотном формате и затем масштабированы без полной замены существующей инфраструктуры.
Особую ценность имеют решения, которые интегрируются с уже работающими системами, поддерживают локальное размещение и позволяют формировать повторяющуюся выручку через сопровождение, аналитику, лицензирование или сервисную модель.
31. Стратегическое положение российских компаний
Российские компании могут конкурировать прежде всего за счёт компетенций в системной интеграции, транспортном управлении, биллинге, видеоаналитике, кибербезопасности и локализуемом программном обеспечении.
Совместимость подходов к on-premise-развёртыванию, локальной инфраструктуре и импортонезависимым технологическим стекам делает часть российских решений концептуально подходящей для иранского рынка.
Успех зависит не только от технологии, но и от способности встроиться в локальную институциональную среду, работать с муниципальными структурами и обеспечивать долгосрочное сопровождение.
32. Стратегические выводы
Развитие Smart City в Иране связан с задачами цифровизации городов, управления транспортными перегрузками, повышения безопасности и улучшения экологической ситуации.
Наиболее перспективными сегментами для российских компаний являются АСУДД, Smart Parking, интеграция ride-hailing, AI-аналитика и экологический мониторинг.
Рынок характеризуется высоким порогом входа: требуется локализация, соответствие требованиям к данным и безопасности, интеграция с муниципальными системами и работа с местными партнёрами.
Наиболее рациональная стратегия строится вокруг последовательности: пилотный проект, локальное партнёрство, технологическая локализация и формирование отдельной продуктовой линейки для иранского рынка.
Заключение
Рынок Smart City и интеллектуального транспорта в Иране формируется вокруг конкретных задач крупнейших городов: пробок, эффективности общественного транспорта, безопасности, парковок, экологического мониторинга и интеграции городских данных.
Технологическая основа рынка включает ITS, АСУДД, камеры и ANPR, smart ticketing, IoT, телематику, AI-аналитику, муниципальные платформы и мобильные сервисы. Важную роль в пользовательском контуре играют локальные ride-hailing платформы.
Для российских технологических компаний наиболее реалистичными направлениями являются программное обеспечение, интеграция, AI, транспортная аналитика, smart ticketing, кибербезопасность и экологические платформы. Конкуренция в аппаратной части и локальные требования делают особенно важными партнёрство и локализацию.
Практический выход на рынок целесообразно строить через пилотные проекты, совместные предприятия или white label-модели с последующим масштабированием и созданием адаптированной продуктовой линейки.
________________________________________________________________________________
Настоящее исследование подготовил Рим Наилевич Хасанов, президент Центра Евразийской торговли.
Автор и Центр Евразийской торговли осуществляют деятельность в сфере международного экономического сотрудничества, торговли, инвестиций и развития деловых связей, включая проекты, связанные с Исламской Республикой Иран и другими государствами Евразии. В связи с этим автор и аффилированные с ним лица могут иметь профессиональный или коммерческий интерес к отдельным вопросам, рассматриваемым в настоящем исследовании.
Материал носит информационно-аналитический характер, отражает экспертную оценку автора на дату публикации и не является юридической, финансовой или инвестиционной консультацией, публичной офертой либо рекомендацией к совершению каких-либо сделок.
При использовании или цитировании исследования рекомендуется сохранять настоящее раскрытие информации в полном объёме.
© Центр Евразийской торговли, 2026. Все права защищены.
Развитие Smart City в Иране связан с задачами цифровизации городов, управления транспортными перегрузками, повышения безопасности и улучшения экологической ситуации.
Наиболее перспективными сегментами для российских компаний являются АСУДД, Smart Parking, интеграция ride-hailing, AI-аналитика и экологический мониторинг.
Рынок характеризуется высоким порогом входа: требуется локализация, соответствие требованиям к данным и безопасности, интеграция с муниципальными системами и работа с местными партнёрами.
Наиболее рациональная стратегия строится вокруг последовательности: пилотный проект, локальное партнёрство, технологическая локализация и формирование отдельной продуктовой линейки для иранского рынка.
Заключение
Рынок Smart City и интеллектуального транспорта в Иране формируется вокруг конкретных задач крупнейших городов: пробок, эффективности общественного транспорта, безопасности, парковок, экологического мониторинга и интеграции городских данных.
Технологическая основа рынка включает ITS, АСУДД, камеры и ANPR, smart ticketing, IoT, телематику, AI-аналитику, муниципальные платформы и мобильные сервисы. Важную роль в пользовательском контуре играют локальные ride-hailing платформы.
Для российских технологических компаний наиболее реалистичными направлениями являются программное обеспечение, интеграция, AI, транспортная аналитика, smart ticketing, кибербезопасность и экологические платформы. Конкуренция в аппаратной части и локальные требования делают особенно важными партнёрство и локализацию.
Практический выход на рынок целесообразно строить через пилотные проекты, совместные предприятия или white label-модели с последующим масштабированием и созданием адаптированной продуктовой линейки.
________________________________________________________________________________
Настоящее исследование подготовил Рим Наилевич Хасанов, президент Центра Евразийской торговли.
Автор и Центр Евразийской торговли осуществляют деятельность в сфере международного экономического сотрудничества, торговли, инвестиций и развития деловых связей, включая проекты, связанные с Исламской Республикой Иран и другими государствами Евразии. В связи с этим автор и аффилированные с ним лица могут иметь профессиональный или коммерческий интерес к отдельным вопросам, рассматриваемым в настоящем исследовании.
Материал носит информационно-аналитический характер, отражает экспертную оценку автора на дату публикации и не является юридической, финансовой или инвестиционной консультацией, публичной офертой либо рекомендацией к совершению каких-либо сделок.
При использовании или цитировании исследования рекомендуется сохранять настоящее раскрытие информации в полном объёме.
© Центр Евразийской торговли, 2026. Все права защищены.
